子どもの教育費は、結局いくら必要なんだろう。いつから、毎月いくら貯めればいいのかが分からない。そう考える方は多いと思います。
この記事では、段階ごとにかかる金額と児童手当のしくみ、貯めるときの3つの置き場所をまとめました。
幼稚園から大学まで、いくらかかる?
幼稚園から高校は、毎月の家計から出ていく
文部科学省の調査(令和5年度)による、子ども1人に1年間でかかる費用です。授業料だけでなく、給食費や塾代も含んだ総額になっています。かっこ内は、年額を12で割った月あたりの目安です。
| 区分 | 公立 年額(月額) | 私立 年額(月額) |
|---|---|---|
| 幼稚園 | 184,646円 (月15,400円) | 347,338円 (月28,900円) |
| 小学校 | 366,599円 (月30,500円) | 1,741,516円 (月145,100円) |
| 中学校 | 542,450円 (月45,200円) | 1,560,359円 (月130,000円) |
| 高校(全日制) | 596,954円 (月49,700円) | 1,179,261円 (月98,300円) |
すべて公立に通うと、幼稚園から高校までの15年間で約617万円。1か月あたりにすると、約3万4,000円です。
金額は大きく見えますが、これは15年かけて少しずつ払っていくお金です。先に貯めておくものではありません。
なお0〜2歳の保育料は、自治体と世帯の所得で決まります。3歳からは、認可の保育所や幼稚園の利用料は無償です。高校の授業料も、就学支援金でまかなわれます。所得制限は撤廃されています。
大学だけは、まとまって必要になる
一度に大きなお金が要るのは大学です。ここだけは、前もって用意しておかないと間に合いません。
| 項目 | 国立大学 | 私立大学 |
|---|---|---|
| 初年度に払う額 | 817,800円 | 1,477,339円 |
| 2年目以降(1年) | 535,800円 | 1,124,476円 |
| 4年間の合計 | 約243万円 | 約485万円 |
国立の金額は省令で決まっている標準額なので、大学によってほとんど変わりません。私立は令和5年度の調査による平均額で、授業料のほかに施設設備費などが毎年かかります。
どちらに進むかまだ分からない場合、私立の約485万円を目標にしておくと、どちらになっても慌てずにすみます。
児童手当という制度もある
教育費を考えるときに、あわせて知っておきたいのが児童手当です。子どもがいる家庭に、国から毎月支給されます。
| 子どもの年齢 | 毎月の支給額 |
|---|---|
| 0歳〜3歳未満 | 15,000円 |
| 3歳〜高校生年代 | 10,000円 |
| 第3子以降 | 30,000円 |
支給は18歳になったあと、最初の3月31日まで続きます。全期間を足すと、1万5,000円の36か月分と1万円の180か月分で234万円です。
対象は、その子どもを育てている人です。子どもが日本国内に住んでいることが原則の条件で、所得による制限はありません。2024年10月の改正で、所得が高い家庭も受け取れるようになりました。
受け取るには申請が必要です。出生日の翌日から15日以内に、住んでいる市区町村へ「認定請求書」を出します。公務員の場合は、勤務先に提出します。
申請が遅れると、原則として遅れた月の分はもらえません。振込は年6回、偶数月に2か月分ずつまとめて入ります。
※ 2026年10月時点の支給額です。児童手当は制度が見直されることもあるので、最新の内容はこども家庭庁のページでご確認ください。
どこに貯める?3つの置き場所
1. 先取り貯金
給料日に、教育費用の口座へ自動で移す方法です。元本が減らず、いつでも引き出せます。口座を分けて先に入れておけば、生活費と混ざることなく貯まっていきます。
2. 学資保険
毎月保険料を払い、進学の時期に受け取る形です。契約者が亡くなったとき、その後の保険料が免除される点が貯金との違いです。
ただし途中で解約すると、払った額を下回ることがあります。最後まで払い続けられる金額にしてください。
3. NISAなどの投資
運用で増える可能性がある一方、元本は保証されません。使いたい時期に値下がりしていると、目標額に届かないこともあります。
どれが正解かは家庭によります。まずは先取り貯金で枠をつくり、余裕が出てから他を考える順番が無難です。
毎月の額をふたりでどう分担するかは、カップル・夫婦の貯金、毎月いくらずつ?揉めない共同貯金のルールも参考にしてみてください。
大学費用は、親が全額出すべき?
大学費用は、親が全額を用意する家庭も多いですが、それだけが正解ではありません。
奨学金を借りて、本人が卒業後に返していく形もあります。貸与型を借りた場合、返す義務を負うのは親ではなく子ども本人です。
ここは家庭ごとに考え方が分かれます。大事なのは、何のために進学するのか、費用は誰がどこまで持つのかを、子どもを含めて話し合っておくことです。
なるべく早い段階で話しておくことで、進学の直前に揉めずに済みます。
よくある質問
Q. いつから貯め始めればいいですか?
早いにこしたことはありません。準備が遅れるほど、毎月の負担が重くなります。
Q. 児童手当は生活費に使ってもいいですか?
家計が厳しいようであれば、使って構いません。進学費用の援助は、無理をせず可能な範囲で行うようにしましょう。
Q. 学資保険とNISA、どちらがいいですか?
減らないことを優先するなら学資保険、増える可能性を取るならNISAです。どちらか一方に決める必要はありません。
まとめ
『教育費の貯め方。いつから始める?目標額と毎月の積み立て額』
- 幼稚園から高校まではすべて公立で約617万円。月あたり約3万4,000円を家計から払う
- 一般的な大学費用は、国立で約243万円、私立で約485万円
- 高校生年代までは、児童手当という制度がある(年6回受給)
- 大学費用の援助が難しい場合は、奨学金も含めて早めに話しておく
まずは、直近10年間で必要な教育費と、受け取れる児童手当を整理するところから始めてみましょう。
※ 2026年10月時点の情報です。出典:文部科学省「令和5年度 子供の学習費調査」「令和5年度 私立大学入学者に係る初年度学生納付金等調査結果」「高等学校等就学支援金制度」/こども家庭庁「児童手当制度のご案内」「幼児教育・保育の無償化」/「国立大学等の授業料その他の費用に関する省令」(平成16年文部科学省令第16号)
FREE CHECK
FUTARI NO OKANE KAIGI
ふたりのお金会議
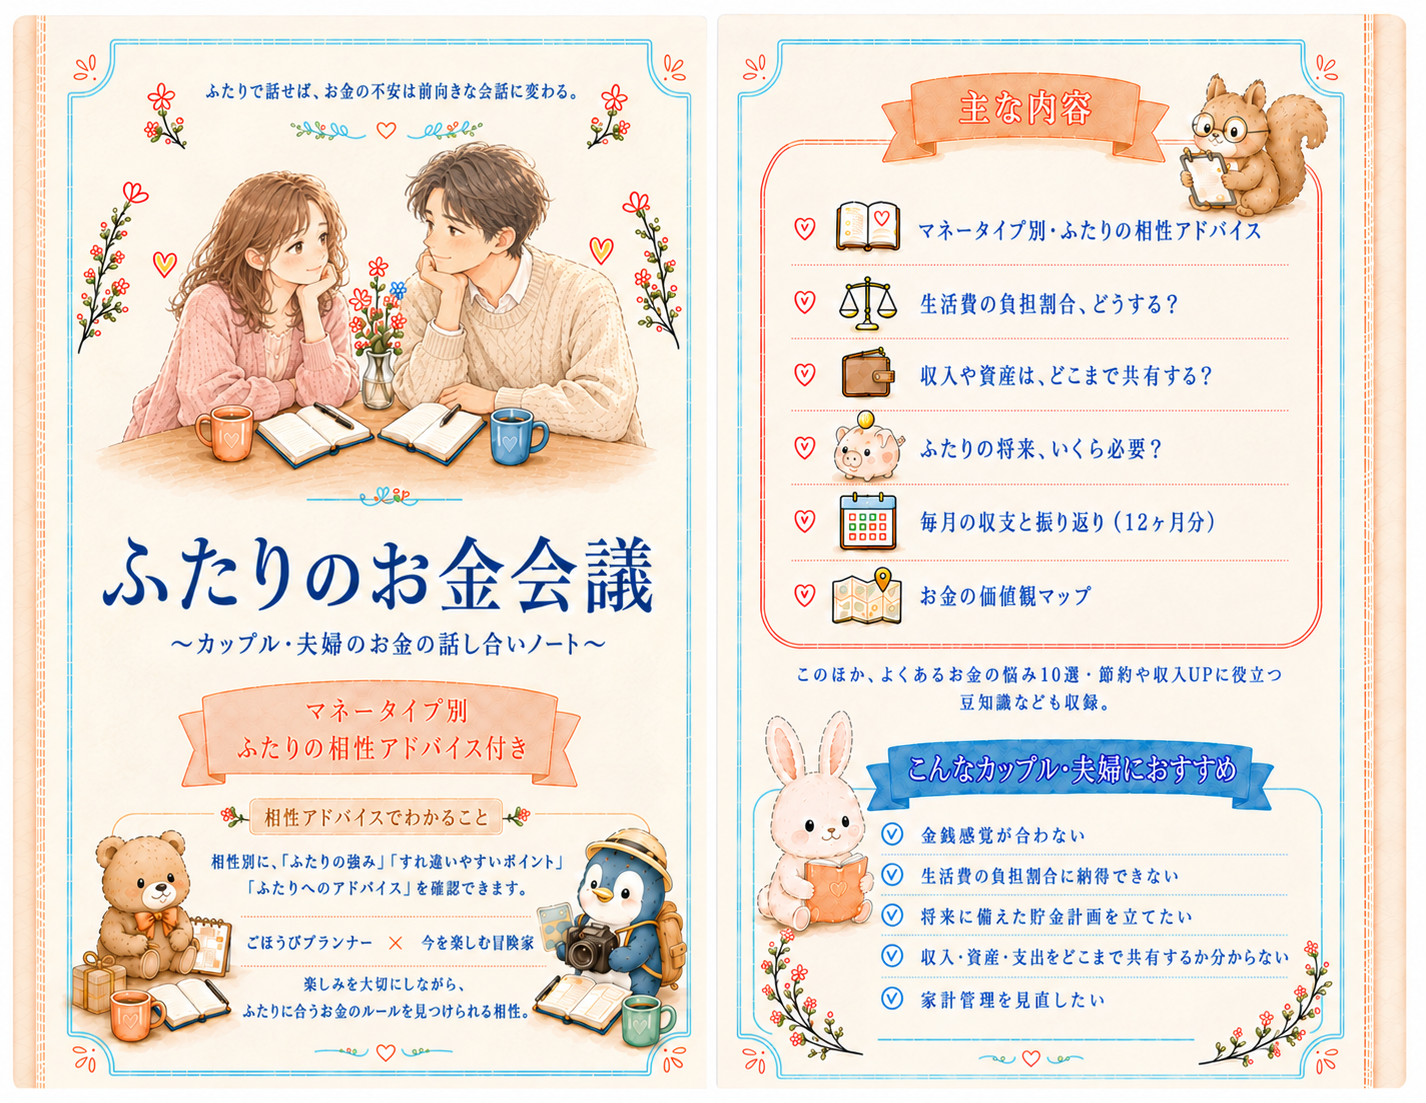
お金会議ノート 1冊(全64ページ)
- マネータイプ別の相性アドバイス
- お金の価値観の共有
- 生活費の分担や将来設計
- 毎月の収支と振り返りetc.
2027年 発売予定
- ふたりのお金会議ノート予定価格 2,970円(税込)
カップル・夫婦の“お金のモヤモヤ”を整理するためのノートです。
これからも心地よい関係を続けていくために、ぜひ、ふたりで取り組んでみてください。