「老後資金は2,000万円」と聞いたかと思えば、別の記事では4,000万円。調べるほど数字が増えていって、不安だけが残る。
結論から申し上げると、金額がこれほどバラつくのには理由があります。どう暮らすかの前提が違うだけで、どれも間違いではありません。
この記事では、公的データでの実際の不足額と、自分たちの必要額を出す3ステップをまとめました。
夫婦の老後資金、毎月の不足は約4万円
まず、実際の高齢夫婦の家計を見てみます。総務省の家計調査(2025年平均)では、65歳以上の夫婦のみの無職世帯の収支はこうなっています。
| 1か月の家計収支 | 金額 |
|---|---|
| 収入(ほとんどが年金) | 254,395円 |
| 手取り(税金などを引いた額) | 221,544円 |
| 生活費 | 263,979円 |
| 毎月の不足 | 42,434円 |
毎月の赤字は4万2,434円です。収入の89.9%を年金が占めていて、残りを貯蓄から取り崩している形です。
この不足分を65歳から25年間(90歳まで)続けると、約1,273万円になります。30年なら約1,528万円です。
「安心」の中身で、必要額は4倍変わる
ただ、これは平均的な暮らしをした場合の数字です。生命保険文化センターの調査(2025年度)では、夫婦2人の老後の生活費はこう答えられています。
| どんな暮らしか | 月額 |
|---|---|
| 最低限の日常生活費 | 23.9万円 |
| ゆとりある老後生活費 | 39.1万円 |
手取りの22.2万円と比べると、ゆとりある暮らしを望む場合は毎月約17万円の不足になります。25年分では約5,084万円です。
同じ夫婦でも、求める暮らしによって必要額は約4倍変わります。「2,000万円」も「4,000万円」も、前提が違うだけで、どちらも実在する数字です。
だから平均額を覚えても、自分の不安は消えません。必要なのは、自分たちの数字を出すことです。
自分たちの必要額を出す、3つのステップ
1. いまの生活費から、老後に減る分を引く
住宅ローンの完済、子どもの独立、通勤にかかるお金。老後に自然となくなる支出があります。
いまの生活費からこれらを引いた額が、老後の生活費のベースになります。
2. もらえる年金額を調べる
年金額は働き方と加入期間で大きく変わります。平均値はあてになりません。日本年金機構の「ねんきんネット」で、ふたりぶんの見込み額を確認してください。
3. 差額に年数をかけ、予備費を足す
「1の生活費 − 2の年金額」が毎月の不足分です。これに想定年数をかけます。65歳から90歳までなら300か月です。
さらに予備費を足します。医療・介護・住まいの修繕にあたる分で、500万〜1,000万円程度を見ておくと安心です。
出した金額を、いまから貯める年数で割れば、毎月の積立額が出ます。進め方はカップル・夫婦の貯金、毎月いくらずつ?揉めない共同貯金のルールも参考にしてみてください。
よくある質問
Q. 65歳までにいくら貯めればいいですか?
平均的な暮らしなら1,300万〜1,500万円に予備費を足した額が目安です。ゆとりを求めるなら約5,000万円になります。まずは3つのステップで自分たちの額を出してみてください。
Q. 持ち家と賃貸で変わりますか?
大きく変わります。家計調査の住居費は月17,739円しかなく、同じ調査の持家率は95.5%です。ただし、平均値は持ち家が前提だと考えてください。
家賃7万円の賃貸なら、25年で約1,568万円の上乗せになります。
Q. 足りないと分かったら、どうすればいいですか?
働く期間を延ばす、固定費を下げる、年金の受け取りを遅らせるの3つで調整できます。いちばん効くのは繰り下げ受給で、1か月遅らせるごとに受給額が0.7%増えます。
固定費の下げ方は、節約に疲れた。効率良く節約するための3つのポイントで整理しています。
まとめ
『夫婦の老後資金、いくらあれば安心?目安額と今からの備え方』
- 高齢夫婦の毎月の不足は平均4万2,434円
- 必要な老後資金は約1,300万〜5,100万円。暮らし方で大きく変わる
- 年金額はねんきんネットで確認。平均値はあてにならない
- 医療・介護・修繕の予備費を500万〜1,000万円見ておくと安心
まずは、ねんきんネットで年金の見込み額を調べるところから始めてみましょう。
※ 2026年10月時点の情報です。出典:総務省統計局「家計調査報告(家計収支編)2025年平均結果の概要」/生命保険文化センター「2025年度 生活保障に関する調査(速報版)」(2025年4月5日〜6月11日、全国の18〜79歳の男女4,837人、面接聴取法)
FREE CHECK
FUTARI NO OKANE KAIGI
ふたりのお金会議
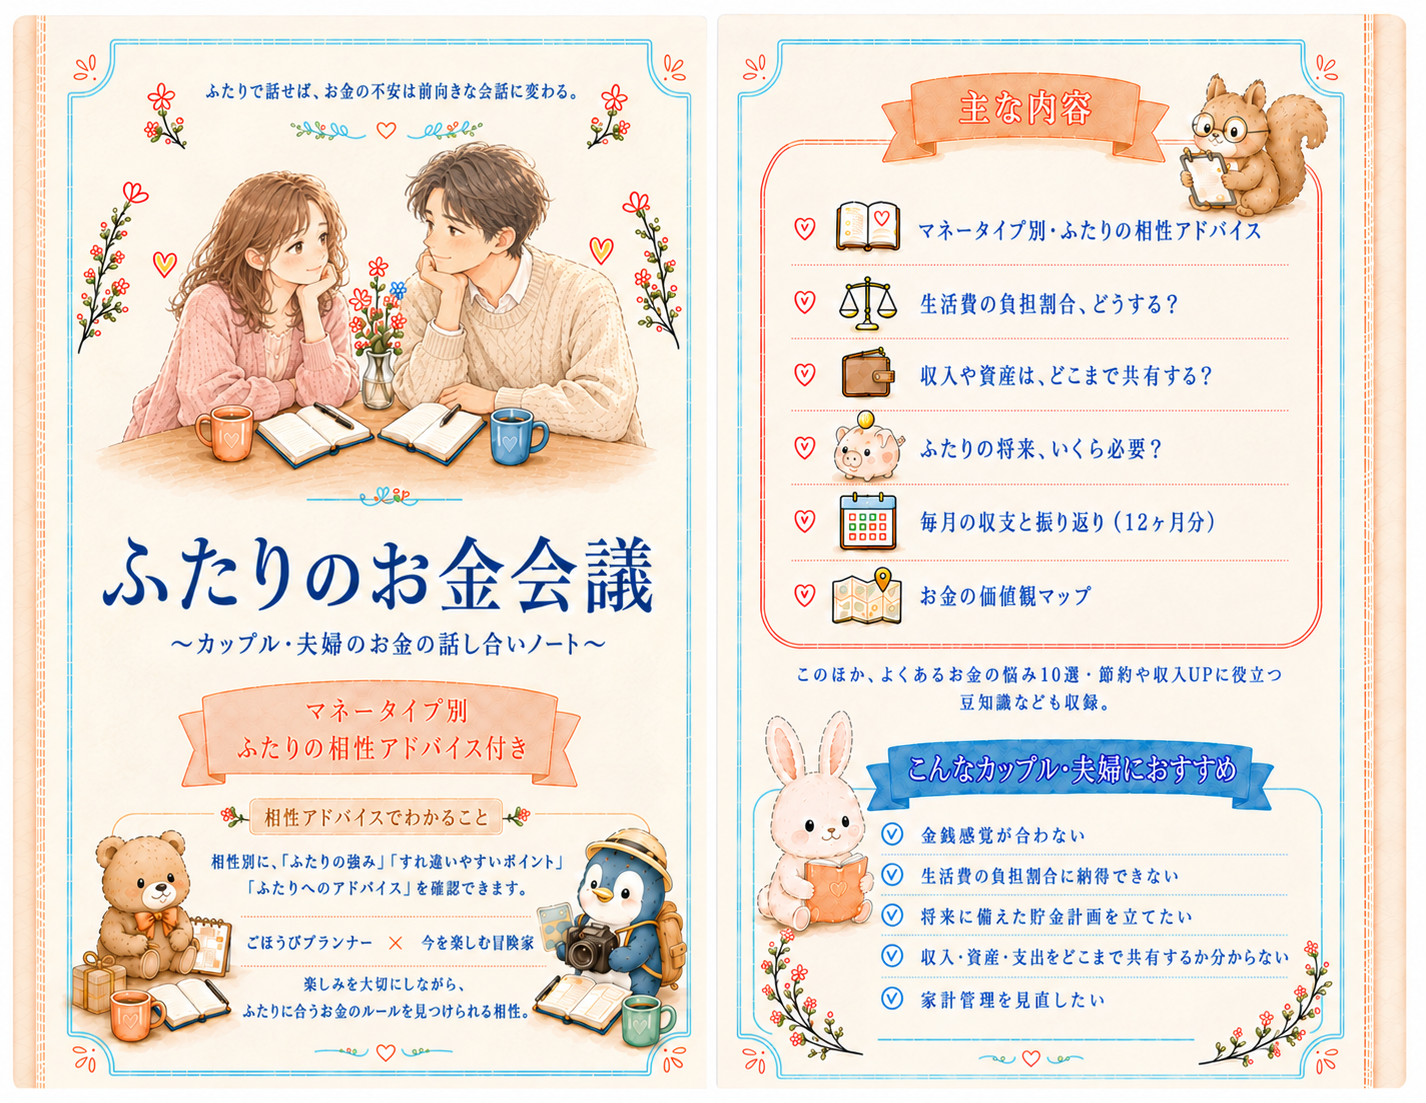
お金会議ノート 1冊(全64ページ)
- マネータイプ別の相性アドバイス
- お金の価値観の共有
- 生活費の分担や将来設計
- 毎月の収支と振り返りetc.
2027年 発売予定
- ふたりのお金会議ノート予定価格 2,970円(税込)
カップル・夫婦の“お金のモヤモヤ”を整理するためのノートです。
これからも心地よい関係を続けていくために、ぜひ、ふたりで取り組んでみてください。