ペアローンを組むことは決めた。あとは何対何にするか。収入比なのか半々なのか、調べるほど分からなくなる。
結論から申し上げると、借入割合はふたりの年収の比で決めます。借りられる額が、年収で決まるからです。
この記事では、自分たちの割合を出す3つのステップと、年収比から外していい場合をまとめました。
借入割合は、ふたりの年収比で決める
借入額は、それぞれの年収をもとに審査されます。
銀行は、1年分の返済額が年収の何%かを見ます。【フラット35】の基準では、年収400万円未満なら30%以下、400万円以上なら35%以下です。
この年収は手取りではなく、源泉徴収票の「支払金額」です。借りられる額が年収で決まるので、割合も年収の比から考えます。
| 項目 | 金額・割合 |
|---|---|
| 夫の年収 | 600万円 |
| 妻の年収 | 400万円 |
| 年収の比 | 3対2 |
| 5,000万円なら | 夫3,000万円・妻2,000万円 |
ペアローンを選ぶ理由は、主に2つです。ふたりとも住宅ローン控除を使えることと、借りられる総額が増えること。
この2つのために、年収の比から少しずらすこともあります。
自分たちの割合を出す、3つのステップ
1. ふたりの年収を並べる
源泉徴収票の支払金額を、ふたりぶん書き出します。ボーナスを含む、税金が引かれる前の額です。
育休や時短の予定があるなら、その間の年収も別に書いておきます。
2. 年収の比で借入額を割り振る
借りる総額を、年収の比で分けます。年収600万円と400万円で5,000万円を借りるなら、夫3,000万円・妻2,000万円です。
3. 返済額が年収の20〜25%以内か確かめる
決めた借入額で、それぞれの1年分の返済額を出します。審査の上限は35%ですが、余裕を見るなら20〜25%以内です。
審査は年収で見られますが、実際に払うのは手取りからです。年収の20%でも家計が苦しいなら、総額を下げてください。
年収比から外していいのは、どんなとき?
住宅ローン控除を狙う場合
ふたりとも控除が使えるので、年収が低いほうの借入を増やしたくなります。
ただ、控除で戻るのは、納めた所得税と住民税の分までです。もともと納める額が少なければ、借入を増やしても戻りません。
たとえば妻が1年に納めた税金が10万円なら、控除が20万円ぶんあっても戻るのは10万円です。納めた税金の額が、増やしていい上限です。
収入が下がる予定がある場合
産休や育休、転職、病気。どちらかの収入が下がる可能性は、どの家庭にもあります。
予定があるなら、そちらの借入を年収の比より少なめにします。返済額が大きいほうの収入が止まると、立て直せません。
最後の確認はひとつです。片方の収入が止まっても、もう片方だけで返せるか。無理なら、総額から見直してください。
名義は、出したお金のとおりに分ける
もうひとつ決めることがあります。家の名義(持分)を、何対何にするかです。
これは借入割合とは別の数字です。頭金と借入額を足した「出したお金」のとおりに分けます。
| 項目 | 金額 |
|---|---|
| 家の値段 | 3,000万円 |
| 夫が出したお金 | 2,000万円 |
| 妻が出したお金 | 1,000万円 |
| 正しい名義 | 夫3分の2・妻3分の1 |
これを半々の名義にすると、贈与税がかかります。妻の名義は1,500万円ぶんになるのに、出したのは1,000万円。差額の500万円を夫からもらったとみなされるからです。
もらうつもりがなくても同じです。名義は、出した金額のとおりにしてください。親から援助を受けた分は、受け取った人が出したお金として数えます。
頭金を出さないなら、名義は借入割合と同じです。頭金を出すなら、その分を足して計算しなおします。
よくある質問
Q. 後から割合を変えられますか?
割合を変えるには、借り換えが必要です。名義だけを移すと贈与とみなされることがあるので、最初に決めきってください。
Q. 年収が同じなら、半々でいいですか?
はい。年収が同じで頭金も同額なら、借入も名義も半々で問題ありません。頭金の額が違うときだけ、名義が半々から動きます。
Q. ペアローンを使っている人はどのくらいですか?
調査によって9%台から26%台まで幅があります。収入合算を含めるかどうかで、数え方が違うためです。
まとめ
『ペアローンの借入割合はいくらずつ?年収比での決め方と注意点』
- 借入割合はふたりの年収の比で決める。借りられる額が年収で決まるから
- 返済額が年収の20〜25%以内か確かめる。審査上限は35%
- 控除を狙って増やせるのは、納めた税金の額まで
- 収入が下がる予定があるほうは、年収の比より少なめに
- 名義は出したお金のとおりに分ける。半々にすると贈与税
まずは、ふたりの源泉徴収票を並べるところから始めてみましょう。
※ 2026年10月時点の情報です。出典:住宅金融支援機構「【フラット35】ご利用条件」/国税庁「No.4411 共働きの夫婦が住宅を買ったとき」(根拠法令:相続税法第9条)。個別の判断は金融機関・税務署または税理士にご確認ください。
FREE CHECK
FUTARI NO OKANE KAIGI
ふたりのお金会議
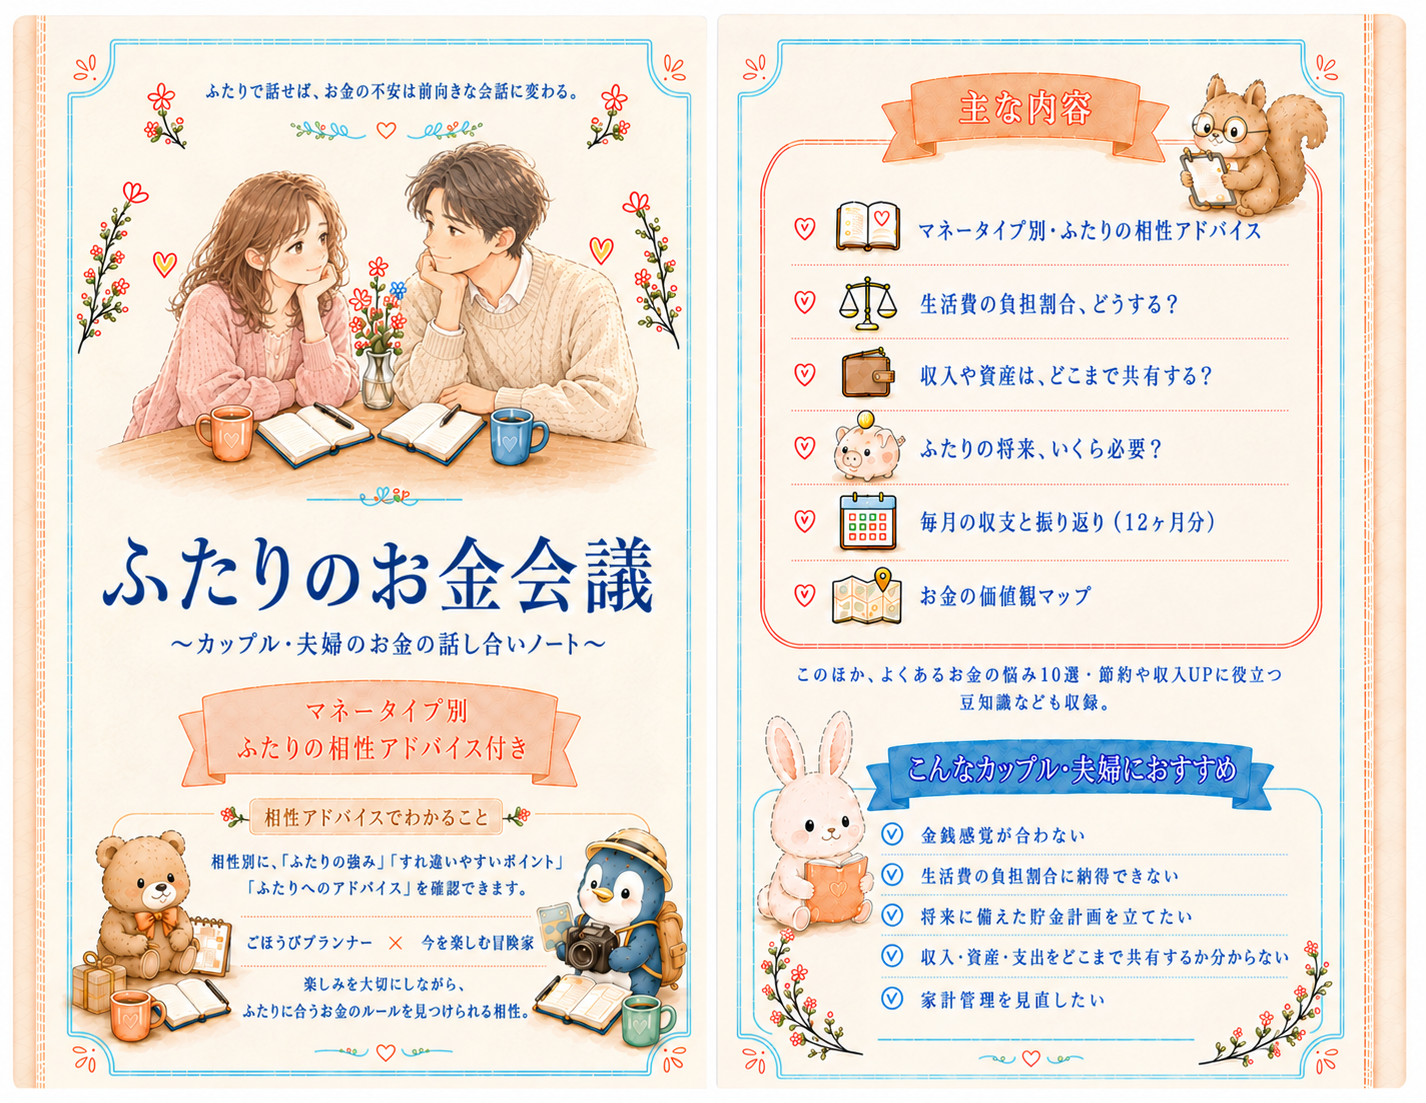
お金会議ノート 1冊(全64ページ)
- マネータイプ別の相性アドバイス
- お金の価値観の共有
- 生活費の分担や将来設計
- 毎月の収支と振り返りetc.
2027年 発売予定
- ふたりのお金会議ノート予定価格 2,970円(税込)
カップル・夫婦の“お金のモヤモヤ”を整理するためのノートです。
これからも心地よい関係を続けていくために、ぜひ、ふたりで取り組んでみてください。