ペアローンを勧められたけれど、調べると「やめた方がいい」ばかり出てくる。本当に危ないのか、判断がつかない。
結論から申し上げると、ペアローンそのものが危険なわけではありません。問題になるのは、いまの家計がこのまま続く前提で借りてしまうことです。
この記事では、後悔につながりやすい3つのケースと、組む前に確かめたい判断基準をまとめました。
ペアローンは「2本の別々のローン」
ペアローンは、ひとつの住宅に対して夫婦がそれぞれローンを契約する方法です。契約は2本になり、ふたりとも債務者になります。
そして、お互いが相手の連帯保証人になります。ここが、あとの話につながる大事な点です。
メリットははっきりしています。ふたりの収入を合わせるので借入額を増やせます。団体信用生命保険にもふたりとも加入でき、住宅ローン控除も2人分使えます。
後悔する3つのケース
1. 収入が減っても、支出が増えても、返済額は変わらない
出産、育児、病気、転職。どちらかの収入が下がる可能性は、どの家庭にもあります。
2本の契約は、それぞれ独立しています。片方の収入が減っても、その人の返済額が自動で軽くなることはありません。
とくに産休・育休は、給付があっても手取りが下がります。共働き前提で上限いっぱいまで借りていると、この時期に家計が詰まります。
さらに、持ち家は支出も増えます。固定資産税、修繕費、火災保険。賃貸のころにはなかった出費が、毎年かかります。
2. 離婚しても、ローンは残る
離婚は、契約を解消する理由になりません。ローンの名義は、原則として変更できません。
お互いの連帯保証も同じです。離婚したからという理由では外れません。元配偶者の返済が滞れば、自分に請求が来ます。
解消するなら、売却して完済するのがいちばんシンプルです。ただし売却額がローン残高を下回ると、差額を現金で用意する必要があります。
3. 片方が亡くなっても、残債は半分しか消えない
団体信用生命保険は、それぞれが自分のローンに加入します。つまり亡くなった人の分だけが完済され、残された側のローンはそのまま残ります。
対策はあります。どちらかが亡くなれば両方のローンが完済される「夫婦連生団信」を扱う金融機関もあります。金利は上乗せになりますが、検討する価値はあります。
組む前に確かめたい、3つの判断基準
1. 夫婦とも、長く安定した収入を見込めるか
ペアローンは、ふたりの収入が続くことを前提にした借り方です。子どもを持つか、時短に切り替えるか、転職の可能性はあるか。収入や支出が変わる可能性も、事前に話し合っておきましょう。
2. 片方の収入が止まったとき、何か月しのげるか
収入が片方だけになった場合、2本分の返済と生活費をまかなえる家庭は多くありません。ふたりの収入を前提にするのが、ペアローンだからです。
確かめたいのは、ずっと払えるかではなく、立て直すまでの時間を稼げるか。返済と生活費の数か月分を生活防衛資金として用意しておくと、売却や借り換えを落ち着いて選べます。
3. 離婚や死亡のとき、どうするか決めてあるか
考えたくない話ですが、万が一に備えるうえで大切な決めごとです。売るのか、どちらかが買い取るのか。方向だけでも話しておきましょう。
あわせて、登記する持分はそれぞれが出したお金の割合に合わせます。ここがズレると、差額が贈与とみなされることがあります。決め方はペアローンの借入割合はいくらずつ?年収比での決め方と注意点で詳しく扱っています。
ペアローン以外の選択肢
借入額を増やす方法は、ペアローンだけではありません。
| 借り方 | 契約 | 団信 | 住宅ローン控除 |
|---|---|---|---|
| 単独ローン | 1本 | 1人 | 1人分 |
| 収入合算(連帯保証) | 1本 | 1人 | 1人分 |
| ペアローン | 2本 | 2人 | 2人分 |
収入合算は契約が1本なので、諸費用も1本分で済みます。そのかわり、団信も住宅ローン控除も1人分です。
ペアローンは事務手数料や印紙代、抵当権の登記費用が2本分かかります。控除2人分のメリットと、この費用を見比べて決めることになります。
よくある質問
Q. 途中で単独ローンにまとめられますか?
借り換えが必要です。1人の収入で全額の審査に通る必要があり、通らないことも少なくありません。持分だけを移すと、贈与とみなされる可能性もあります。
Q. パートやアルバイトでも組めますか?
金融機関によりますが、それぞれに安定した収入が求められるのが一般的です。雇用形態や勤続年数で断られることもあります。
Q. 住宅ローン控除は本当に2人分戻りますか?
枠は2人分ありますが、戻るのは納めた所得税・住民税の範囲までです。もともと納税額が少ない人は、戻ってくる金額も少なくなります。
まとめ
『ペアローンはやめた方がいい?後悔する3つのケースと判断基準』
- ペアローンは契約が2本。お互いが相手の連帯保証人になる
- 収入や支出が大きく変動した時のリスクも考える
- 離婚時や死亡時の対策方法も事前に話し合っておく
- 万が一に備えて、返済と生活費の数か月分を生活防衛資金として用意しておく
長期的なリスクも加味した上で、本当にペアローンを組んでも大丈夫か。しっかりふたりで話し合ってみましょう。
※ 2026年10月時点の情報です。出典:国税庁「No.4411 共働きの夫婦が住宅を買ったとき」。条件は金融機関ごとに異なるため、個別の判断は取引金融機関にご確認ください。
FREE CHECK
FUTARI NO OKANE KAIGI
ふたりのお金会議
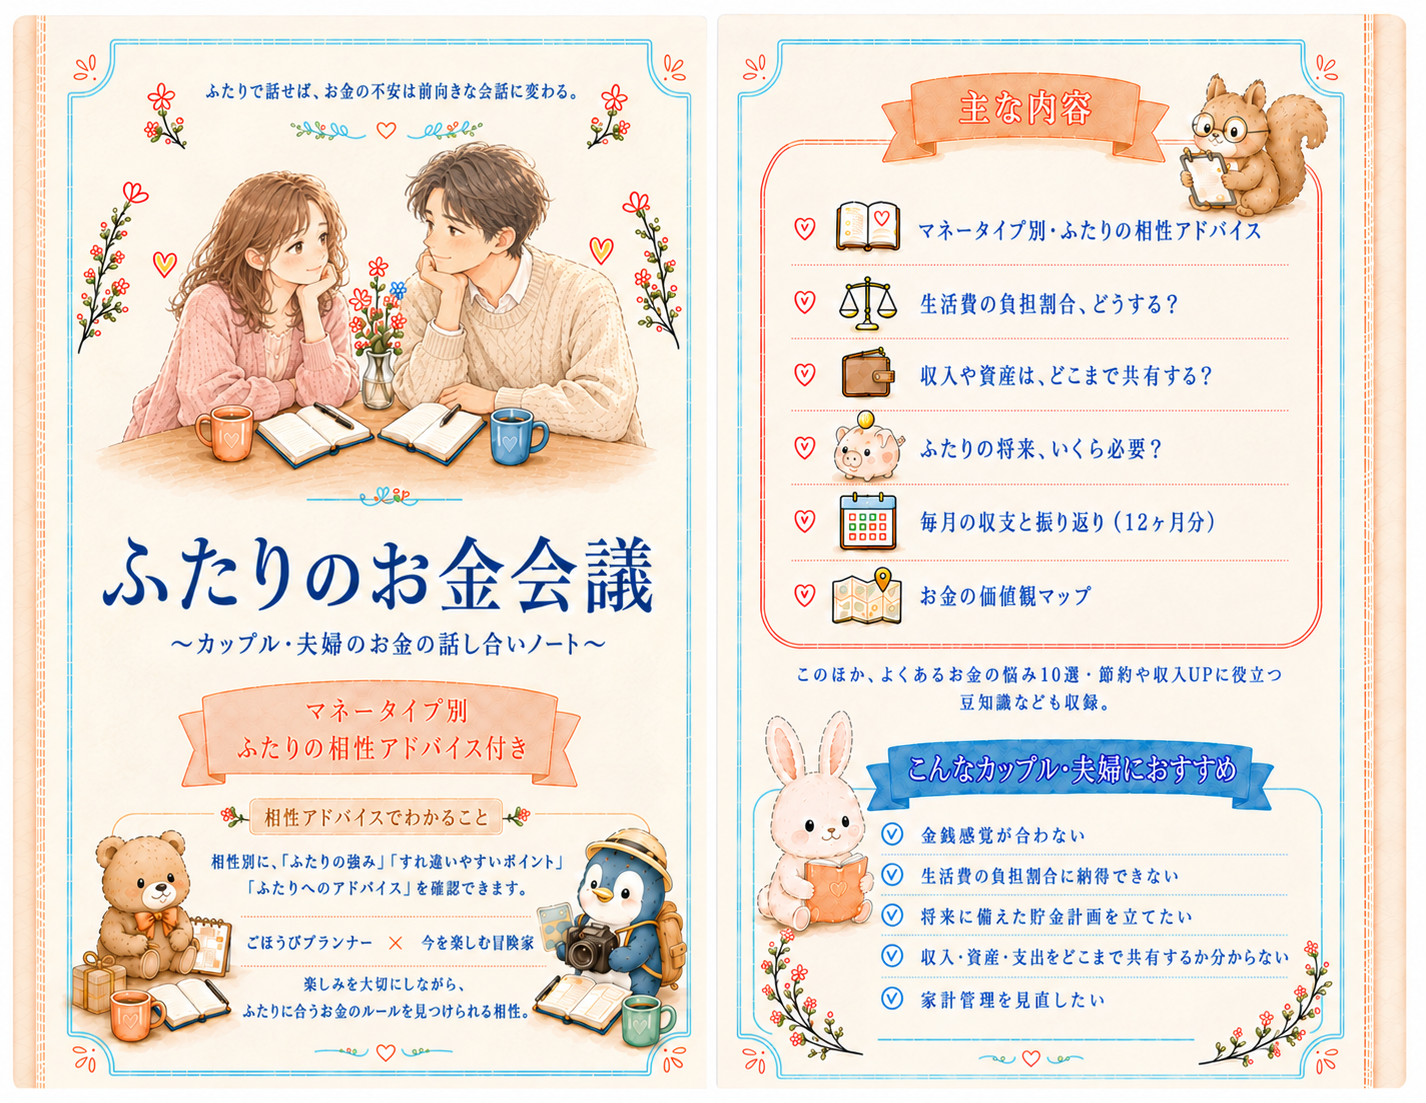
お金会議ノート 1冊(全64ページ)
- マネータイプ別の相性アドバイス
- お金の価値観の共有
- 生活費の分担や将来設計
- 毎月の収支と振り返りetc.
2027年 発売予定
- ふたりのお金会議ノート予定価格 2,970円(税込)
カップル・夫婦の“お金のモヤモヤ”を整理するためのノートです。
これからも心地よい関係を続けていくために、ぜひ、ふたりで取り組んでみてください。