離婚したい。でも、家のローンが残っている。切り出せないまま、時間だけが過ぎていく。
結論から申し上げると、離婚してもペアローンは自動では解消されません。先に決めるのは、家をどうするかです。
この記事では、体験談でよく挙がる3つの場面と、離婚する前に確認したい4つのことをまとめました。
体験談でよく挙がる、つまずく3つの場面
1. 売りたいのに、売れない
売却価格がローン残高を下回る状態をオーバーローンといいます。売っても完済できず、抵当権が外せません。
| 残債と売却価格 | どうなるか |
|---|---|
| 売却価格のほうが高い | 売って完済できる。残ったお金は分け合う |
| 残債のほうが高い | 不足分を現金で用意するか、任意売却を相談 |
オーバーローンでも、不足分を現金で埋めれば売れます。銀行が抵当権を外すのは、完済できる場合だけだからです。
そして、ここで止まることが多くあります。その現金を、どちらがいくら出すか。話がまとまらず、売却そのものが進まなくなります。
2. 一本化したいのに、審査に通らない
子どもを転校させたくない。住み慣れた家を離れたくない。そうした理由から、どちらかが住み続ける選択をする場面です。
一本化とは、相手のローンも自分が引き受けることです。ふたりで4,000万円を借りていたなら、ひとりで4,000万円を借り直します。
つまりひとりの収入で全額の審査を受け直すことになるので、届かないことがあります。
たとえば【フラット35】の基準では、ほかの借入れも合わせた年間の返済額が年収400万円未満なら30%以下、400万円以上なら35%以下。ここを超えると通りません。
3. 住み続ける約束が、守られない
売却も一本化もできないとき、よくあるのが「家には妻と子が住み、出ていった夫が自分の分を払い続ける」という約束です。
ただ、離婚協議書や公正証書に書いても、銀行には通じません。ふたりの約束は、銀行との契約を変えないからです。
そして約束は、何年も先まで続きます。元夫が再婚したり、転職で収入が下がったりしたときに、支払いが止まることがあります。
止まれば、住んでいる側に、元夫の分まで請求が来ます。払えなければ、住み続けるつもりだった家を手放すことになります。
離婚する前に確認しておきたい、4つのこと
1. ローンの残高と、家の査定額を調べる
この2つの数字で、取れる道が決まります。残高は年に一度届く残高証明書か銀行アプリ、査定額は不動産会社で分かります。
2. 売るか、どちらかが住み続けるかを決める
査定額が残高を上回るなら、売って分けるのがいちばん簡単です。下回るなら、現金を足して売るか、住み続けるかの二択になります。
3. 離婚後の生活費と住居費を出す
住み続ける側は、ローンに加えて固定資産税や修繕費もかかります。出ていく側は、家賃が新たに増えます。
お金が回らなくなるトラブルを防ぐためにも、事前にシミュレーションしておきましょう。
4. 返済と財産分与の取り決めを整理する
家は話し合いで分けられますが、借金は話し合いでは分けられません。返す人を変えるには、貸した側の了解がいります(民法第472条)。
ペアローンでは通常、お互いが相手の保証人になっています。書面に残すだけでなく、銀行の手続きも必ずセットで進めてください。
ペアローンを解消する、4つの方法
| 方法 | 必要な条件 |
|---|---|
| 売却して完済 | 売却価格が残債を上回ること |
| 単独名義に借り換え | 残る側がひとりで全額の審査に通ること |
| 免責的債務引受 | 銀行の承諾(民法第472条) |
| 任意売却 | 銀行の合意。残った借金は分割で返す |
いずれも銀行の判断が必須となり、基本的に数か月かかります。離婚の話と並行して、早めに動いておくようにしましょう。
よくある質問
Q. 相手が勝手に家を売ることはできますか?
共有名義なので、片方だけでは売れません。基本的にふたりの同意が必要です。
Q. 任意売却とは、どういうものですか?
銀行の合意を得て、ローンが残ったまま売る方法です。売ったあとの借金は分割で返します。銀行が応じるとは限りません。
まとめ
『ペアローン離婚の体験談に学ぶ。つまずきやすい3つの場面』
- オーバーローンだと、そのままでは売れない
- 一本化の審査はひとりの収入で全額。なかなか通らない
- 住み続ける約束は、守られないことがある
- まず調べるのはローン残高と、いまの売却価格
- 離婚後の生活費も、先に計算しておく
まずは、ローン残高証明書を見るところから始めてみましょう。
※ 2026年10月時点の情報です。出典:民法第472条(免責的債務引受)/住宅金融支援機構「【フラット35】ご利用条件」。個別の判断は金融機関・弁護士にご確認ください。
FREE CHECK
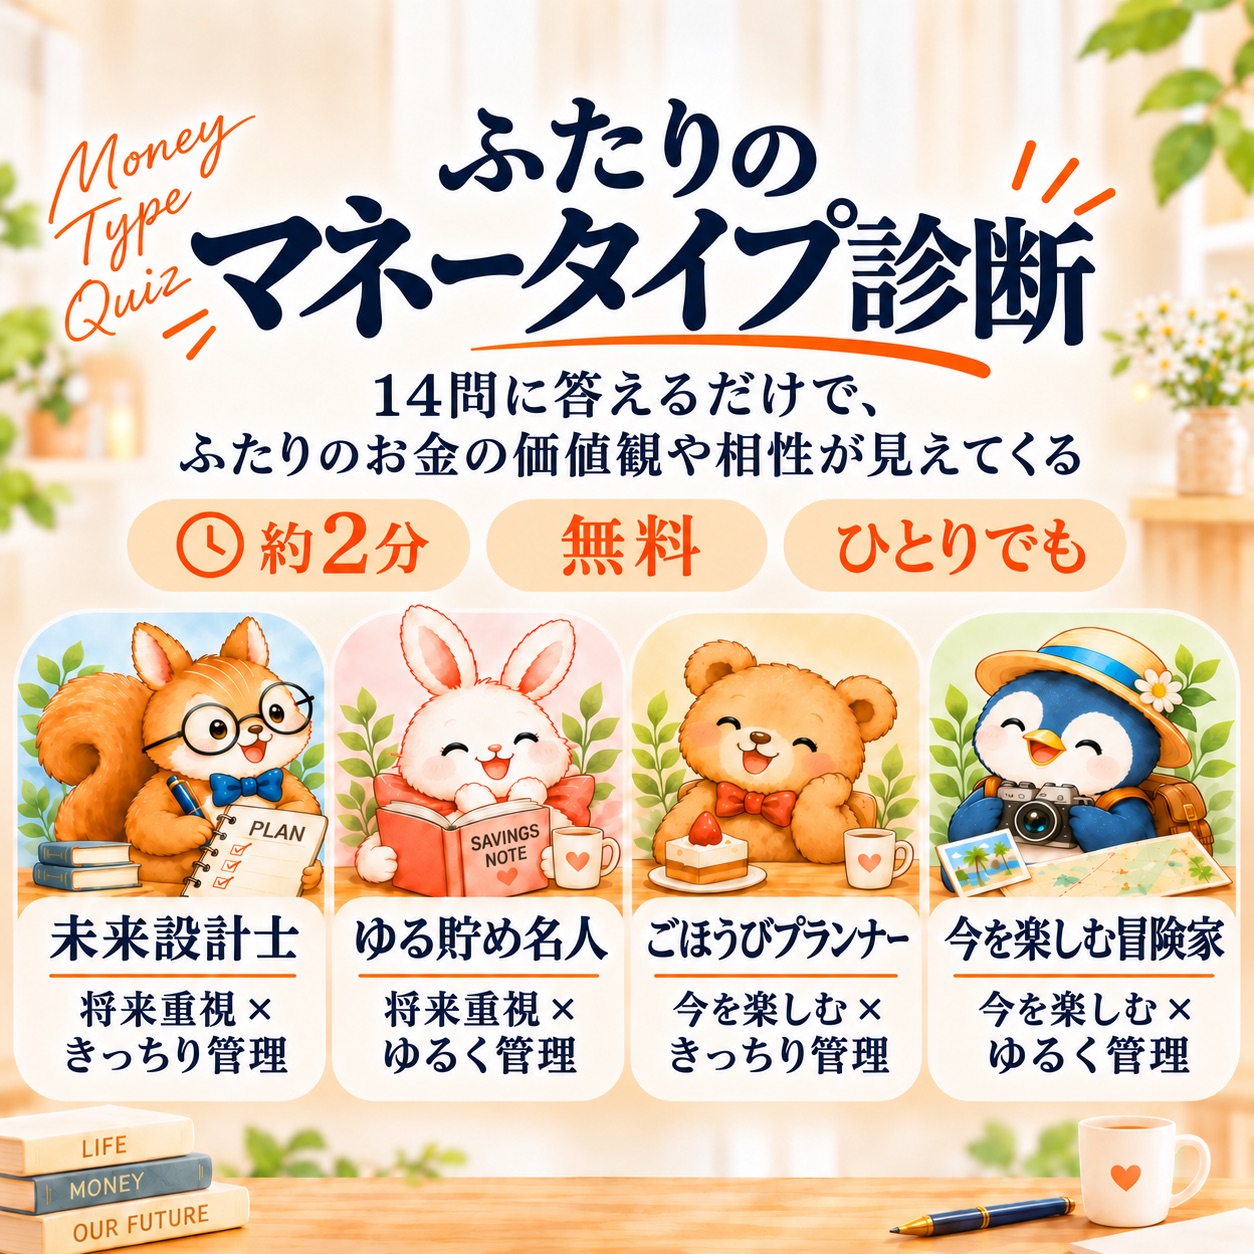
FUTARI NO OKANE KAIGI
ふたりのお金会議
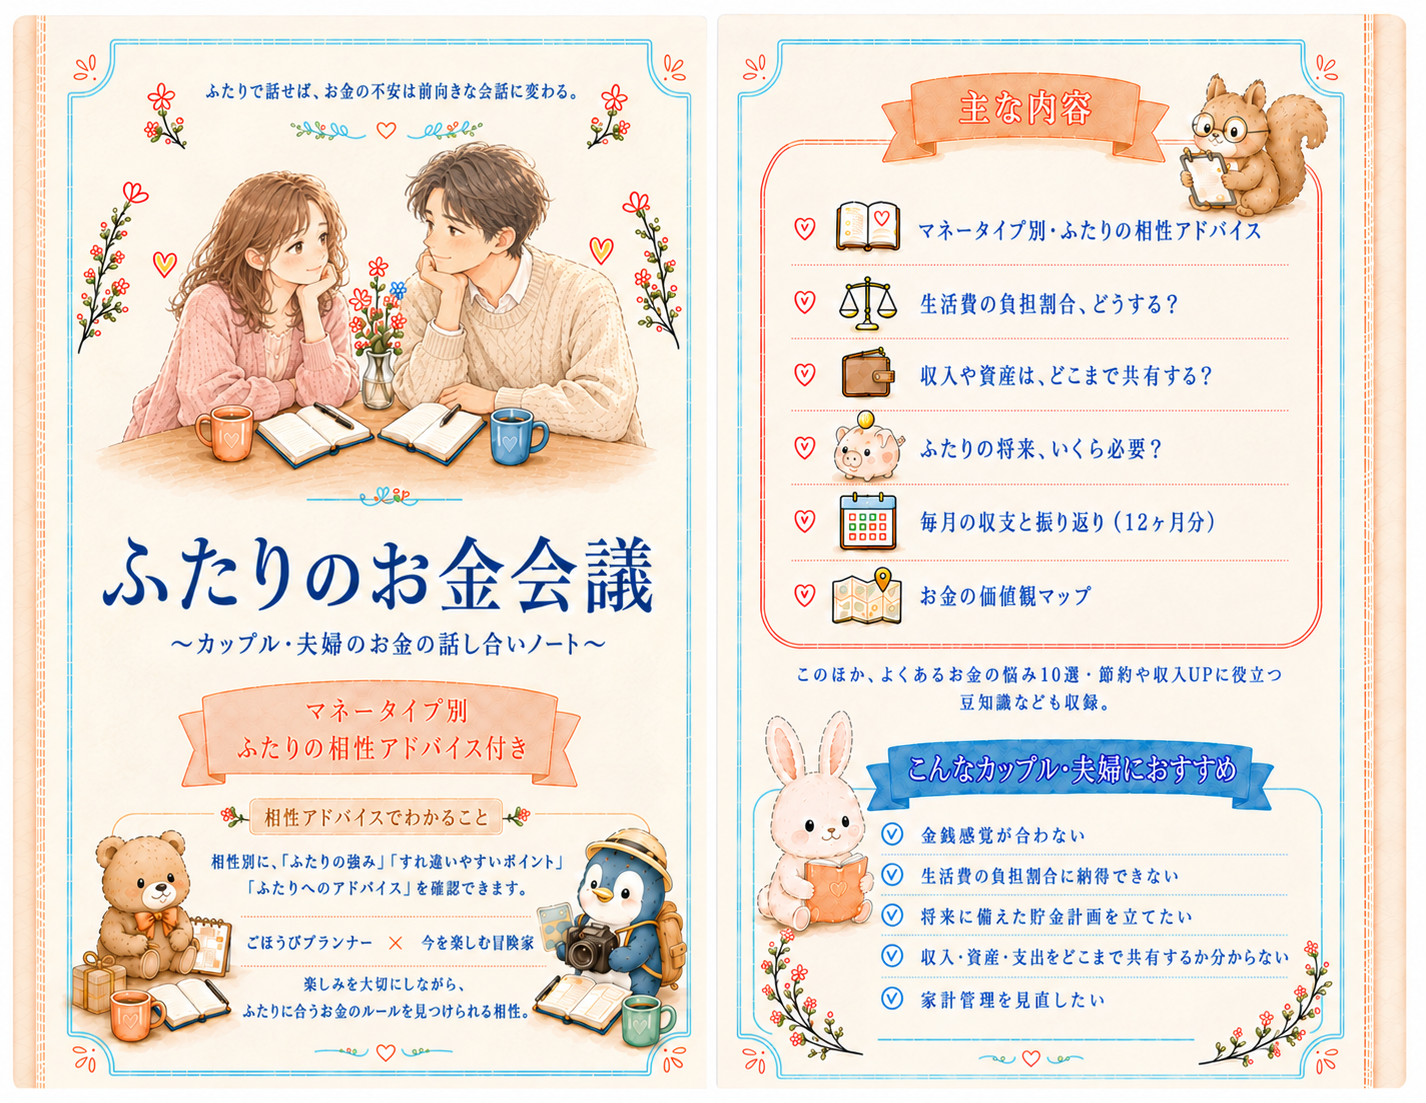
お金会議ノート 1冊(全64ページ)
- マネータイプ別の相性アドバイス
- お金の価値観の共有
- 生活費の分担や将来設計
- 毎月の収支と振り返りetc.
2027年 発売予定
- ふたりのお金会議ノート予定価格 2,970円(税込)
カップル・夫婦の“お金のモヤモヤ”を整理するためのノートです。
これからも心地よい関係を続けていくために、ぜひ、ふたりで取り組んでみてください。