「相手の親に借金があるって聞いたけど、私たちにも関係あるの?」
「うちの親に借金がある。結婚前に、相手にどう伝えればいい?」
親の借金は、本人の借金ではないだけに、「どこまで自分たちに関係あるのか」戸惑いやすいテーマです。
まず前提として、親の借金は、原則として子どもが返す義務はありません。
一方で、保証人になっている、実家を残したい、親を放っておけない、といった事情で「支えるしかない」人もいます。その場合も、ふたりで上限を決めておけば、結婚生活は守れます。
大事なのは、「どんな借金で、ふたりの生活にどう影響するか」を結婚前に確かめ、どこまで関わるかをふたりで決めておくことです。
この記事では、相手の親に借金があるときと自分の親に借金があるとき、それぞれの確認したいことと伝え方、そしてふたりで決める線引きをまとめました。
親に借金がある家は、珍しくない
「家計の金融行動に関する世論調査(2025年)」によると、二人以上世帯のうち、借入金がある世帯は18.7%。世帯主が50代では22.3%、60代では14.3%です。
借入の目的でいちばん多いのは「住宅の取得・増改築」で48.1%。つまり「親に借金がある」の半分近くは住宅ローンで、それ自体は珍しいことでも、問題でもありません。心配すべきなのは、借金の「有無」ではなく「中身」です。
※ 出典:金融経済教育推進機構「家計の金融行動に関する世論調査 2025年」(二人以上世帯調査)
親の借金は、子どもに返す義務があるのか
親が生きている間は、原則として親名義の借金を子どもが返す義務はありません。
ただし、次の場合は話が変わります。
- 子どもが連帯保証人になっている……親の借金でも、返済義務は保証人にある
- 子どもの名義で借りている……親が使うお金でも、名義人が返す義務を負う
- 親が亡くなり、相続する……亡くなった後は、借金も財産と一緒に相続人(配偶者や子ども)に引き継がれる。ただし家庭裁判所で相続放棄の手続きをすれば、借金も財産も引き継がない
※ 参照:民法(e-Gov法令検索)第446条(保証人の責任)・第896条(相続の一般的効力)・第915条(相続の承認又は放棄をすべき期間)/裁判所「相続の放棄の申述」。法的な判断は個別の事情によります。保証や相続が関わる場合は、弁護士や法テラスなどの専門窓口にご相談ください。
相手の親に借金があるとき、確認しておきたい4つのこと
1. 借金の「種類」と、返済が滞っていないか
住宅ローンや事業の運転資金のように、目的がはっきりして計画的に返しているものなら、心配は小さくなります。
一方、
- 消費者金融やカードローンが複数ある
- 返済が遅れている
- 取り立ての連絡が来ている
といった状態なら、生活への影響が出やすい段階です。
2. 相手本人が、保証人や名義人になっていないか
ここがいちばん大事です。相手が連帯保証人や名義人になっていると、親の借金がそのまま、子へと引き継がれてしまいます。
3. 相手が、親にお金を渡していないか
法的な義務はなくても、毎月仕送りをしている、頼まれるたびに立て替えているというケースは少なくありません。今いくら渡していて、結婚後も続けるつもりなのか。
ここは家計に直結するので、はっきり聞いておいてください。
4. 相手自身が、その状況をどう考えているか
「親のことだから、自分がなんとかしないと」と抱え込むタイプか、「親の問題は親の問題」と線を引けるタイプか。結婚相手の考え方は、結婚後の家計に影響します。
(結婚相手への聞き方の例)
- ❌「親の借金って、いくらあるの? 私たちも払うことになるの?」
- ⭕「これから一緒に家計を考えたいから、ご両親の借金のことを教えてほしい。あなたが保証人になっていたり、仕送りしていたりする?」
自分の親に借金があるとき、相手への伝え方
「言ったら引かれるかも」と隠したくなりますが、結婚後に分かると、トラブルになりかねません。「親の借金」や「自分たちの生活にどう影響するのか」は、なるべく早い段階で伝えてあげましょう。
1. 伝えるのは、結婚の話が具体的になる前
目安は、「将来一緒に住みたいね」のような話が出始めたころ。プロポーズの後や、両家の顔合わせの直前に伝えると、「なぜ今ごろ……」と受け取られやすくなります。
2.「自分がどこまで関わっているか」を先に言う
相手がいちばん心配するのは、「自分たちも返すことになるのか」です。まず、自分が保証人や名義人になっているか、仕送りをしているかを、隠さずに伝えてください。
関わっていないなら「肩代わりするつもりもない」と添えれば、相手の構えが解けます。関わっている、支えるつもりなら、「毎月◯円まで」「◯年まで」と自分で決めている上限まで伝えると、相手は「ふたりの生活にどう影響するか」を具体的に考えられます。
3. 種類と、今の状況をセットで話す
「借金がある」だけだと、相手は最悪のケースを想像します。何の借金で、返済は滞っていないか、自分が仕送りをしているかまで話すと、相手は状況を把握出来て安心します。
- ❌「実は、うちの親に借金があって……」
- ⭕「先に話しておきたいことがあって。うちの親に借金があって、自分も月◯円だけ返済を手伝ってる。◯年で終わる予定で、それ以上は出さないと決めてる。ふたりの生活にどう関わるか、一緒に考えてほしくて」
※ お金の話をするときは、お互いが疲れているタイミングを避け、余裕のある休日などに話すと、落ち着いて聞いてもらいやすくなります。
親の借金を引き継ぐことになったとき
すでに保証人になっている、実家や家業を残したいので相続放棄は考えていない、親が返せず放っておけない。そうした事情で「支えるしかない」という人も少なくありません。その場合は、次の順番で考えてみてください。
1. まず、借金の全体像を1枚に出す
借入先・残高・金利・毎月の返済額・滞納の有無を、具体的な数字まですべて書き出しましょう。
2. 肩代わりの前に、親本人の「債務整理」を検討する
子どもが返す前に、親自身が任意整理・個人再生・自己破産などの手続きをとることで、負担が大きく減るケースがあります。利息のカットや返済額の見直しが出来るため、まずは親本人に専門窓口へ相談してもらうことが先です。
3. 支えるなら、家計に組み込む「上限」を決める
それでも支える場合は、「月◯円まで」「◯年まで」と上限と期限を決めて、家計の固定費として組み込みます。ふたりの貯金には手を付けない、生活に影響のない範囲で援助する、といったルールも先に決めておくと安心です。
4. ひとりで抱えず、無料の相談窓口を使う
親の借金は、本人も家族も相談しにくいものです。公的・公益の窓口は無料で使えるので、「引き継ぐしかない」と決める前に、一度話してみてください。
- 法テラス……法律相談の案内。収入が一定以下なら弁護士・司法書士への無料相談も
- 日本クレジットカウンセリング協会……クレジットやローンの多重債務について、無料でカウンセリングと任意整理の支援
- 金融庁「金融サービス利用者相談室」……借金や金融トラブルの相談先の案内
結婚を慎重に考えたほうがいいケース
親の借金そのものより、次のようなことがあるなら、立ち止まって考える段階かもしれません。
- 本人が保証人や名義人になっていて、金額が大きい
- 本人が親に仕送りしていて、家計が苦しそう
- 親の借金について聞くと、怒る・話をそらす・隠す
- 「結婚したら、あなたにも助けてほしい」と最初から当てにされている
親の借金は、ふたりで線を引ける相手なら乗り越えられます。線を引けない、話し合えないなら、結婚後の家計を一緒に守っていくのは難しくなります。
よくある質問
Q. 親の借金を理由に、相手の親から結婚を反対されています
相手の親が心配しているのは、「自分の子どもが肩代わりさせられるのでは」という点です。本人が法的に関わっていないこと、ふたりで肩代わりしないと決めていることを、具体的に伝えてください。もし借金を受け継ぐ場合は、その返済計画などもしっかり共有しましょう。
Q. 結婚相手(または自分)が、すでに親の借金の保証人になっています
保証人になっている分は、本人の借金と同じ扱いになります。まず残高・毎月の返済額・完済時期をはっきりさせ、親本人の債務整理で減らせないかを確認してください。そのうえで、ふたりの家計に組み込める額なら、結婚をあきらめる理由にはなりません。
Q. 親の借金を返しながら、結婚生活は成り立ちますか
無理のない返済計画を立てることが出来れば、成り立ちます。大事なのは、返済と同時に「ふたりの貯金目標」も持つこと。返済だけの家計になると、将来の見通しが立たず、気持ちが続きません。
Q. 親が亡くなったら、借金はどうなりますか
親が亡くなると、借金は財産と一緒に相続人(配偶者や子ども)に引き継がれます。ただし、家庭裁判所に相続放棄を申述すれば、借金も財産も引き継ぎません。申述は「相続の開始を知ったときから3か月以内」と民法で決められているため、そのときが来たら早めに専門家に相談してください。
※ 参照:裁判所「相続の放棄の申述」
Q. 相手の親の借金を、自分の親に話すべきですか
金額が小さく、相手本人が一切関わっていないなら、必ずしも話す必要はありません。ただ、結婚後の生活に影響が出る可能性が少しでもあるなら、早めに共有しましょう。「借金の種類」や「返済状況」なども伝えてあげると、事前に準備がしやすくなります。
まとめ
『親に借金があると結婚に影響する?子の返済義務と、引き継ぐときの線引き』
- 親が生きている間、親の借金を子どもが返す義務は原則ない(亡くなった後は相続の対象。相続放棄も可能)
- 相手の親に借金があるなら、借金の種類・結婚相手が保証人でないか・仕送りの有無・返済状況を確認する
- 自分の親に借金があるなら、結婚の話が具体的になる前に伝える
- 支えるしかない場合は、親本人の債務整理を検討 → 上限と期限を決めて、無理のない範囲で援助する
親の借金は、「関わらない」でも「支える」でも、ふたりでルールを決めれば乗り越えられます。まずは、借金の返済状況をふたりで共有するところから始めてみましょう。
FUTARI NO OKANE KAIGI
ふたりのお金会議
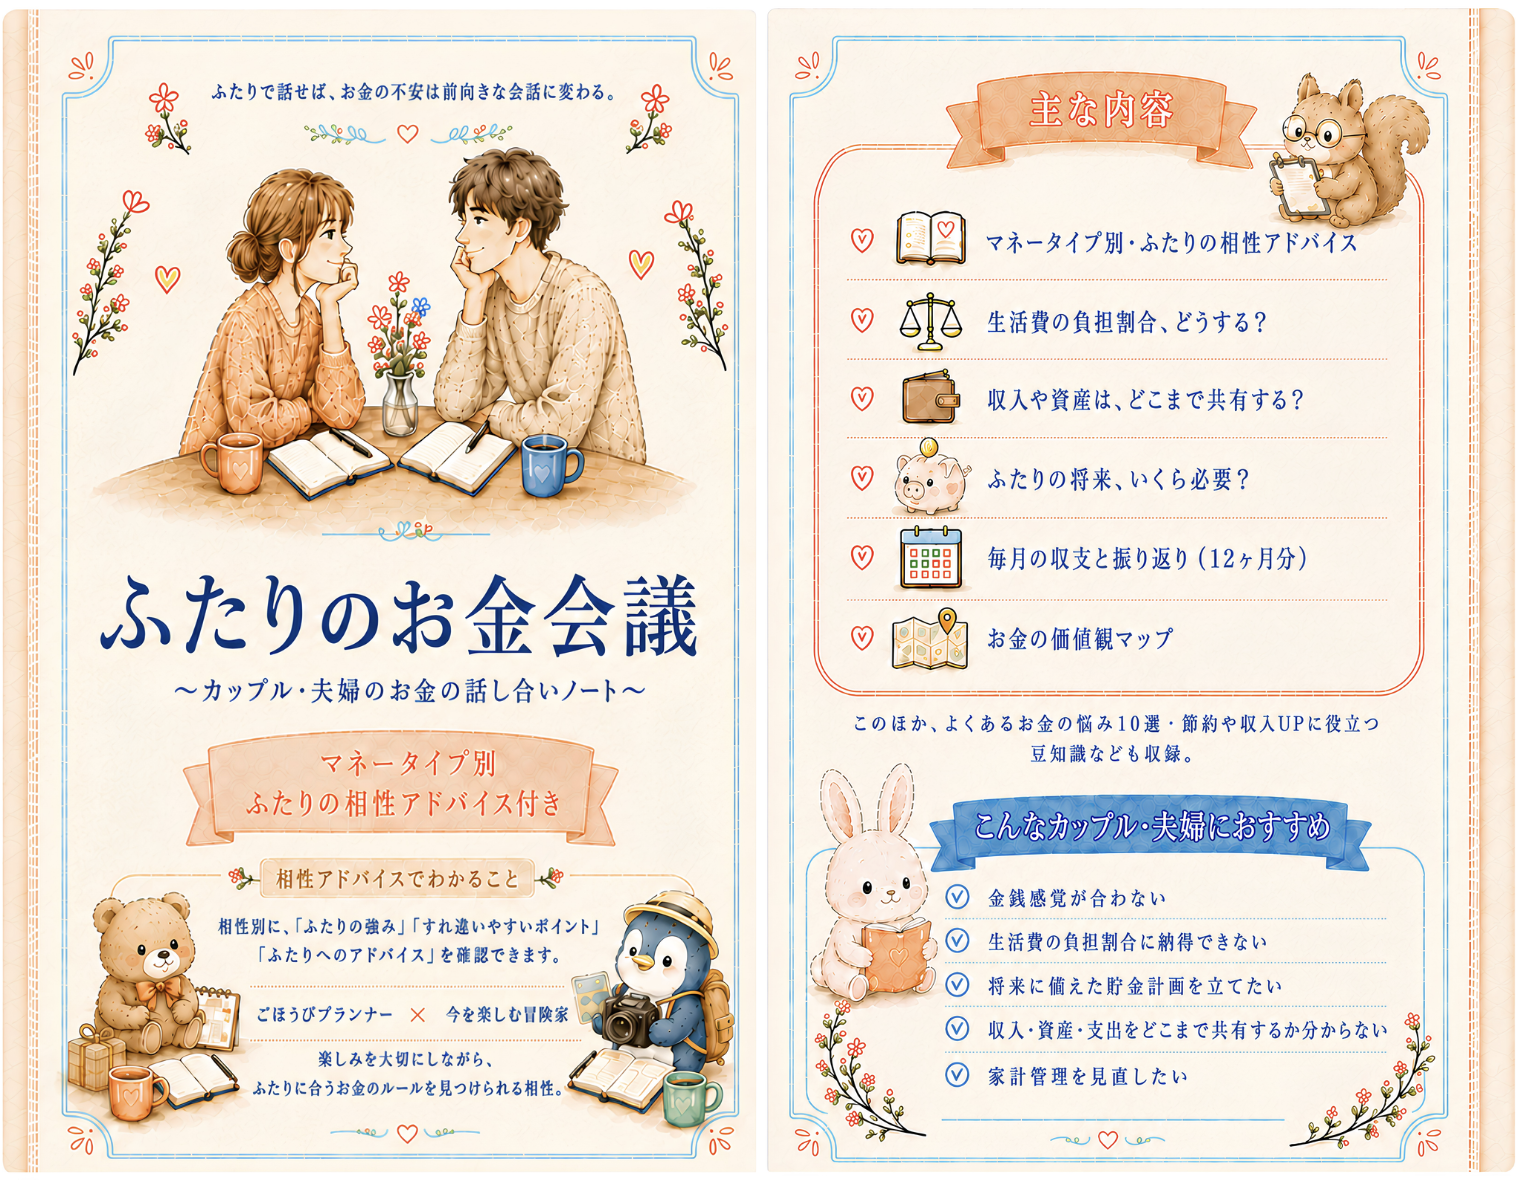
お金会議ノート 1冊(全64ページ)
- マネータイプ別の相性アドバイス
- お金の価値観の共有
- 生活費の分担や将来設計
- 毎月の収支と振り返りetc.
2027年 発売予定
- ふたりのお金会議ノート予定価格 2,998円(税込)
カップル・夫婦の“お金のモヤモヤ”を整理するためのノートです。
これからも心地よい関係を続けていくために、ぜひ、ふたりで取り組んでみてください。