育休で収入が減ったので、夫の配偶者控除が使えるらしい。でも、育休手当が減ったり、あとで面倒なことにならないか心配。そう感じている方は多いと思います。
この記事では、デメリットの有無と使える条件、申告で気をつけることをまとめました。
控除そのものに、デメリットはほぼない
先に結論です。心配されやすい3つは、どれも起きません。
| 心配されやすいこと | 実際は |
|---|---|
| 育休手当が減る? | 減らない。控除とは別の制度 |
| 夫の社会保険の扶養に入る必要がある? | ない。育休中は自分の保険料が免除される |
| 復職後に不利になる? | ならない。その年ごとの判定 |
とくに1つめは誤解が多いところです。配偶者控除は夫の所得税を減らす制度で、妻がもらう育休手当とは何の関係もありません。
2つめは、そもそも入れません。自分が勤務先の健康保険に入っているかぎり、夫の扶養には入れないからです。育休中も加入は続いていて、保険料だけが免除されます。
育休中に配偶者控除を使える条件
判定するのは、その年1年間の合計所得金額です。2026年分(令和8年分)は、金額の基準が変わりました。
| 妻の合計所得金額 | 受けられる控除 |
|---|---|
| 62万円以下(給与収入136万円以下) | 配偶者控除(最大38万円) |
| 62万円超〜133万円以下 | 配偶者特別控除(最大38万円) |
配偶者特別控除は、基準を超えてもすぐにゼロにはなりません。合計所得95万円までは同じ38万円で、そこから段階的に減っていきます。
ここがいちばん大事な点です。育児休業給付金と出産手当金は非課税なので、この合計所得に含まれません。
つまり判定に使うのは、育休に入る前にもらった給与とボーナスだけ。年の途中から育休に入った人は、ここで基準を下回ることがよくあります。
たとえば3月から育休に入ったなら、判定に使うのは1〜2月の給与とボーナスだけです。ふだんの年収が高い人でも、その年だけは配偶者控除の対象になることがあります。
あわせて、控除を受ける夫側の合計所得が1,000万円以下であることも条件です。夫の所得が900万円を超えると、控除額は段階的に減ります。900万円以下なら38万円、900万円超950万円以下で26万円、950万円超1,000万円以下で13万円です。
いくら節税できる?
控除額38万円が、そのまま戻ってくるわけではありません。38万円に夫の税率をかけた分だけ、所得税が減ります。
| 夫の課税所得 | 減る所得税 |
|---|---|
| 195万円以下(税率5%) | 約1万9,000円 |
| 330万円以下(税率10%) | 約3万8,000円 |
| 695万円以下(税率20%) | 約7万6,000円 |
| 900万円以下(税率23%) | 約8万7,000円 |
ここでいう課税所得は、年収から給与所得控除や社会保険料などを引いたあとの金額です。年収そのものではありません。
このほかに、控除額に応じて住民税も下がります。
注意するのは、申告のしかた
デメリットらしいデメリットがあるとすれば、ここです。
1. 自動では適用されない
控除を受けるには、夫が年末調整で妻の所得を申告する必要があります。「基礎控除申告書 兼 配偶者控除等申告書……」という長い名前の用紙です。黙っていて適用されることはありません。
この書類には妻の名前と所得の見積りを書くので、夫の勤務先には伝わります。妻の勤務先には関係のない手続きです。
2. 見積りがずれたら、直す
年末調整の時点では、妻のその年の所得は見積りです。実際の所得が基準を超えたら、確定申告で修正します。放置すると、あとから追加で納めることになります。
3. 復職した年は、改めて判定する
控除はその年ごとの判定です。復職して所得が基準を超えた年は、対象から外れます。前年に受けたことへのペナルティはありません。
よくある質問
Q. 夫が自営業の場合はどうなりますか?
年末調整がないので、確定申告で申告します。受けられる条件は会社員の場合と同じです。
Q. 育休中なのに住民税の通知が来ました
住民税は前年の収入で決まるので、育休中でも支払いが続きます。
Q. 申告し忘れていました
確定申告をすれば受けられます。過去5年分までさかのぼって請求できます。
まとめ
『育休中の配偶者控除、デメリットは?使える条件と申告の注意点』
- 育休手当は減らない。控除とは別の制度
- 育休中は保険料が免除される。夫の扶養に入る必要はない
- 2026年分は合計所得62万円以下(給与収入136万円以下)が目安
- 育休手当は所得に入らない。判定は育休前の給与だけ
- 配偶者控除は、自動では適用されない。夫の年末調整で申告する
まずは、今年もらった給与とボーナスの合計を確かめるところから始めてみましょう。
※ 2026年10月時点の情報です。出典:国税庁「No.1191 配偶者控除」「No.1195 配偶者特別控除」「No.1410 給与所得控除」「確定申告書等作成コーナー」/厚生労働省「Q&A〜育児休業等給付〜」。個別の判断は税務署にご確認ください。
FREE CHECK
FUTARI NO OKANE KAIGI
ふたりのお金会議
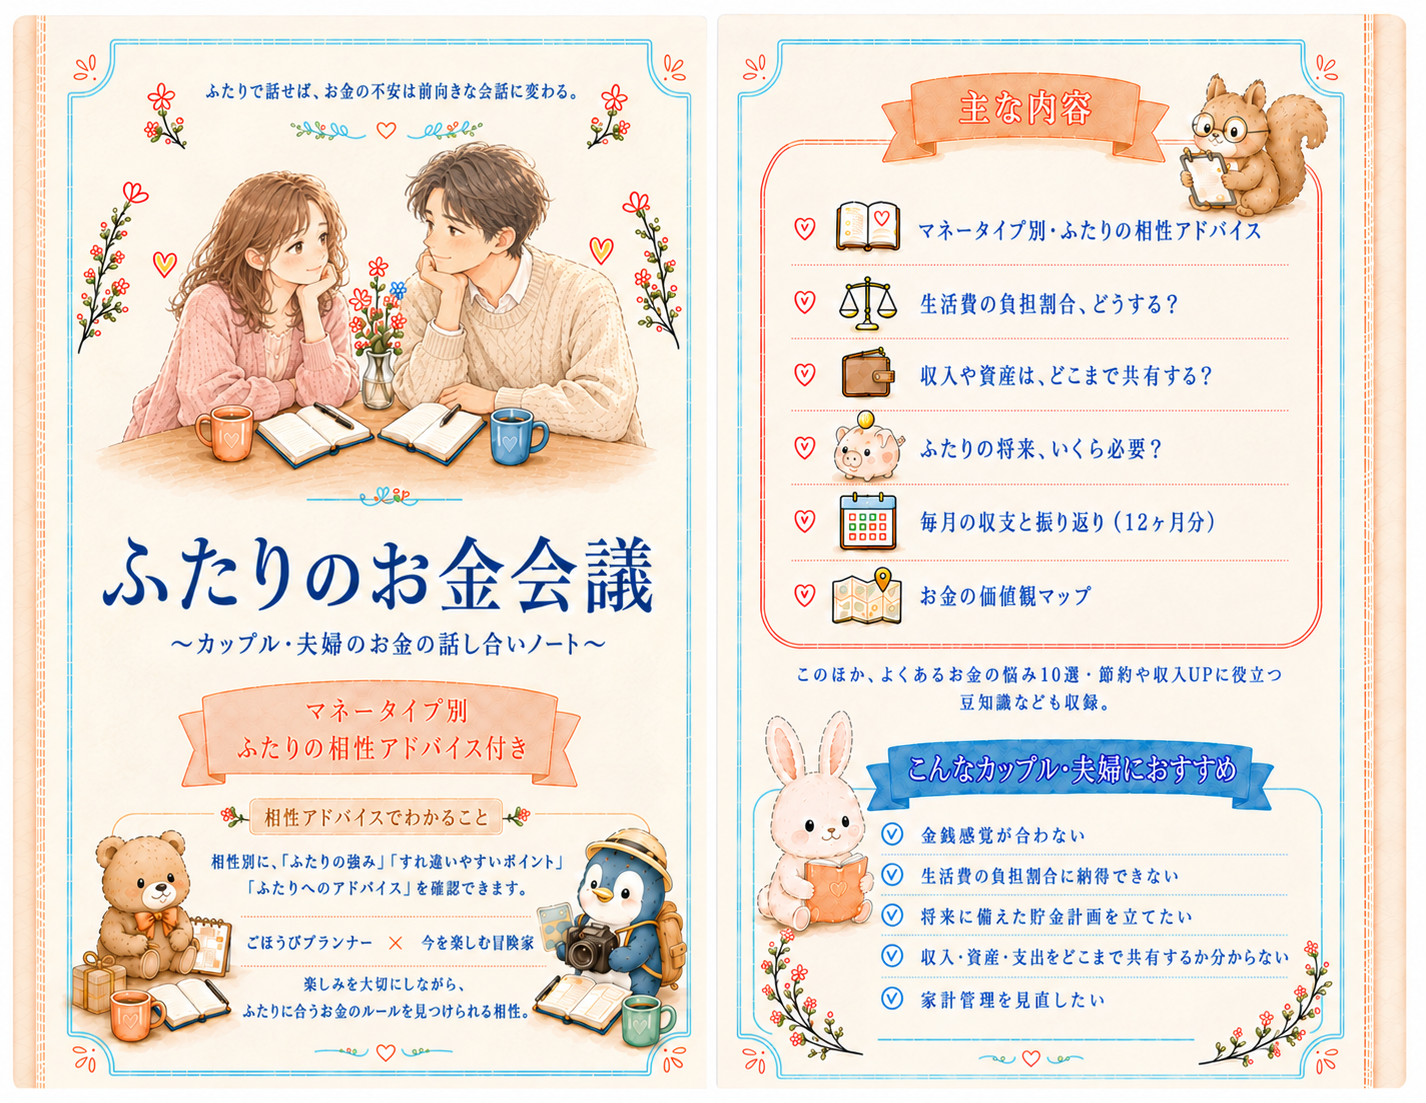
お金会議ノート 1冊(全64ページ)
- マネータイプ別の相性アドバイス
- お金の価値観の共有
- 生活費の分担や将来設計
- 毎月の収支と振り返りetc.
2027年 発売予定
- ふたりのお金会議ノート予定価格 2,970円(税込)
カップル・夫婦の“お金のモヤモヤ”を整理するためのノートです。
これからも心地よい関係を続けていくために、ぜひ、ふたりで取り組んでみてください。