「今月も、あと少し足りない」と思いながら、言い出せずにいる。
専業主婦のお小遣いは、よその家と比べる機会がほとんどありません。だから、いまの金額が妥当なのかどうかも分からないままです。
この記事では、平均額と世帯年収別の早見表、何をお小遣いに含めるかの線引き、そして足りないときの対策を整理しました。
専業主婦のお小遣い、平均はいくら?
株式会社トイントが専業主婦300人に行った調査(2024年3月発表)では、お小遣いの平均額は15,206円でした。
| 回答金額 | 人数(300人中) |
|---|---|
| 10,000円 | 58人(19.3%) |
| 0円 | 50人(16.7%) |
いちばん多いのは1万円。その次に多いのが0円で、6人に1人はお小遣いがありません。
別の調査(ビズヒッツ・既婚女性1,000人・2019年)では、専業主婦のボリュームゾーンは7,876円、共働きの妻は24,671円。働いているかどうかで、3倍以上の差がついています。
世帯年収別、お小遣いの早見表
年収別のお小遣い額を調べた調査はありません。ファイナンシャルプランナーが使う目安も、手取りの3〜10%と幅があります。
そこで、手取りの3〜6%で計算した早見表を用意しました。手取りは額面の7〜8割として計算しています。
| 世帯年収(額面) | 手取りの目安 | 妻のお小遣いの目安(月) |
|---|---|---|
| 300万円 | 約240万円 | 6,000〜12,000円 |
| 400万円 | 約320万円 | 8,000〜16,000円 |
| 500万円 | 約395万円 | 10,000〜20,000円 |
| 700万円 | 約540万円 | 13,500〜27,000円 |
| 1,000万円 | 約730万円 | 18,000〜36,000円 |
住宅ローンや教育費が重いなら、下限寄りで考えてください。
金額がバラバラなのは、含める費目が違うから
同じ「1万円」でも、何をそこから出すかで意味が変わります。
- 美容院代
- 化粧品やスキンケア
- 服やアクセサリー
- 友人とのランチ、交際費
- サブスクや趣味のお金
これを全部お小遣いから出す家と、美容院代は家計から出す家では、同じ金額でも自由に使える額がまったく違います。
よその家と比べる前に、自分がいま何をお小遣いから出しているかを書き出してみてください。
55%が「足りない」。でも相談するのは5人に1人
同じ調査で、いまのお小遣いに満足していない人は55%。希望額の最多回答は30,000円で、現状のおよそ2倍でした。
一方で、希望額を聞かれて「いまのままでいい」と答えた人が最多でもありました。増やしてほしいと言いにくい空気が、数字にも出ています。
気になるのは、足りないときの行動です。
| 足りないときの対応 | 割合 |
|---|---|
| 我慢する・節約する | 約60% |
| 夫に相談する | 19.5% |
6割が、我慢で済ませています。相談するのは5人に1人です。
お小遣いが少ないときの、3つの対策
1. 生活費とお小遣いの枠を分ける
「生活費を多めに渡しているから、お小遣いはいらないよね」。この形が、いちばんすれ違います。
生活費から余らせて捻出する形だと、やりくりがうまくいった月だけ自由に使えることになります。これでは毎月の見通しが立ちません。
2. 支出の見直し
生活費やお小遣いの内訳を、1か月分見直してみましょう。
削減できそうな固定費や、不要な買い物、交際費などがあれば、来月から減らすことで、自由に使えるお金が増えます。
3. 夫婦間のすり合わせ
「足りない」だけでは、どうしてほしいのかが伝わりません。「この費目にこれだけかかっている」と事実で伝えると、話が進みやすくなります。
よくある質問
Q. お小遣い1万円は、少ないですか?
調査ではいちばん多い金額が1万円なので、少数派ではありません。
ただし、美容院代まで含めているなら話は別です。金額ではなく、何を含めているかで判断してください。
Q. お小遣いなしの家庭は、珍しいですか?
珍しくありません。調査では300人中50人(16.7%)が0円でした。
ただし、我慢が続いているなら一度話しあってみる価値があります。
Q. 夫と同じ額にすべきですか?
同額にこだわる必要はありません。働き方や付き合いの量が違えば、必要な額も変わります。
大事なのは、どちらか一方だけが我慢していない状態かどうかです。
まとめ
『専業主婦のお小遣い、世帯年収別の平均と、足りないときの対処法』
- 専業主婦のお小遣い額は、平均15,206円
- 6人に1人は、お小遣い0円
- 美容院代などを、お小遣いから出している家庭もある
- 生活費を見直し、お小遣いと毎月の支出について相談する
まずは1か月分、生活費とお小遣いの内訳を見直してみましょう。
FREE CHECK
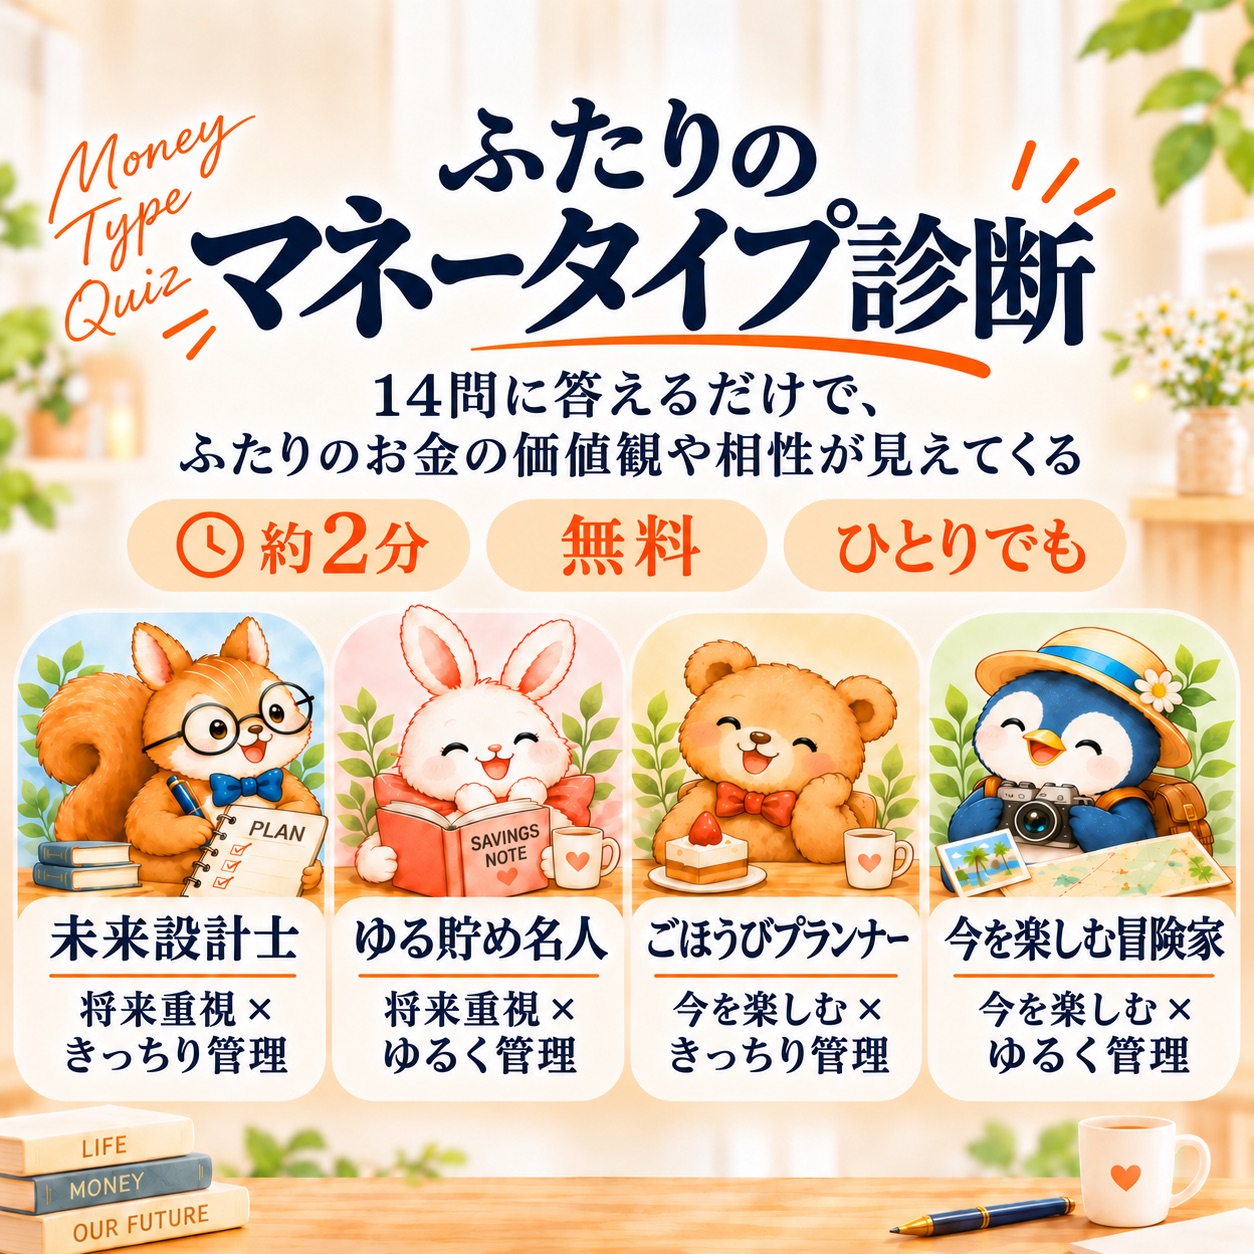
FUTARI NO OKANE KAIGI
ふたりのお金会議
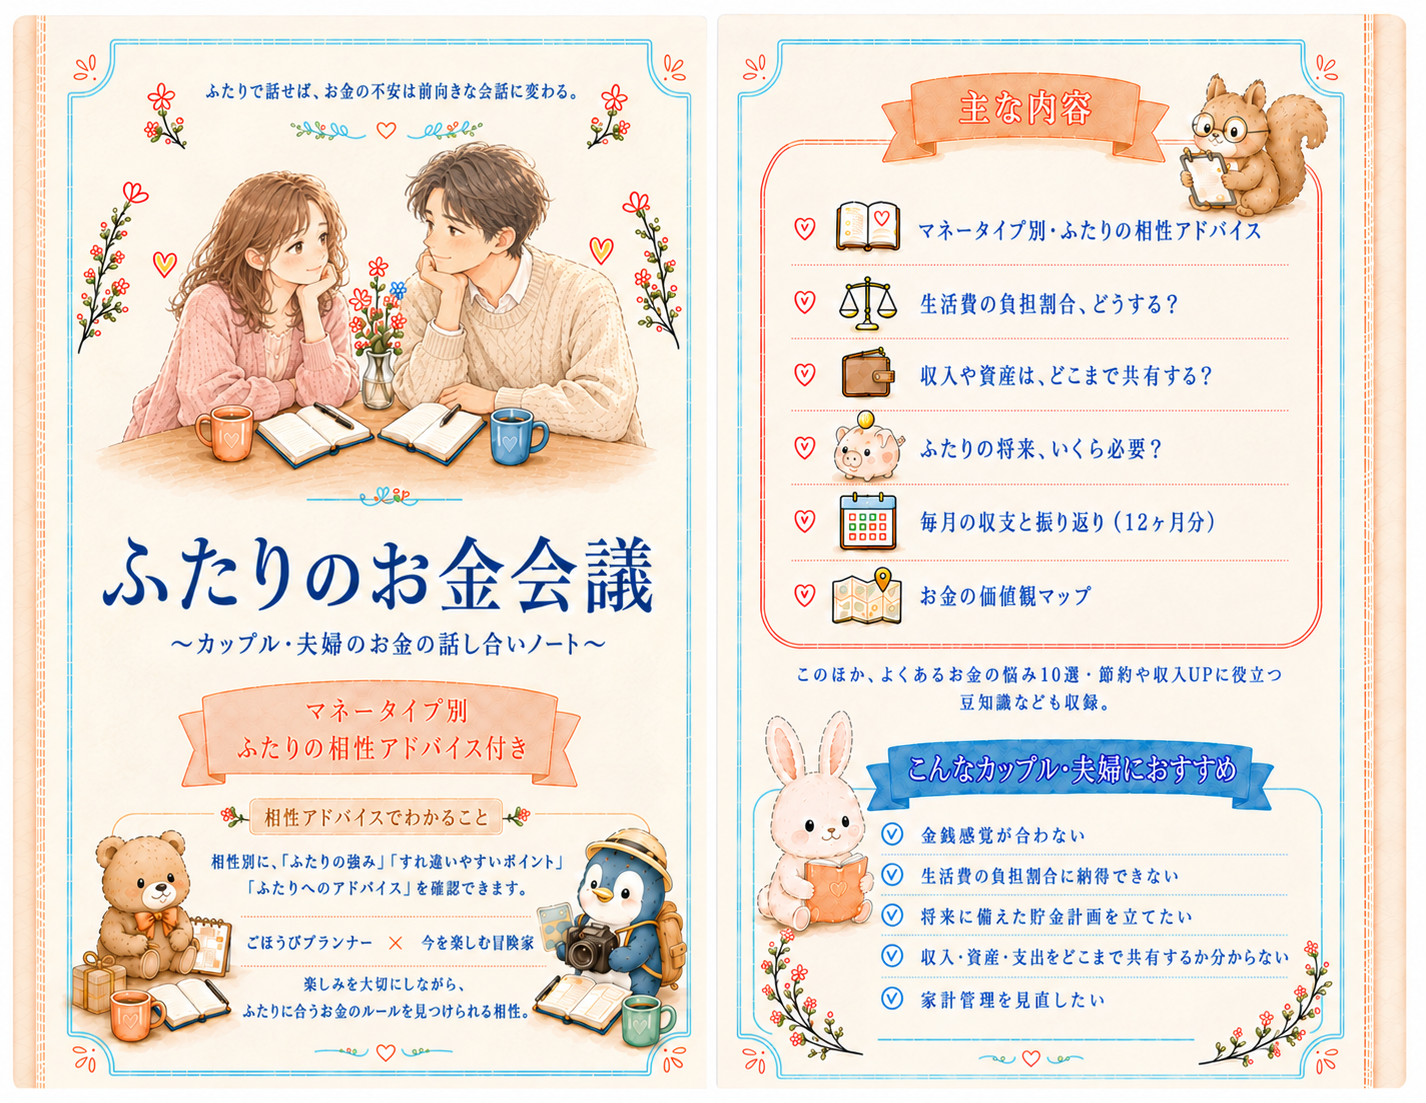
お金会議ノート 1冊(全64ページ)
- マネータイプ別の相性アドバイス
- お金の価値観の共有
- 生活費の分担や将来設計
- 毎月の収支と振り返りetc.
2027年 発売予定
- ふたりのお金会議ノート予定価格 2,970円(税込)
カップル・夫婦の“お金のモヤモヤ”を整理するためのノートです。
これからも心地よい関係を続けていくために、ぜひ、ふたりで取り組んでみてください。