夫婦の収入を合わせて家を買う。その方法にペアローンと収入合算の2つがあると言われても、どちらを選べばいいのかは決めきれない。
先にお伝えすると、決め手はふたりの年収差と、これからの働き方です。どちらが得かは、夫婦の状況で逆転します。
この記事では、メリットとデメリットを整理したうえで、どんな夫婦にどちらが向くのかまでまとめました。
ペアローンと収入合算、それぞれのメリット・デメリット
収入合算は2つの型に分かれるので、選択肢は実際には3つあります。
| ペアローン | 収入合算 (連帯債務型) | 収入合算 (連帯保証型) | |
|---|---|---|---|
| 契約 | 2本 | 1本 | 1本 |
| 返済義務 | 2人とも | 2人とも | 契約者のみ |
| 住宅ローン控除 | 2人とも | 2人とも | 契約者のみ |
| 団信 | 2人とも | 原則、契約者のみ | 契約者のみ |
| 諸費用 | 2本分 | 1本分 | 1本分 |
※連帯債務型でも、フラット35の「ペア連生団信(デュエット)」のように、2人とも保障される商品があります。
ペアローンのメリット・デメリット
夫婦がそれぞれ主債務者になり、おたがいの連帯保証人にもなります。借入額を伸ばしやすく、控除も団信も2人分。ここが最大の強みです。
弱点は3つ。契約が2本なので事務手数料も、抵当権設定の登記費用も2本分かかります。片方の収入が止まっても2本とも返し続けることになり、離婚しても返済義務は消えません。
収入合算のメリット・デメリット
契約が1本なので諸費用が安く、手続きもシンプルです。ただし借入額はペアローンほど伸びません。合算できる金額に上限を設けている金融機関があるためです。
同じ「収入合算」でも、中身は2つに分かれます。連帯債務型は2人とも全額に返済義務を負い、住宅ローン控除も負担割合に応じて2人とも受けられます。扱う金融機関は限られ、フラット35が代表例です。
連帯保証型は債務者がひとりだけ。もう一方は保証人なので、住宅ローン控除も団信も契約者しか対象になりません。どちらの型なのかは必ず確認してください。
ペアローンと収入合算、どっちがいい?
ペアローンがおすすめな夫婦
- 夫婦ともに正社員などで、今後も共働きを続ける予定がある
- 夫婦の収入がどちらも高い、または拮抗している
- 住宅ローン控除を2人分使って、最大限に節税したい
- 単独や収入合算では届かない高価格帯の物件を狙いたい
住宅ローン控除で戻るのは払った所得税の範囲までです。年収が近いほど、2人分の枠を使い切れます。
収入合算がおすすめな夫婦
- 手続きや契約を1本でシンプルに済ませたい
- 事務手数料や司法書士費用などの初期費用を抑えたい
- 産休・育休・時短勤務でどちらかの収入が減る可能性がある
- 収入の差が大きく、片方が大部分を返す計画である
収入の少ない側は払う税金が少ないため、控除を2人分とっても枠が余ります。年収100万円前後なら所得税はかからず、ペアローンにしても控除はほとんど使えません。
迷ったときは、先に決めるのは借入額ではなく返し方だと考えてください。
ペアローン・収入合算を選ぶ前に夫婦で話し合いたいこと
今後も共働きを続ける予定か
返済はこの先何十年も続きます。いまの働き方が何年続きそうかを、言葉にして確かめておいてください。
出産・育児による収入減をどう考えるか
育休や時短勤務で収入は下がります。子どもを望むなら、減ったあとの収入で返済額を決めるほうが安全です。
毎月いくらまでなら無理なく返済できるか
借りられる額と、返せる額は違います。いまの家計から毎月いくらまでなら苦しくないかを先に決めてください。
どちらか1人の収入でも生活できるか
片方の収入がなくなっても返済できる金額だと安心です。難しければ、預貯金で何か月しのげるかを出しておきましょう。
万が一の際、円滑に対応できるようになります。
よくある質問
Q. 途中でペアローンから単独ローンに変えられますか?
借り換えという形で可能になります。審査を受け直すので、ひとりの収入で全額を借りられるかが条件になります。
Q. 離婚したら、返済はどうなりますか?
離婚しても返済義務は残ります。基本的に、家を売るか、片方が借り換えるかの2択となります。
Q. 収入はいくらまで合算できますか?
金融機関によります。フラット35は全額まで合算できますが、申込人の収入の2分の1までとする金融機関もあります。
まとめ
『ペアローンと収入合算、どっちがいい?メリットと選び方の基準』
- 決め手はふたりの年収差と、これからの働き方
- 年収が近く、借入額を最大限に伸ばしたいならペアローン
- 初期費用を抑えてシンプルにしたいなら収入合算
- 組む前に「今後の収入が安定して続くか」「毎月無理なく返済できるか」を話し合う
まずは、ふたりの年収とこれからの働き方を書き出すところから始めてみましょう。
※ 2026年10月時点の情報です。出典:国税庁「住宅借入金等特別控除」/住宅金融支援機構【フラット35】「収入合算」「新機構団信の加入要件・保障内容」。制度の扱いは金融機関ごとに異なるため、個別の条件は借入先にご確認ください。
FREE CHECK
FUTARI NO OKANE KAIGI
ふたりのお金会議
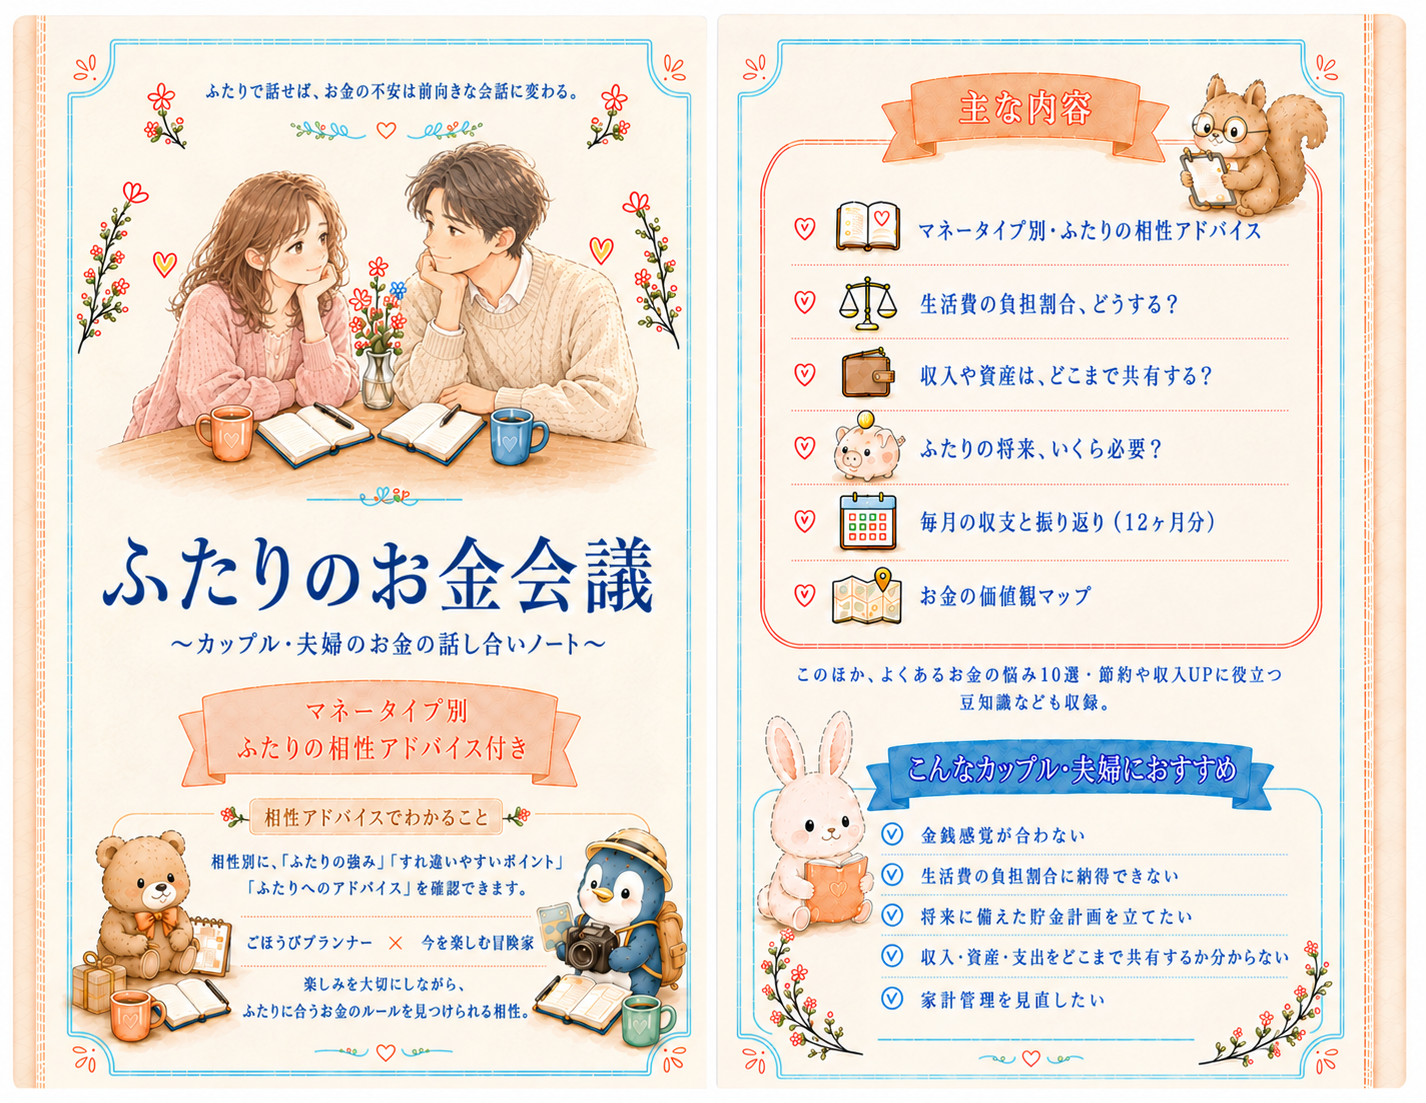
お金会議ノート 1冊(全64ページ)
- マネータイプ別の相性アドバイス
- お金の価値観の共有
- 生活費の分担や将来設計
- 毎月の収支と振り返りetc.
2027年 発売予定
- ふたりのお金会議ノート予定価格 2,970円(税込)
カップル・夫婦の“お金のモヤモヤ”を整理するためのノートです。
これからも心地よい関係を続けていくために、ぜひ、ふたりで取り組んでみてください。