「そのうち貯めるよ」
そう言われたまま、何ヶ月も過ぎていませんか。
貯金は、片方だけが頑張っても増えません。かといって「貯金して」と伝えるほど、相手は動かなくなります。
旦那さんが貯金しないのは、やる気がないからとは限りません。貯める理由と、貯まる仕組みがないだけのことがほとんどです。
この記事では、責めずに伝えるコツと、意志に頼らず自動で貯まる仕組みの作り方を紹介いたします。
旦那が貯金しないのは、なぜか
1. 貯める目的や必要性を、感じていない
「いまの生活が回っているなら、それでいい」。悪気なく、そう考えている場合があります。
何のために、いつまでに、いくら貯めるのか。目的も金額も決まっていないと、貯める理由そのものが見えません。
これから何にいくら必要になるのか、具体的な数字を見たことがないだけ、ということもあります。数字を見ていない人に、危機感だけを求めても伝わりません。
2. 貯まる仕組みがない
「余ったら貯める」では、たいてい余りません。給料が入って、使って、月末に残った分を貯める。この順番だと、貯金まで回ってこないのが普通です。
「残ったら貯める」を「先に貯めて、残りで暮らす」に変える。このような仕組みをつくることが、いちばん確実です。
3. そもそも、収入的にきびしい
毎月ぎりぎりで、貯金に回す余裕が本当にない。この場合は、やる気の問題ではありません。
それでも「なんで貯金しないの」と言われ続けると、相手は責められているとしか感じません。
収入を上げる方法を、一緒に考えてみてください。旦那さんにとっても、責められる話ではなく、前向きな相談になります。
4. 責められて、話を閉じてしまった
過去に何度か言われて、そのたびに責められたと感じていると、お金の話そのものを避けるようになります。
動かないのではなく、話を止めている状態です。この場合は、仕組みより先に伝え方を変える必要があります。
責めずに動いてもらう伝え方
1.「貯金して」ではなく「一緒に決めよう」
「貯金して」は、相手にやらせる言い方です。言われた側は、責任を押しつけられたように感じます。
「一緒に決めよう」に変えるだけで、ふたりの話になります。相手も、考える側に回りやすくなります。
2. 金額ではなく、目的から伝える
「毎月3万円貯めて」と言われても、なぜその金額なのかが分からなければ、納得のしようがありません。
先に伝えたいのは、何のために貯めるのかです。
- 3年後に、引っ越しの費用として100万円
- 子どもが生まれたときのために、まず50万円
- どちらかが働けなくなったときの、生活費6か月分
目的と期限が決まると、毎月の金額は自動的に決まります。ここまで来れば、あとは仕組みの話です。
3. 責めて聞こえる言い方を、相談に変える
伝えたい中身は同じでも、言い方ひとつで、届き方は大きく変わります。
| 責めているように聞こえる | 相談として届く |
|---|---|
| なんで貯金しないの? | ふたりの貯金、そろそろ考えてみたいなと思ってて |
| そのうちって、いつ? | いつまでにいくら貯めるか、一回だけ決めてみない? |
| わたしばっかり貯めてる | わたしも同じ額を入れるから、一緒に始めてみたいな |
| 将来どうするつもりなの? | 3年後のこと考えると、いまから準備しておきたくて |
左はすべて、相手に答えを求める問い詰める質問です。右は、自分の気持ちと、これからの提案になっています。
4. そのまま使える例文
場面ごとに、そのまま使える言い方をまとめました。
切り出すとき
- ❌「ちゃんと貯金してよ」
- ⭕「3年後の引っ越しに向けて、毎月いくら貯めたらいいか、一緒に考えてみたいな」
「貯金して」ではなく、何のために貯めるのかから入っています。目的が具体的だと、相手も自分のこととして受け取りやすくなります。
そのうえで「一緒に考えてみたい」と添えると、指示ではなく相談として届きます。
金額を決めるとき
- ❌「毎月3万は貯めてほしい」
- ⭕「無理のない金額でいいと思うんだけど、まずは1万円ずつから始めてみない?」
最初に高い金額を出すと、断る理由を与えてしまいます。「これなら出来る」と思える額まで下げてください。続いてから増やすほうが、結果的に貯まります。
断られたとき
- ❌「なんでそんなに嫌がるの?」
- ⭕「わかった、急かしてごめんね。また落ち着いたときに話そう」
その場で押し返さないでください。一度引くほうが、次に話しやすくなります。
「急かしてごめんね」と一言添えると、相手も責められたとは感じません。「また話そう」で終わらせておけば、話が終わったことにもなりません。
意志に頼らず、自動で貯まる仕組み3選
伝え方が届いたら、次は仕組みです。意志ではなく、仕組みで貯める。これが、いちばん確実な方法です。
ここでは、代表的な3つを紹介いたします。
1. 貯金用の口座をつくる
いちばん手軽で、いちばん失敗しにくい方法です。
生活費の口座と、貯金の口座を分けてください。同じ口座に入っていると、使っていいお金なのか判断がつきません。
そのうえで、給料日の翌日に自動で貯金用口座に移す設定にします。自動振替サービスなどを使えば、毎月決まった日に、決まった額が勝手に移ります。多くの銀行で、無料で設定出来ます。
手動で移すのは、ほぼ続きません。使う前に、先に分けてしまうのがコツです。
2. iDeCo(個人型確定拠出年金)
毎月決まった額が自動で引き落とされ、自分で選んだ商品で運用する、老後の資金づくりのための制度です。
いちばんの特徴は、原則60歳まで引き出せないことです。使ってしまう心配がありません。掛金が全額所得控除になるため、その年の税金も軽くなります。
ただし、途中で引き出せないということは、家計が苦しくなっても戻せないということでもあります。生活に影響しない額から始めてください。
掛金の上限や加入の条件は、制度の改正で変わることがあります。最新の内容はiDeCo公式サイトでご確認ください。
3. つみたてNISA(新NISAのつみたて投資枠)
毎月決まった額を自動で積み立てて、投資信託などで運用する制度です。運用で増えた分に、税金がかかりません。
月100円や1,000円から始められる金融機関も多く、少額で試せるのが利点です。iDeCoと違って、必要になれば引き出せます。
ただし、元本は保証されていません。値下がりすることもあります。
ある程度の貯金が出来てから、というほうが安心です。
非課税の枠や対象となる商品は、制度の改正で変わることがあります。最新の内容は金融庁のNISA特設ウェブサイトでご確認ください。
無理なく貯金をするためのコツ
収入を上げる
支出を削るには限界がありますが、収入のほうには上限がありません。
昇給や資格手当、副業、働く時間を少し増やす。月1万円増えれば、年に12万円です。
「節約しよう」より「ふたりで少し増やそう」のほうが、相手も前向きに受け取りやすいのかもしれません。
大きな固定費から見直す
食費や日用品を切り詰めても、効果は数千円で、毎日の我慢が続きます。
先に見たいのは、毎月かならず出ていく大きな支出のほうです。
- 家賃・住宅ローン
- 保険
- 通信費
- 車の維持費
- 使っていないサブスク
固定費は、一度見直せば、あとは何もしなくてもずっと効きます。通信費を月5,000円下げられれば、それだけで年6万円です。
我慢が要らないぶん、旦那さんにも協力してもらいやすいところです。
我慢しすぎない
いちばん多い失敗は、ハードルを上げすぎて続かないことです。
貯金額を上げすぎると、反動でまとめて使ってしまいます。お互いの自由なお金を残すほうが、結果的には長く続きます。
旦那さんがいちばん警戒するのは、「お小遣いを減らされる」ことです。先に「自由に使えるお金は、いまと変えない」と伝えておくと、話の通りやすさが変わります。
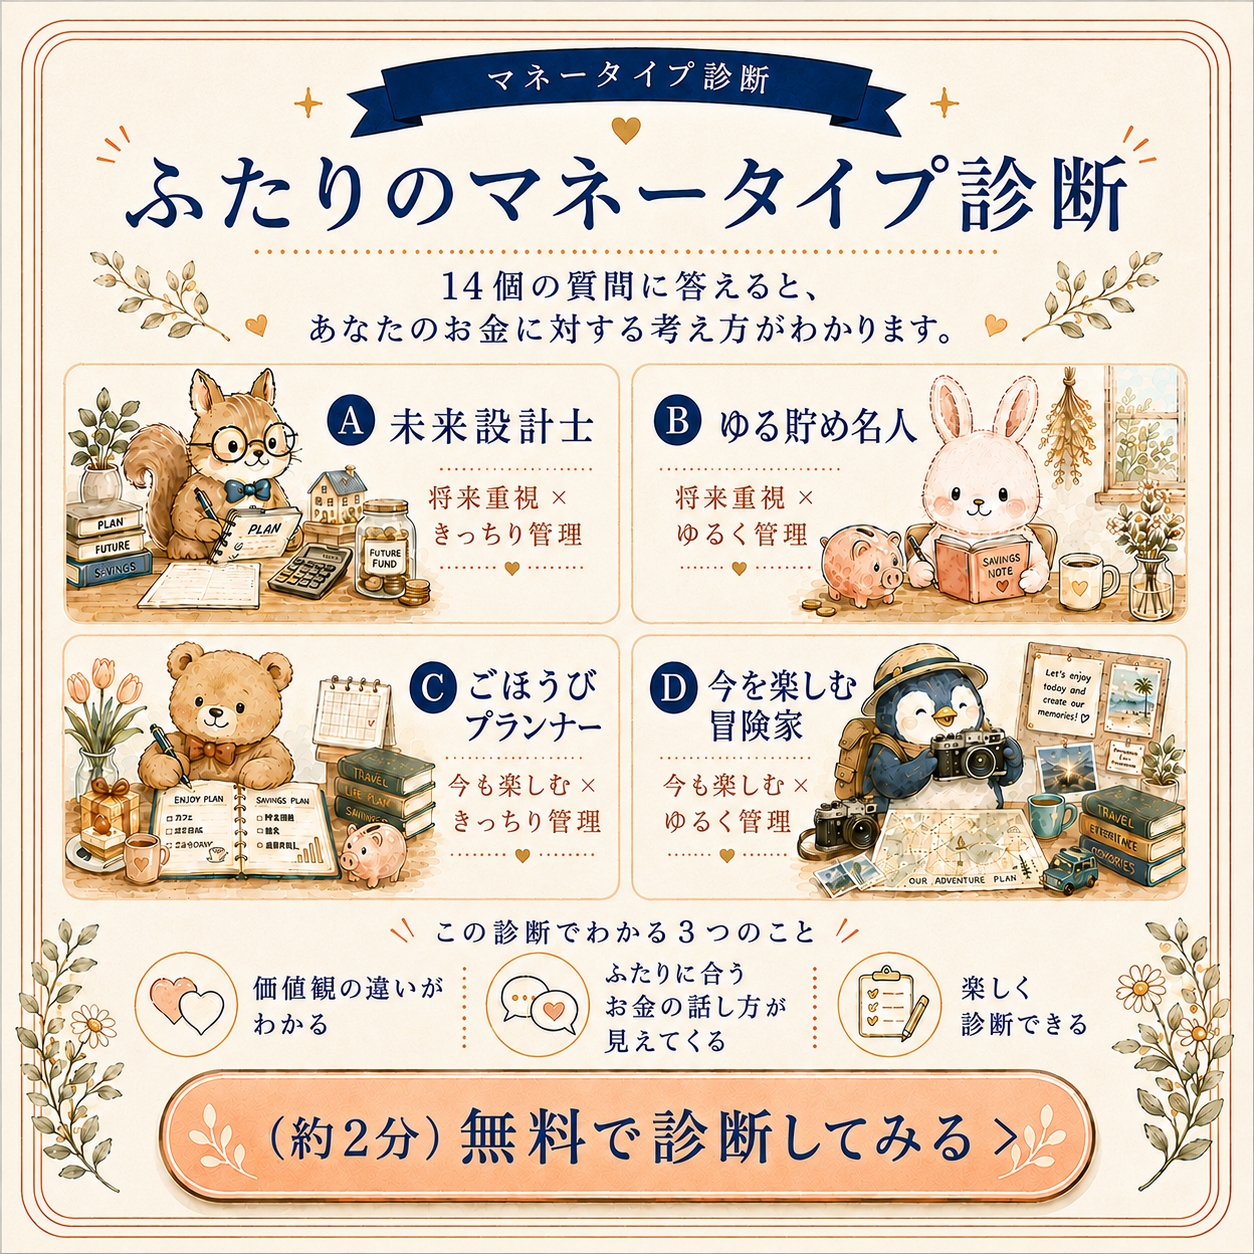
また、お金の価値観は人によって違います。「今を楽しみたい人」と「将来に備えたい人」では、無理のない水準がそもそも別です。
マネータイプ診断はこちらのページからお試しいただけます。お互いの考え方の軸が分かると、相手に合う続け方が見つけやすくなります。
よくある質問
Q. 旦那の貯金がゼロでした。まず何から始めればいいですか
責めるところから入らないでください。ゼロだと分かった時点で、相手はすでに気まずさを感じています。
まずは、貯金をする目的を伝えて、無理のない方法を一緒に考えてみましょう。金額は、そのあとで決めて構いません。
Q. 夫婦で毎月いくら貯金するのが普通ですか
よく言われる目安は手取りの1割から2割ですが、家賃も、子どもの有無も、住んでいる地域も違います。平均は、あくまで平均です。
大切なのは、他の家庭と比べることではなく、ふたりが続けられる金額かどうかです。
高い金額を設定して3か月でやめるより、少ない金額を3年続けるほうが、確実に貯まります。
Q. 収入が少なくて、貯金する余裕がありません
削れるところを探しても、どうしても貯金がむずかしいという場合は、収入を上げる方法を考えてみましょう。
昇給の相談、資格手当、副業、働く時間を少し増やす。月1万円増えれば、年に12万円です。
まとめ
『旦那が貯金しない。責めずに動いてもらう伝え方と貯め方のコツ』
- 貯金しないのは、貯める理由と仕組みがないから
- 「貯金して」ではなく「一緒に決めよう」
- 金額より先に、何のために貯めるのかを共有する
- 意志ではなく、給料日の翌日に自動で移す設定で貯める
- 削っても足りないときは、収入を上げる方法も考えてみる
貯金が増えないのは、性格の問題ではありません。順番と、仕組みの問題であることがほとんどです。
まずは、何のために貯めるのかをふたりで決めるところから、始めてみてください。
FUTARI NO OKANE KAIGI
ふたりのお金会議
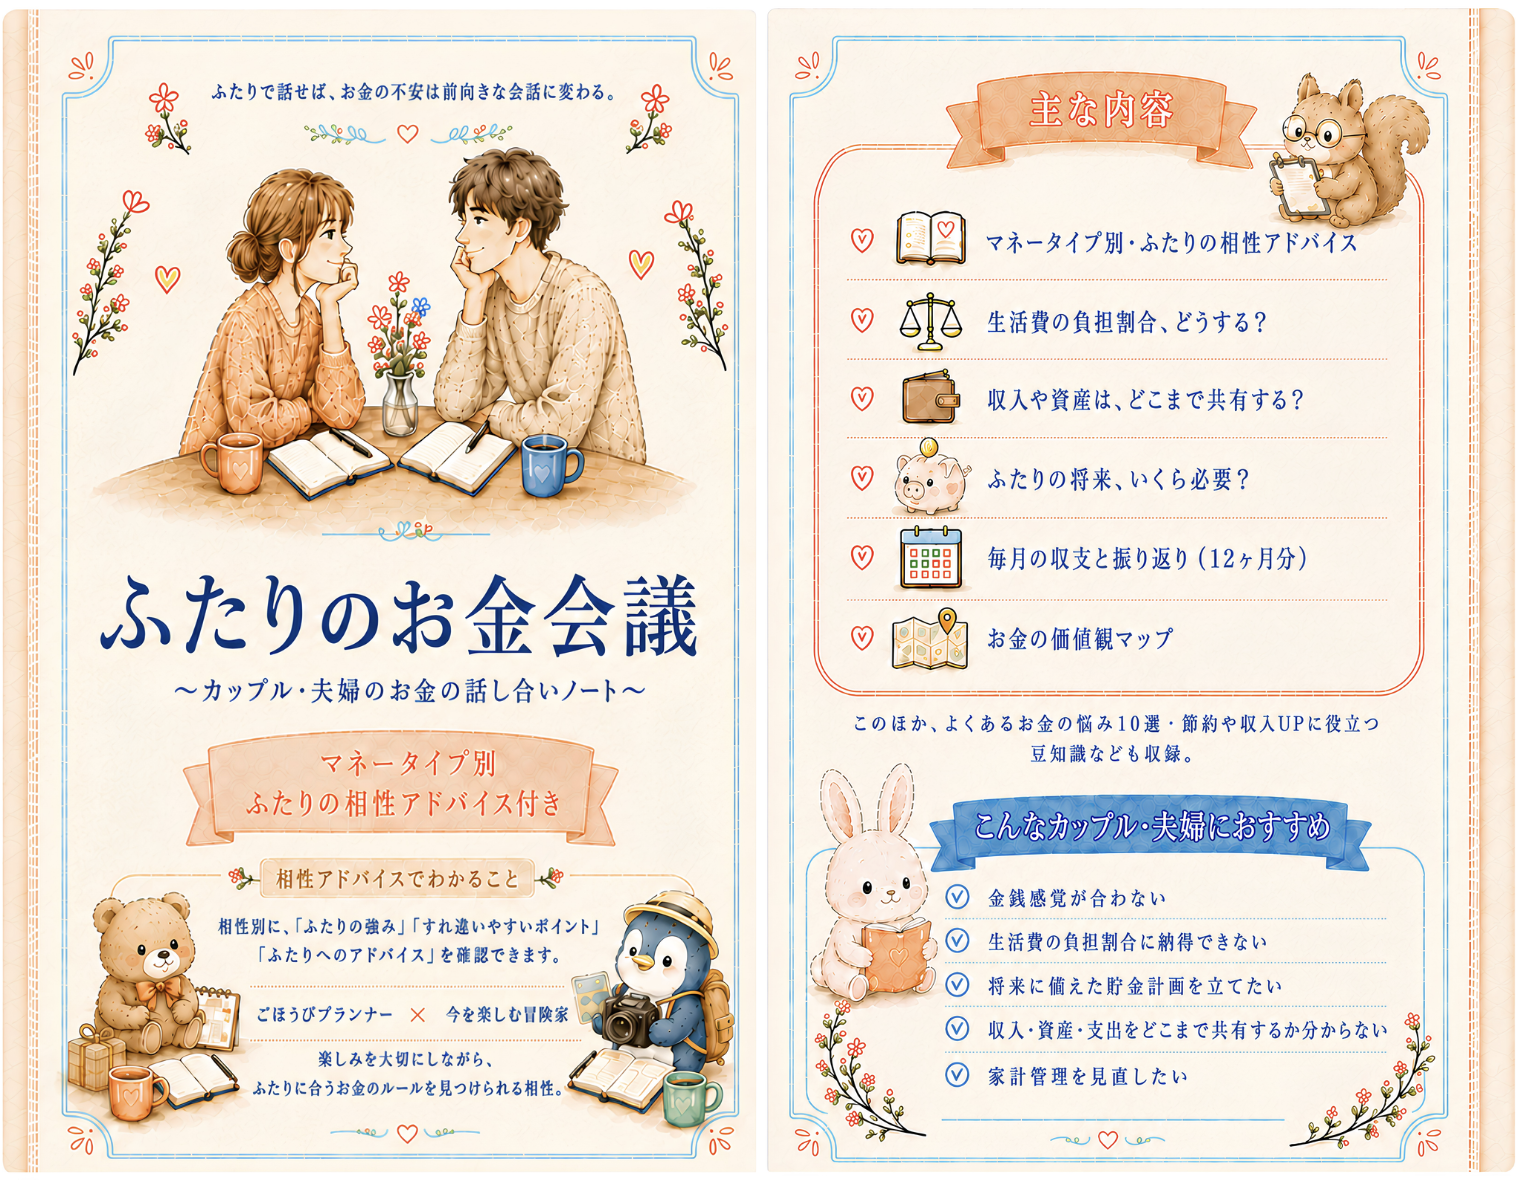
お金会議ノート 1冊(全64ページ)
- マネータイプ別の相性アドバイス
- お金の価値観の共有
- 生活費の分担や将来設計
- 毎月の収支と振り返りetc.
2027年 発売予定
- ふたりのお金会議ノート予定価格 2,998円(税込)
カップル・夫婦の“お金のモヤモヤ”を整理するためのノートです。
これからも心地よい関係を続けていくために、ぜひ、ふたりで取り組んでみてください。