「このままで、ちゃんと貯まるのかな」
別財布を続けてきて、ふと不安になることがあります。
皆さんは、こんなふうに感じたことはありませんか?
- ふたり合わせていくら貯まっているのか、分からない
- 家計の全体像が見えないまま、何年も過ぎている
- 切り出したいけれど、反対されそうで言えない
「別財布をやめたい」と思ったなら、その感覚は、たぶん間違っていません。
ただ、多くの方はやめ方より先に、伝え方でつまずきます。「管理されるのでは」と思われた時点で、話が止まってしまうからです。
別財布をやめると決めても、いきなり全部を共同にする必要はありません。
この記事では、共同管理へ無理なく切り替える4つの手順と、反対されにくい伝え方を紹介いたします。
別財布をやめたくなるのは、どんなときか
きっかけの多くは、不満ではなく「不安」です。
- ふたりの貯金のペースが分からない
- 大きな支出に備えられているか、不安になった
- 育休や時短で、収支のバランスが変わった
- 将来の話が、なかなか進まない
別財布は、お互いの自由を守れるやり方です。ただ、相手の収支や貯金額が見えにくいという弱点があります。
逆にいえば、この弱点さえ埋まれば、全部を共同にする必要はありません。
共同管理に切り替えると、何が変わるのか
やり方を決める前に、何が良くなるのかを整理しておきます。ここがはっきりしていると、相手にも説明しやすくなります。
| 別財布のまま | 共同管理にすると | |
|---|---|---|
| ふたりの貯金 | 合計が分かりにくい | ひと目で分かる |
| 大きな支出 | どちらが出すか、そのつど相談 | 共通の口座から出せる |
| 毎月の精算 | 立て替えと精算が発生する | 引き落としで完結する |
いちばん大きいのは「合計が見えること」
ふたり合わせて、いくら貯まっているか。これが分かるだけで、住宅や出産といった大きな支出に向けての準備が進めやすくなります。
別財布でつまずくのは、たいてい「そっちが貯めていると思っていた」という場面です。合計が見えていれば、この行き違いは起きません。
毎月のやり取りが減る
立て替えて、あとで精算して。この手間がなくなります。
金額の小さい支出ほど、言い出しにくいものです。「これくらい、いいか」が積み重なると、あとから不満になります。
ただし、失うものもあります
自由に使えるお金が減ってしまうのではないか。そう思われるケースも多く、反対されることもあります。
そこで次項では、自由に使えるお金を残しつつ、共同管理へ切り替える手順をご紹介いたします。
共同管理へ無理なく切り替える4つの手順
1. 共通の支出を洗い出す
まずは、ふたりに関わる支出だけを書き出します。個人の趣味や交際費は入れません。
- 家賃・住宅ローン
- 水道光熱費・通信費
- 食費・日用品
- ふたりの貯金
合計が出たら、それがこれから共同で管理する金額になります。
2. 共通の口座をつくる
ふたりの支出を、ひとつの口座にまとめます。どちらかの口座を使っても構いません。
家賃や光熱費の引き落としを、この口座に寄せておくと管理が楽になります。
3. 毎月いくら入れるかを決める
共通の支出の合計に、少し余裕を足した額を毎月入れます。
たとえば、共通の支出が月22万円なら、24万円が目安です。急な出費に備えて、2万円ほど多めにしておくと安心出来ます。
分け方は、完全折半でも収入比でも構いません。手取りが30万円と25万円なら、収入比で13万円と11万円。折半なら12万円ずつです。
どちらを選ぶ場合も、手元にいくら残るかまで見て、無理のない金額にしてください。
4. お互いの自由なお金を残す
ここがいちばん大事です。残りは、これまでどおり自由に使えるお金にしてください。
全部を共同にすると、別財布のいいところ(お互いの自由)まで失われます。反対されやすいのも、たいていこの点です。
共同にするのは、あくまでふたりに関わる部分だけで十分です。
相手に伝えるときの言い方
なぜ反対されるのか
反対の理由は、ほとんどの場合ひとつです。「お小遣い制にされる」と思われていることです。
自由に使えるお金がなくなる。そう受け取られた時点で、反射的に拒まれます。
逆にここさえ解ければ、反対される可能性はぐっと減ります。
共同管理にする目的を、先に伝える
先に伝えたいのは、共同管理にすると何がラクになるのかのほうです。
- 「立て替えと精算、毎月やるの面倒だし、共通の口座を作ってみない?」
- 「共通の口座を作って、ふたりで貯めやすくしてみない?合計も見えるから、話し合いもしやすくなると思う」
共同管理にするメリットを先に共有することで、相手も賛成しやすくなります。
切り出す前に、決めておくこと
話す前に、自分の中で1つだけ決めておいてください。
「自由に使えるお金は、ひとり月◯万円ずつ残す」。この数字を用意しておくと、相手の不安にその場で答えられます。
目安は手取りの1割前後です。手取り25万円なら、2〜3万円ほど。いまと変わらない額にしておくと、相手も受け入れやすくなります。
一度断られたときは
その場で押し返さないでください。「じゃあ、また今度」で一度引くほうが、次に話しやすくなります。
そのうえで、全部ではなく一部だけを提案してみてください。
- まずはふたりの貯金だけ、共通の口座にする
- 将来の大きな出費についてだけ、話し合う
- 口座は分けたまま、毎月の貯金ルールと目的を決める
どれか1つでも、ふたりの将来に向けた準備は進みます。いちばん小さいところから始めれば、反対される理由もなくなります。
よくある質問
Q. 共通の口座は、どちらの名義がいいですか?
どちらでも構いません。給与の振込口座をそのまま使うと、移す手間が少なく済みます。
ただ、名義人でないと手続きが進まない場面があります。カードやアプリで、もう一方も残高を見られるようにしておくと安心です。
Q. 一度やめても、別財布に戻せますか?
戻せます。口座を分けるだけです。
「合わなければ戻そう」と先に伝えておくと、相手も試しやすくなります。
Q. どのくらいの期間で切り替えますか?
一度に変えず、3か月ほどかけて移すのがおすすめです。
まずは共通の口座をつくり、翌月から引き落としを少しずつ寄せていきます。口座の開設自体は早ければ即日ですが、ネット銀行はカードが届くまで1〜2週間かかります。
気をつけたいのは、引き落とし先を変更しても、すぐには切り替わらないことです。手続きから1〜2回分の請求は、これまでの口座から落ちます。切り替えが終わるまで、旧口座は空にしないでください。
まとめ
『夫婦の別財布をやめたい。共同管理へ無理なく切り替える4つの手順』
- 別財布の弱点は、相手の収支や貯金額が見えにくいこと
- 共通の支出だけを洗い出して、ひとつの口座にまとめる
- 自由に使えるお金は、これまでどおり残す
- 断られたら、貯金だけ共通の口座にするなど小さいところから始める
- 別財布のまま、毎月の貯金ルールと目的を決める手もある
別財布をやめることが目的ではありません。お金のモヤモヤを減らすことが目的です。
まずは、共同管理に切り替えたい理由と、相手への伝え方を整理するところから始めてみてください。
FREE CHECK
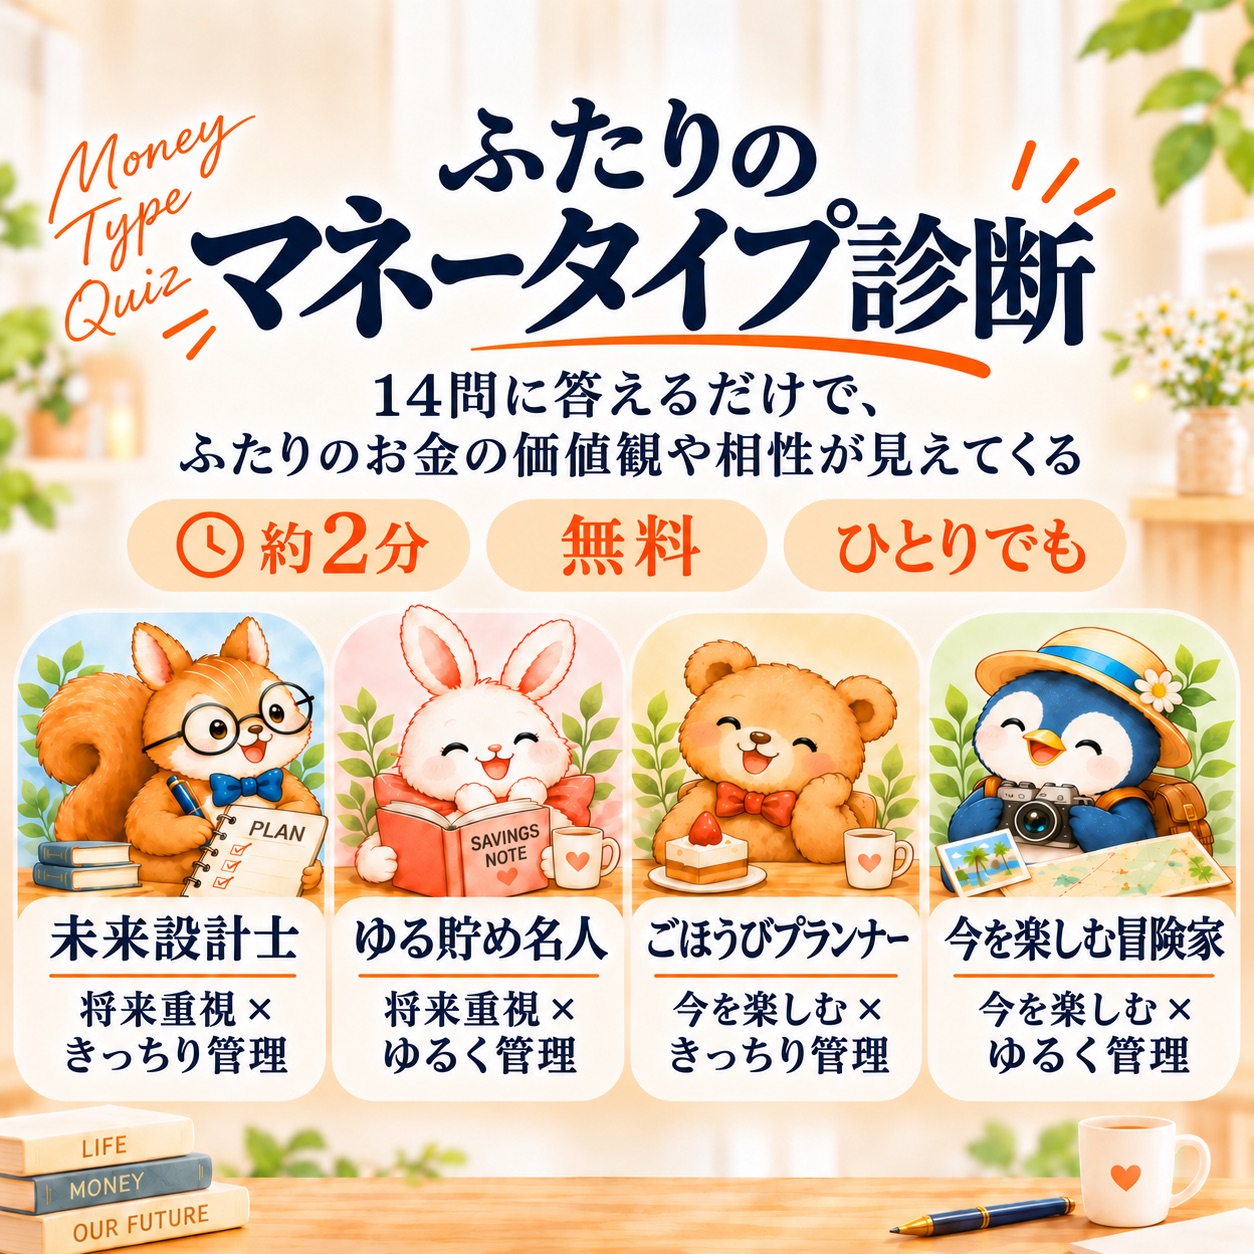
FUTARI NO OKANE KAIGI
ふたりのお金会議
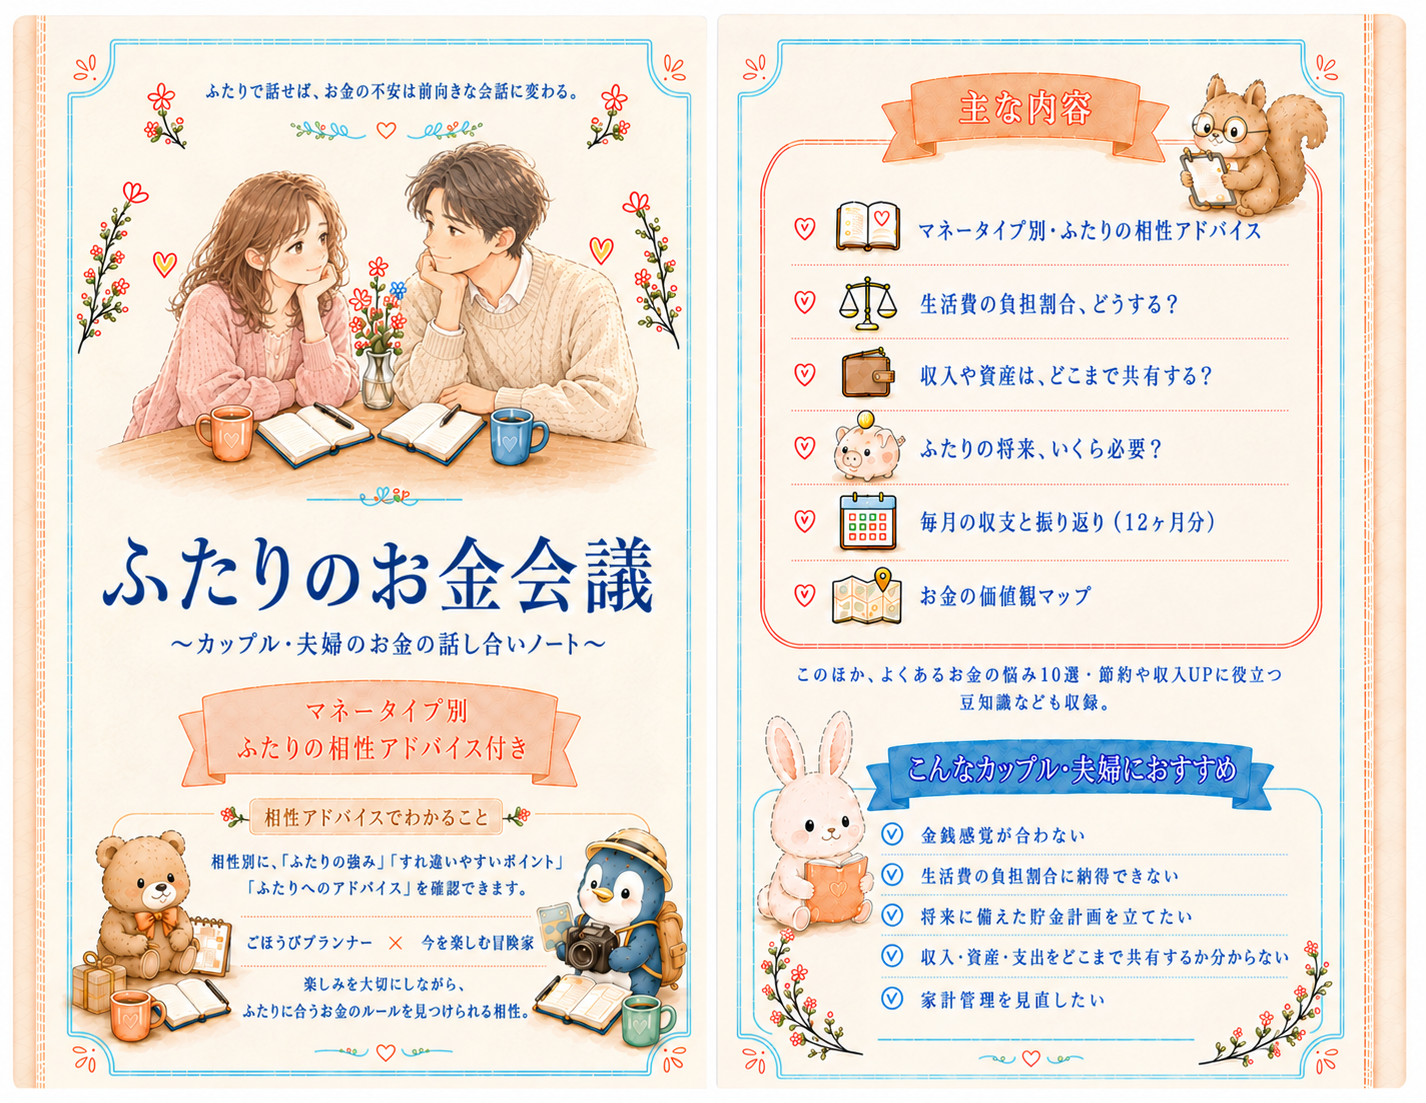
お金会議ノート 1冊(全64ページ)
- マネータイプ別の相性アドバイス
- お金の価値観の共有
- 生活費の分担や将来設計
- 毎月の収支と振り返りetc.
2027年 発売予定
- ふたりのお金会議ノート予定価格 2,970円(税込)
カップル・夫婦の“お金のモヤモヤ”を整理するためのノートです。
これからも心地よい関係を続けていくために、ぜひ、ふたりで取り組んでみてください。