年収が1,000万円を超えた。配偶者控除はもう使えないのか、それともまだ大丈夫なのか。
先にお伝えすると、年収1,000万円ならまだ使えます。基準になるのは年収ではなく所得です。給与収入だけなら年収1,195万円が分かれ目です。(2026年10月時点)
この記事では、所得制限の仕組みと、控除が使えなくなったときに残る制度をまとめました。
配偶者控除は、所得1,000万円を超えると受けられない
国税庁は、納税者本人の合計所得金額が1,000万円を超えると配偶者控除は受けられないと定めています。配偶者特別控除も同じで、こちらも0円になります。
1,000万円に近づくと、控除額は段階的に減っていきます。
| 本人の合計所得金額 | 所得税の控除額 | 住民税の控除額 |
|---|---|---|
| 900万円以下 | 38万円 | 33万円 |
| 900万円超〜950万円以下 | 26万円 | 22万円 |
| 950万円超〜1,000万円以下 | 13万円 | 11万円 |
| 1,000万円超 | 0円 | 0円 |
所得税と住民税では、控除額が違います。配偶者が70歳以上ならさらに上がり、所得税48万円・住民税38万円(本人の所得900万円以下のとき)です。
なお、この表で見るのは本人の所得だけです。夫婦の収入を合わせた世帯年収ではありません。
ただし配偶者側にも条件があります。配偶者の合計所得が62万円以下(給与収入なら136万円以下)であることが必要です。
「年収1000万円」と「所得1000万円」は違う
給与収入なら、年収1,195万円から対象外
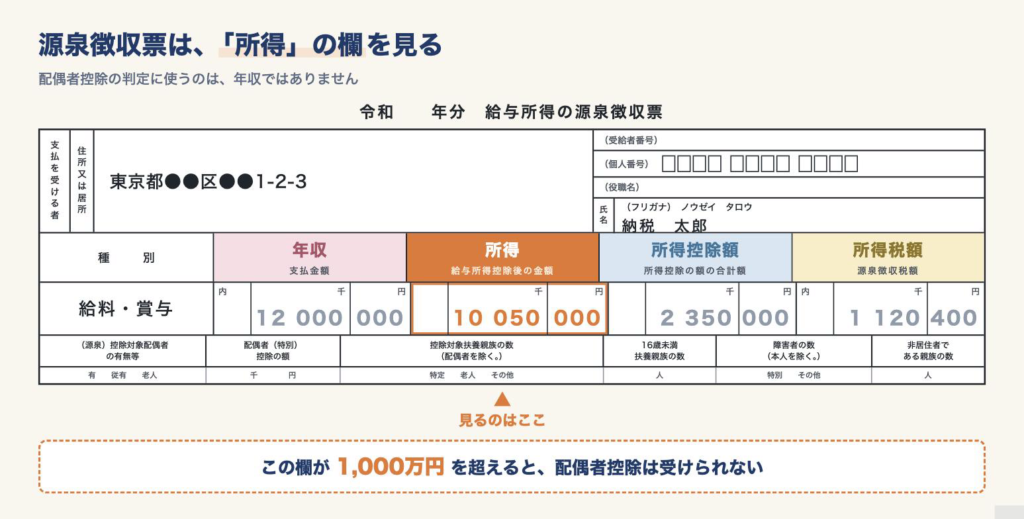
ここが最大の誤解です。1,000万円は年収ではなく、合計所得金額。給与収入からは、まず給与所得控除が引かれます。
つまり年収1,195万円で、所得がちょうど1,000万円。ここを超えてはじめて対象外です。
源泉徴収票でいうと、いちばん左の「支払金額」が年収、その右の「給与所得控除後の金額」が所得です。見るのは右側になります。
年収で見た早見表
| 年収(給与収入のみ) | 合計所得 | 控除額 |
|---|---|---|
| 1,095万円以下 | 900万円以下 | 38万円 |
| 1,095万円超〜1,145万円以下 | 900万円超〜950万円以下 | 26万円 |
| 1,145万円超〜1,195万円以下 | 950万円超〜1,000万円以下 | 13万円 |
| 1,195万円超 | 1,000万円超 | 0円 |
給与のほかに副業や不動産の収入があるときは、それも合計所得に入ります。
配偶者控除がなくなると、税金はいくら増える?
軽くなっていた税金は、上の控除額に税率をかけた分です。
住民税は一律10%なので、満額の33万円でも年3万3千円。所得税は人によって税率が違い、この層は20%か23%にあたることが多いので、38万円なら年7万〜9万円ほどです。
つまり、配偶者控除がなくなると、年10万〜12万円ほど税金が増えるケースが多くなります。
気をつけたいのは境目をまたぐときです。控除が段階的に落ちるので、年収が少し増えただけで手取りが減ることがあります。
控除が使えないなら、配偶者はいくら稼いでもいい?
税金の面では、そのとおりです。本人の所得が1,000万円を超えていれば、配偶者がいくら稼いでも控除額は変わりません。もともと0円だからです。
税金の扶養と、社会保険の扶養は別
ただし社会保険の扶養はまったく別の制度です。配偶者の年収がおおむね130万円未満なら、健康保険や年金の被扶養者でいられます。
勤務先の規模や働き方によっては、これより低い基準になることもあります。こちらは本人の所得とは関係なく判定されます。
配偶者控除が使えなくても、残るもの
配偶者の合計所得が62万円以下(給与収入なら136万円以下)なら、本人の所得が高くても税法上の「同一生計配偶者」にはあたります。
そのため配偶者が障害者の場合、障害者控除は受けられます。配偶者控除とは別の制度だからです。
またiDeCoやふるさと納税のように、所得が高い人ほど効く仕組みもあります。配偶者控除で引けなくなった分は、こちらで取り返す考え方になります。
よくある質問
Q. 年収1,000万円ちょうどなら、配偶者控除は使えますか?
使えます。給与収入だけなら所得は805万円なので、満額の38万円控除です。
Q. 配偶者特別控除も受けられませんか?
本人の合計所得が1,000万円を超えると、配偶者控除も配偶者特別控除も0円になります。
Q. 自分の所得はどこで分かりますか?
源泉徴収票の「給与所得控除後の金額」が、給与の所得にあたります。ここが1,000万円を超えているかどうかで判断できます。
まとめ
『年収1000万円以上、配偶者控除はまだ使える。勘違いに注意』
- 基準は年収ではなく、合計所得金額1,000万円以下
- 年収1,000万円なら、配偶者控除は38万円適用される
- 配偶者控除の対象外になっても、社会保険の扶養や障害者控除は受けられるかも
- 高所得者は、iDeCoやふるさと納税をうまく活用して節税すべし
まずは、源泉徴収票の「給与所得控除後の金額」を見るところから始めてみましょう。
※ 2026年10月時点の情報です。出典:国税庁「No.1191 配偶者控除」「No.1410 給与所得控除」。金額は令和8年分のものです。個別の判断は税務署や勤務先にご確認ください。
FREE CHECK
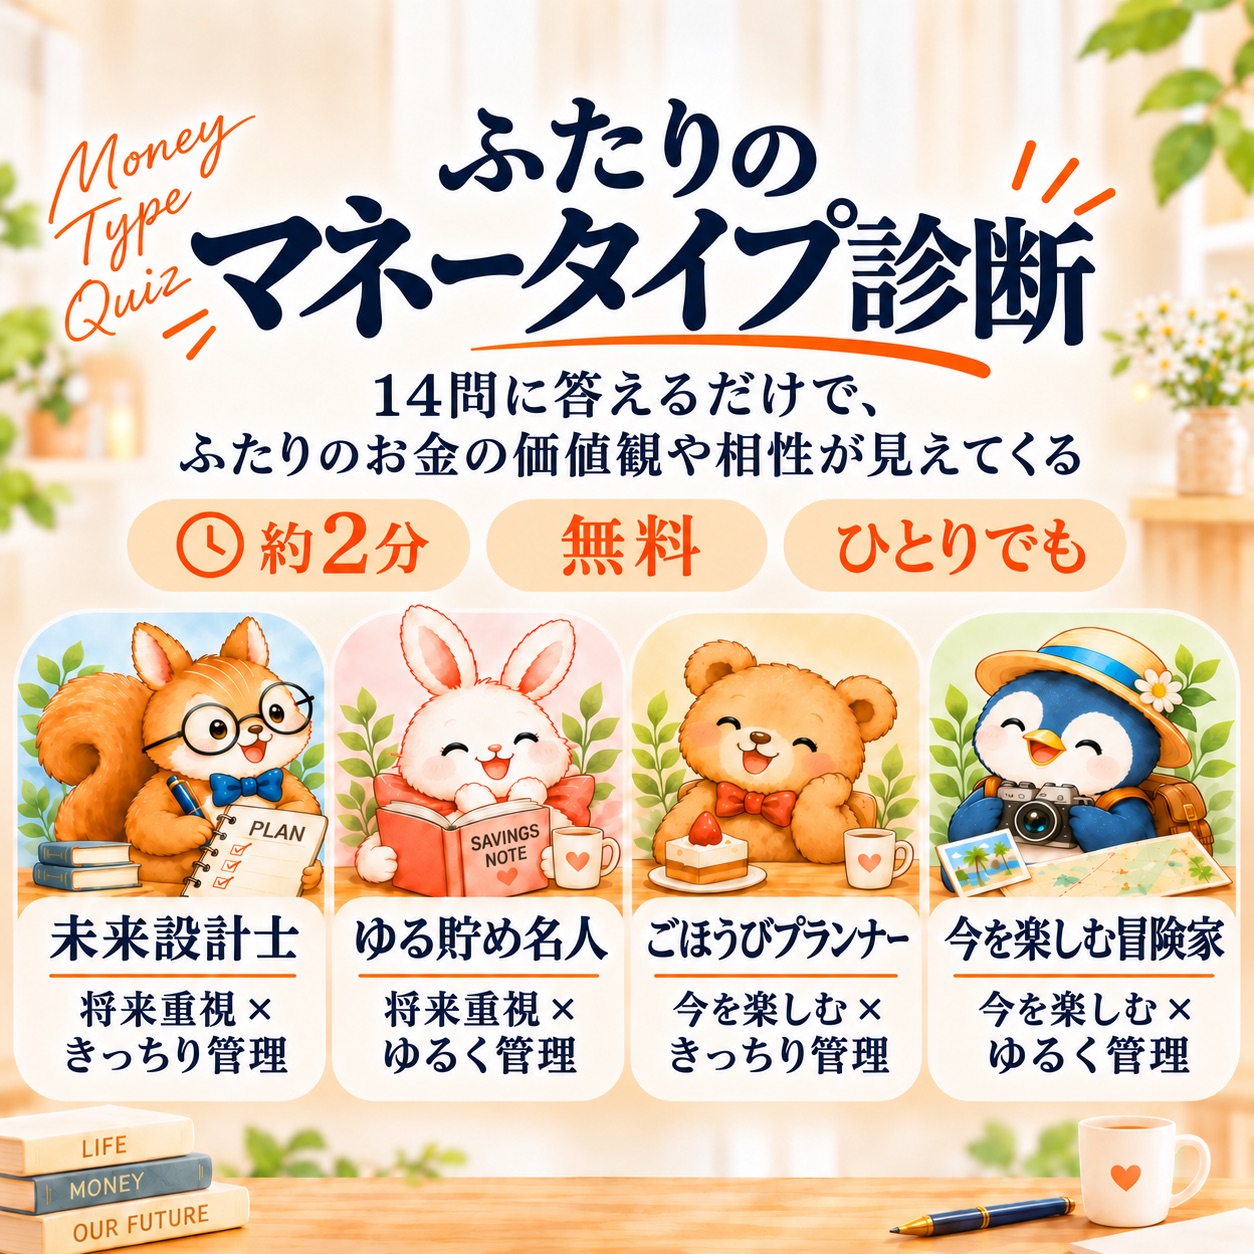
FUTARI NO OKANE KAIGI
ふたりのお金会議
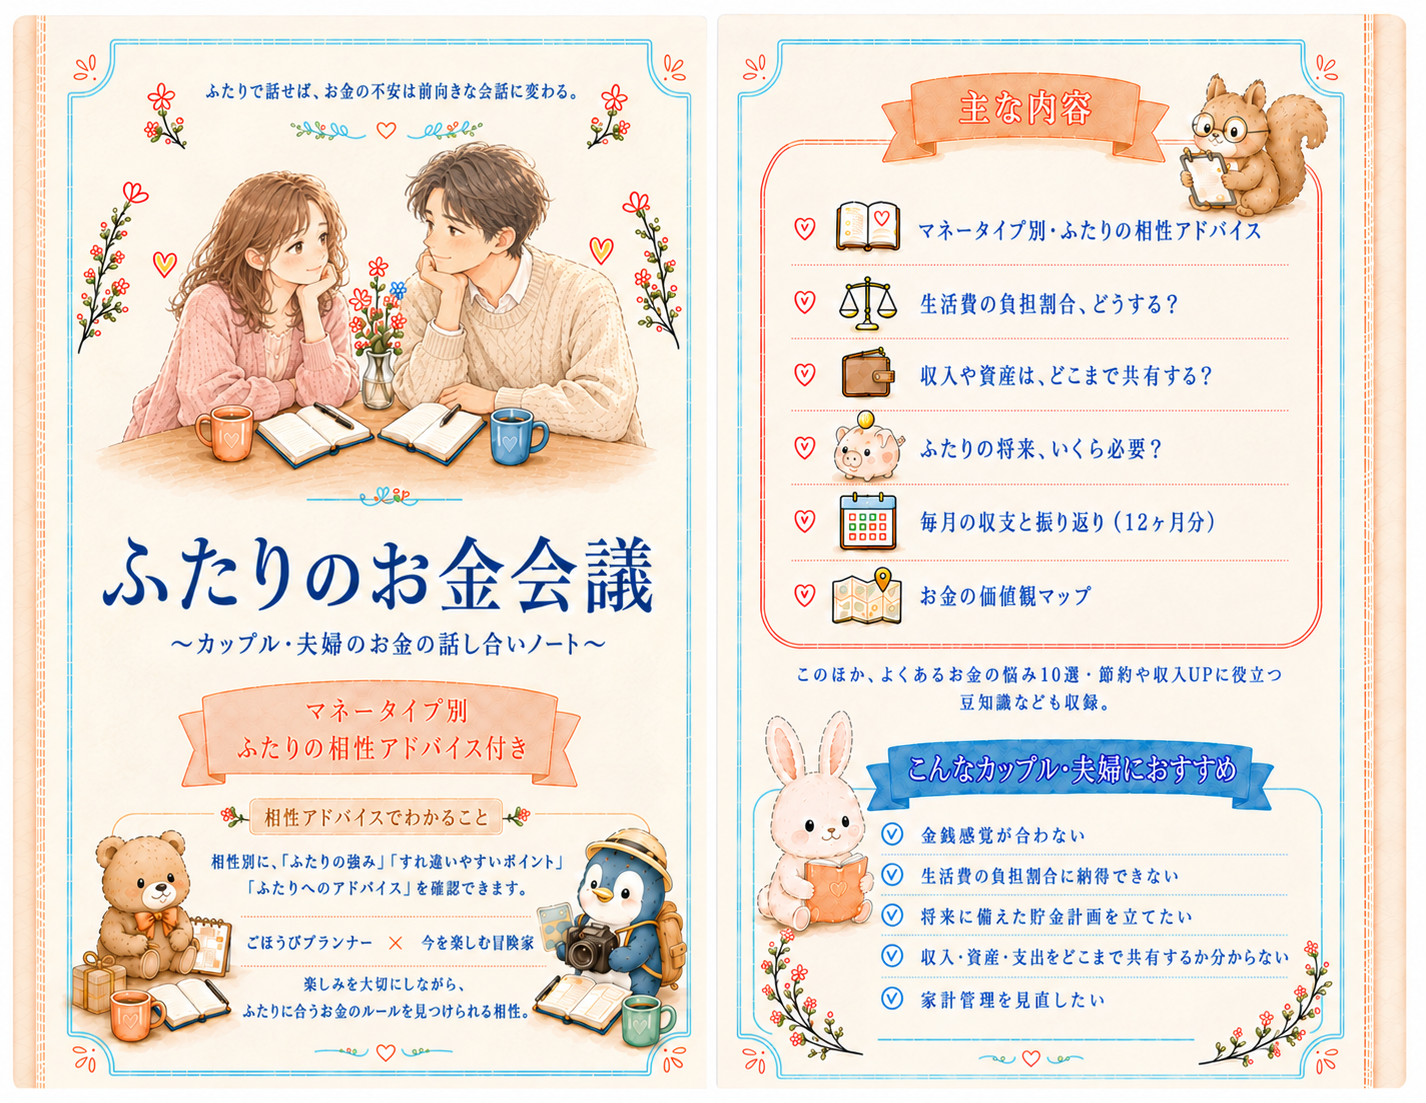
お金会議ノート 1冊(全64ページ)
- マネータイプ別の相性アドバイス
- お金の価値観の共有
- 生活費の分担や将来設計
- 毎月の収支と振り返りetc.
2027年 発売予定
- ふたりのお金会議ノート予定価格 2,970円(税込)
カップル・夫婦の“お金のモヤモヤ”を整理するためのノートです。
これからも心地よい関係を続けていくために、ぜひ、ふたりで取り組んでみてください。