「お小遣い制?絶対に嫌だ」
家計をきちんと回したいだけなのに、提案した瞬間に話が終わってしまう。そんな経験をしている人は少なくありません。
ただ、旦那さんが嫌がっているのは「お金を管理されること」であって、「家計を整えること」ではない場合がほとんどです。ここを分けて考えると、話は前に進みます。
この記事では、お小遣い制を嫌がる理由と、納得してもらう伝え方、そしてお小遣い制にこだわらない方法をまとめました。
旦那がお小遣い制を嫌がる、3つの理由
反対する理由は「使いたいから」だけではありません。多くは次の3つのどれかです。
- 管理される感覚が嫌……自分で稼いだお金なのに、使う許可を取る立場になる気がする
- 金額に納得していない……「◯万円」と一方的に決められた、根拠がわからない
- 見せたくない支出がある……趣味・付き合い・立て替えなど、説明が面倒なものがある
どの理由でも共通しているのは、「決められる側」になることへの抵抗です。逆に言えば、一緒に決める形にすれば、抵抗はかなり小さくなります。
「お小遣い制」という言葉が、そもそも損をしている
「お小遣い」という言葉には、子どもが親からもらうイメージがあります。言葉の印象だけで、話が拒否されていることも珍しくありません。
中身は同じでも、「自由に使えるお金」「自分の予算」と言い換えるだけで、受け取り方が変わることがあります。
納得してもらう伝え方
伝えるときに大事なのは、「管理したい」ではなく「一緒に決めたい」が伝わることです。場面別にまとめました。
最初に切り出すとき
- ❌「うちもお小遣い制にしない?みんなそうしてるし」
- ⭕「毎月いくら貯めたいか、一回ふたりで決めてみない?それが決まれば、残りはお互い自由に使えるようにしたいんだ」
「管理したい」ではなく「目的を決めたい」から入ると、相手は管理される話だと感じにくくなります。自由に使える部分が先に見えることも大事です。
「なんで俺だけ」と言われたとき
- ❌「稼いでるのはあなただから、当たり前でしょ」
- ⭕「わたしも同じルールでやるよ。ふたりとも自由枠を決めて、それ以外は家計に入れる形にしたい」
片方だけに適用するルールは、拒否されやすいです。自分も同じ条件にすると伝えると、「管理」ではなく「ふたりのルール」になります。
収入に差がある場合は、金額を同じにする必要はありません。「お互いに自由枠がある」という形が同じであれば十分です。
金額でもめたとき
- ❌「◯万円で足りるでしょ」
- ⭕「先月、自分のために使ったのって、だいたいいくらくらいだった?そこを基準に一緒に決めよう」
金額はこちらが決めるのではなく、実績から一緒に決めてください。実際の支出をもとにした金額なら、「勝手に決められた」とは感じにくくなります。
伝えるときの3つのコツ
- 「お小遣い」という言葉を使わない(自由枠・自分の予算など)
- お小遣い制にしたい目的を先に決める(ふたりで将来の貯金をしたいから、など)。金額は最後
- お互いが疲れているときは避け、余裕のある休日などに話す
お小遣い制(共通口座)にこだわらない方法
お小遣い制は、収入を共通口座に集めて、そこから自由に使える分を渡す仕組みです。主な目的は、「ふたりで効率的に貯金すること」にあります。
この目的を達成する手段は、お小遣い制だけではありません。
- 毎月の生活費と貯金を事前に決めて共通口座に入れ、余ったお金はそれぞれの自由にする
(⇨別財布のままでも、貯金が安定しやすい)
などの方法もあります。
いずれにせよ、「毎月いくら貯めるか」の目標と、その目的は事前にふたりで共有しておきましょう。
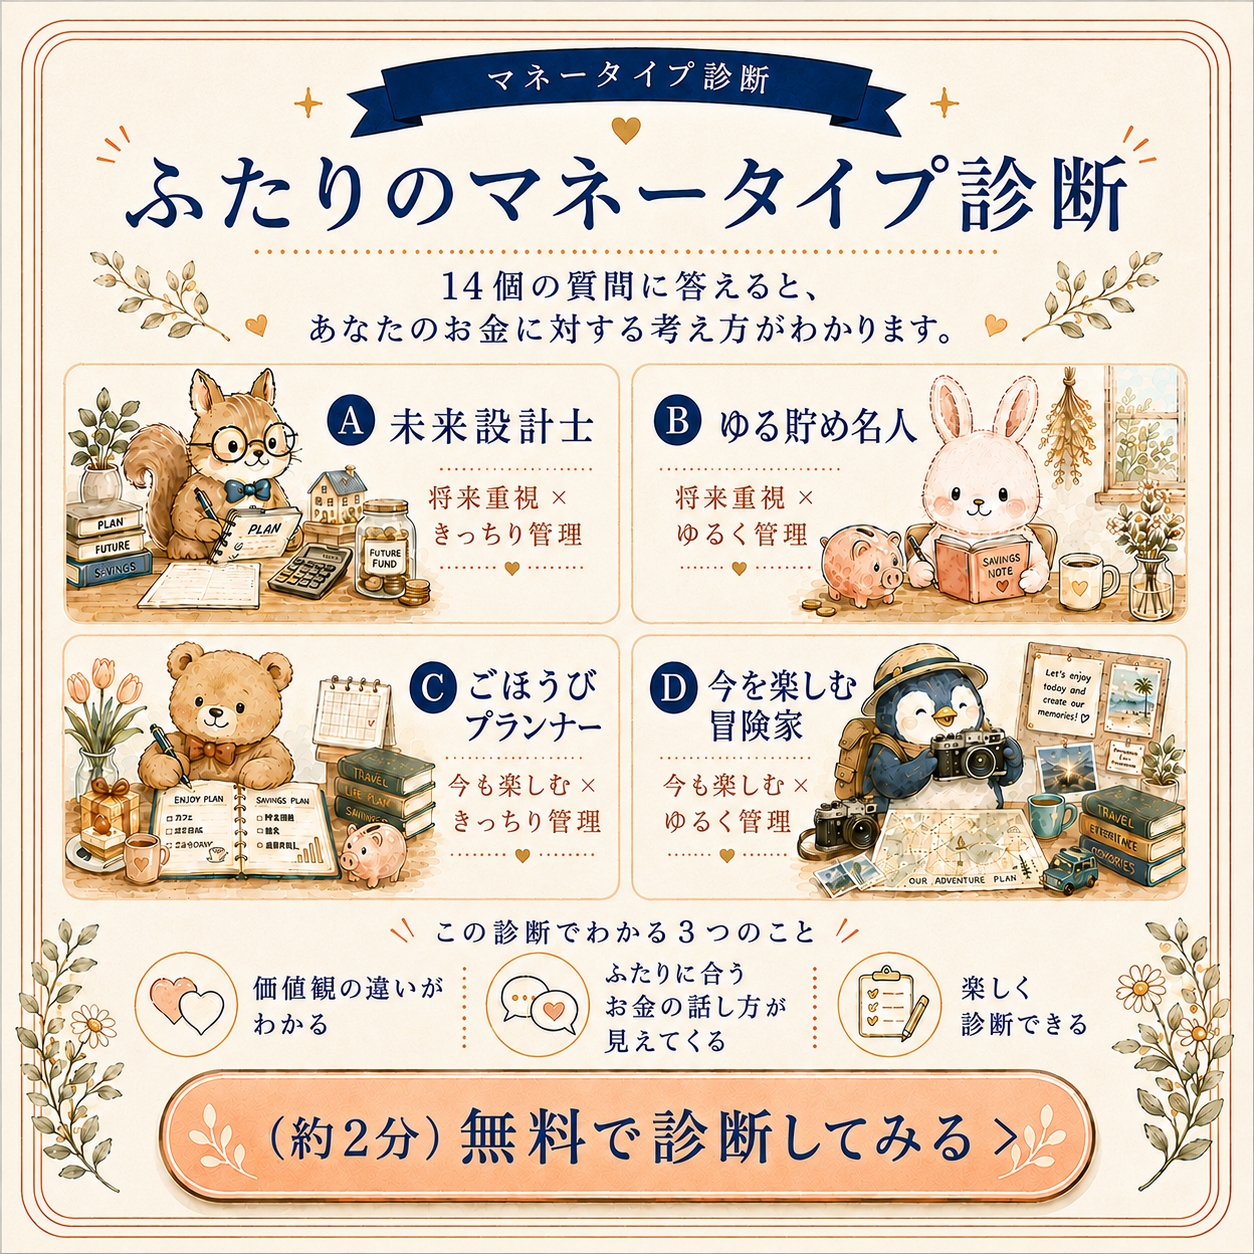
お互いのお金の考え方を知るところから始めたい場合は、マネータイプ診断のように、ゲーム感覚で価値観を知れるものを会話の入口にする手もあります。
それでも話し合いにならないときは
伝え方や仕組みを変えても、話し合いそのものを拒まれる場合は、次の3つを確かめてみてください。
- 貯金の目的を共有出来ているか……「何のために」「いつまでに」「いくら」貯めたいのかを、ふたりで話したことがあるか
- 家計の現状を、相手が知っているか……毎月の収支や貯金額を、数字で共有出来ているか
- 「管理」以外の言い方で話せているか……お小遣い・節約・我慢という言葉を使っていないか
いちばん多いのは、目的が共有されていないまま、仕組みの話だけをしているケースです。「3年後に◯◯したいから、月◯万円貯めたい」のように目的が見えると、相手にとっても「管理される話」ではなく「ふたりの計画の話」になります。
よくある質問
Q. お小遣い制はありえない、と言われました
「ありえない」の中身は、制度そのものではなく「管理される感覚」への拒否であることがほとんどです。
お小遣い制という言葉を使わず、「貯金の目標を決めて、残りはお互い自由」という形で提案し直してみてください。
Q. 旦那のお小遣い、みんなはいくらくらいですか
SBI新生銀行の「2024年会社員のお小遣い調査」では、男性会社員の平均は月約3万9,000円。ただし、平均を下回る人が半数近くいて、実際には月2万〜3万円台の人が多い層です。
※ 出典:SBI新生銀行「2024年会社員のお小遣い調査」。最新の数値は公式サイトでご確認ください。
平均額は年収や家族構成で大きく変わるため、参考程度にとどめてください。それより大事なのは、自分たちの手取りと貯金の目標から逆算した金額です。
まとめ
『旦那がお小遣い制を嫌がる。納得してもらう伝え方と、代わりになる仕組み』
- 嫌がる理由は、「管理される感覚」「金額への不満」「見せたくない支出」のどれか
- 「お小遣い」という言葉を変えるだけで、受け取り方が変わる
- お小遣いの金額は、ふたりで一緒に決める
- お小遣い制は手段のひとつ。共通口座にこだわらない方法もある
- どの形でも、「毎月いくら貯めるか」の目標と、その目的を先にふたりで共有する
お小遣い制は目的ではなく、手段のひとつです。まずは何のために、毎月いくら貯めたいかをふたりで決めるところから始めてみてください。そこが共有出来れば、家計の形は自然に決まっていきます。
FUTARI NO OKANE KAIGI
ふたりのお金会議
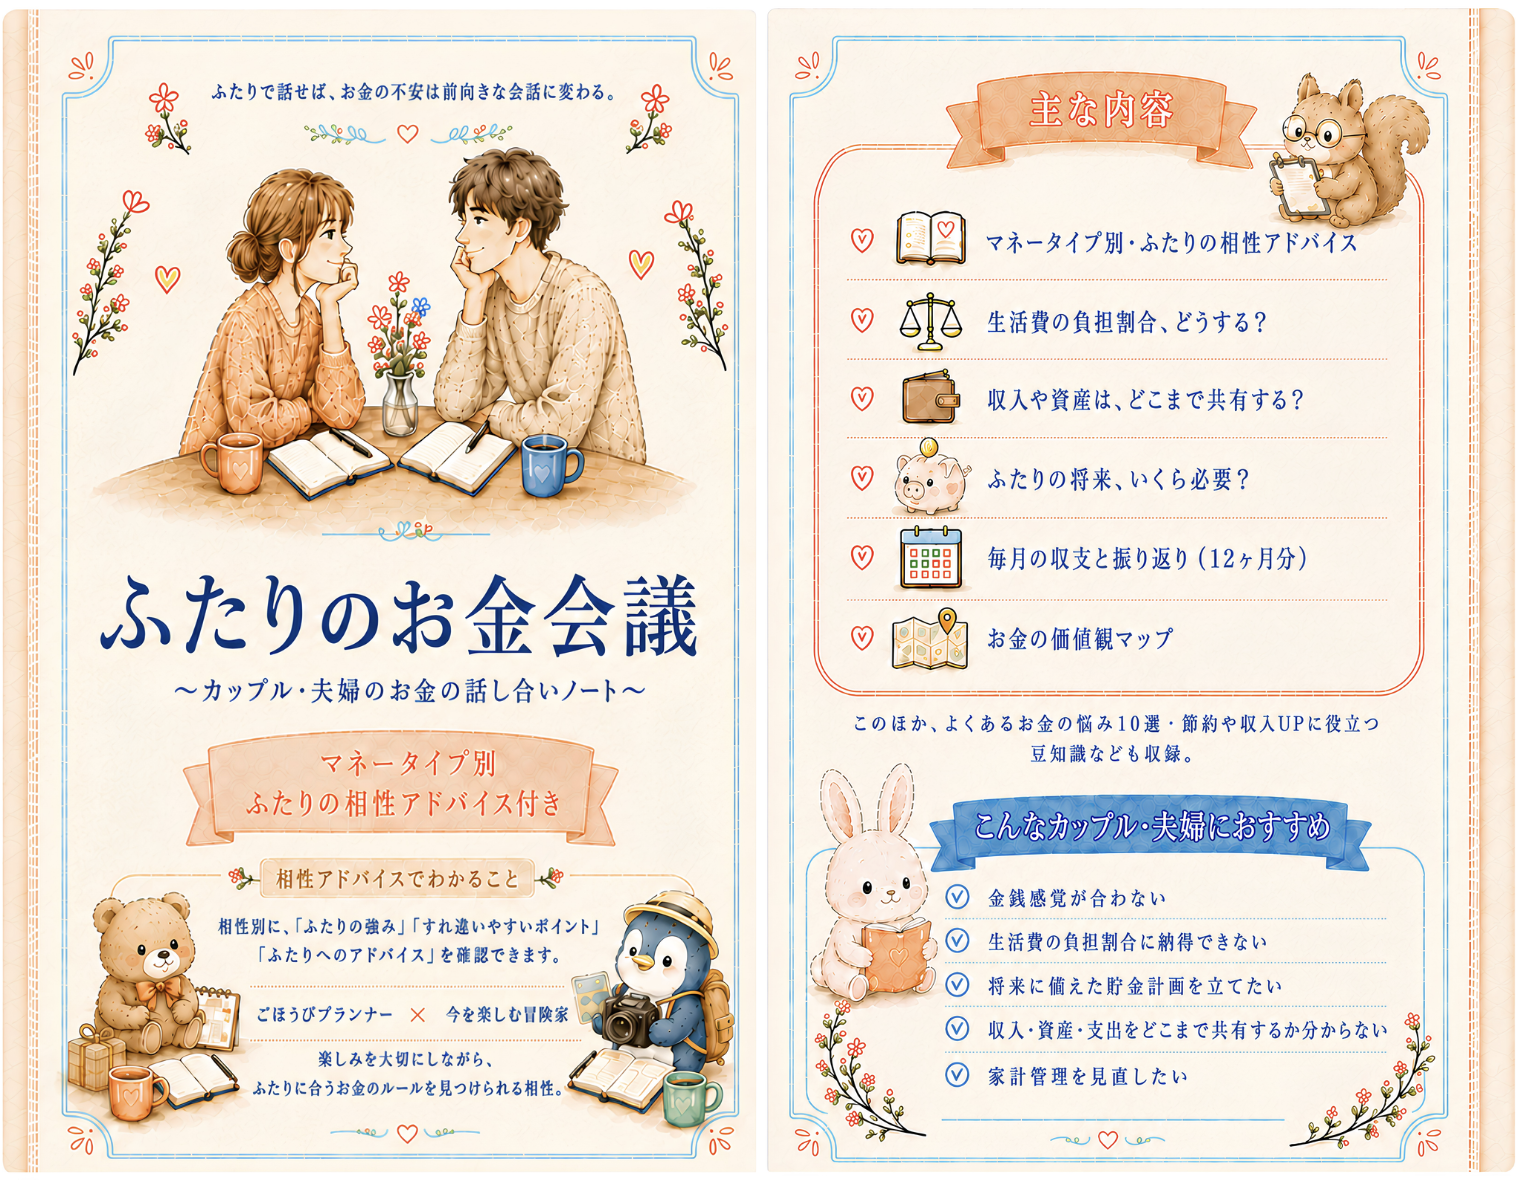
お金会議ノート 1冊(全64ページ)
- マネータイプ別の相性アドバイス
- お金の価値観の共有
- 生活費の分担や将来設計
- 毎月の収支と振り返りetc.
2027年 発売予定
- ふたりのお金会議ノート予定価格 2,998円(税込)
カップル・夫婦の“お金のモヤモヤ”を整理するためのノートです。
これからも心地よい関係を続けていくために、ぜひ、ふたりで取り組んでみてください。