夫婦の別財布。
皆さんは、こんな不安を感じたことはありませんか?
- 「別財布は離婚率が高い」と聞いて、急に不安になった
- 相手がいくら貯めているのか、まったく分からない
- 教育費や老後資金を、どちらが出すのか決まっていない
- 収入差があるのに、負担額が同じで納得出来ない
- いまさら「財布を合わせたい」とは言い出しにくい etc.
この記事では、別財布と離婚率の関係を事実ベースで整理したうえで、別れる家と続く家を分ける3つの違いを解説いたします。
「別財布は離婚率が高い」は本当?
先に結論からお伝えします。
別財布と離婚率を直接結びつけた公的なデータは、日本には存在しません。
裁判所の司法統計にある「離婚の申立て動機」を見ても、項目は「性格が合わない」「異性関係」「暴力を振るう」などで、「別財布」という項目そのものがありません。
ただし同じ動機の一覧には、「浪費する」「生活費を渡さない」といった、お金にまつわる項目が並んでいます。
つまり、財布を分けていること自体は問題ではありません。
問題になるのは、別財布をきっかけに「お互いのお金の状況が、まったく見えなくなること」のほうです。
別れる家庭と続く家庭を分ける、3つの違い
別財布でうまくいっている夫婦と、そうでない夫婦。違いは、次の3点に集約されます。
| 項目 | 上手くいく夫婦 | そうでない夫婦 |
|---|---|---|
| ① 共有する数字 | 共通費と貯蓄額は把握している | 相手の収入も貯金も知らない |
| ② 大きな支出の準備 | 教育費・住宅・老後の準備を進めている | 「そのとき考える」で保留 |
| ③ 見直す機会 | 年1回など、話す日が決まっている | 決めたきり、何年も放置 |
違い① 共有している「数字」があるか
別財布そのものは、独立性が保てる合理的なやり方です。問題になるのは、共通の支出すら見えていない状態です。
家賃や光熱費は折半しているのに、ふたり合わせて毎月いくら貯まっているのかは知らない。この状態が何年も続くと、いざ大きな出費が来たときに「そっちが貯めていると思っていた」というすれ違いが起きます。
毎月の収入額や、何にいくら使ったかまで見せ合う必要はありません。
まずは「それぞれが今いくら貯めているか」を共有するところから、始めてみてください。
違い② 大きな支出の準備が出来ているか
別財布でトラブルが起きやすいのは、日常の生活費ではなく「一度に大きく出ていくお金」のときです。
- 住宅の頭金、住宅ローンの返済
- 出産費用、教育費用
- 親の介護に関わる費用
- 車の買い替え、家電の故障
- 老後の生活費
これらを「そのときに考えよう」と先送りにしていると、実際に必要になった場面で負担の押しつけ合いになりがちです。
『将来の大きな支出額』『負担割合』だけでも先に話し合っておくと、トラブル防止になります。
違い③ 定期的に見直す機会があるか
同棲を始めたときに決めた『完全折半』のまま、5年、10年と走り続けていませんか。
転職、昇給、出産、親の介護 etc.
収入と支出のバランスは、思っている以上に変わります。当時は公平だった『完全折半』が、いつのまにか片方だけが重い状態になっていることは多いです。
不満は、溜まってから伝えると角が立ちやすくなります。
『年に数回』あるいは『環境が変わったタイミング』で、生活費の分担方法を見直してみましょう。
いまの状態をチェックしてみましょう
次の5つのうち、いくつ当てはまるでしょうか。
- ふたり合わせた貯蓄額を、だいたい把握している
- 共通で使っている金額を、お互いが知っている
- 教育費・住宅・老後など、将来の大きな支出をふたりで把握している
- 収支のバランスが変わったとき、負担割合を見直したことがある
- 年に一度以上、お金について話す機会がある
3つ以上当てはまるなら、別財布のままで問題ありません。
2つ以下だった場合は、次の章(別財布でも、トラブルのリスクを下げる3つの工夫)に取り組んでみてください。
別財布でも、トラブルのリスクを下げる3つの工夫
必ずしも、財布を合わせる必要はありません。別財布のままでも出来ることから始めてみましょう。
1. 将来の大きな支出について話し合う
住宅、出産、教育、車の買い替え、老後。いつ頃、どのくらいの金額が必要になりそうかを、ふたりで書き出してみましょう。
金額まで正確に出す必要はありません。
事前にある程度把握しておくだけでも、お金の準備がしやすくなり、心に余裕が持てるようになります。
2. 収入や支出が変わったら、負担割合を見直してみる
昇給、転職、出産、引越し etc.
生活環境の変化に伴い、収支状況は大きく変わります。
収入や支出が変わるときは、生活費の負担割合を見直してみましょう。
- お互いの収入
- 家事の量
- 時間的な余裕
などを考慮して、ふたりに合った生活費の負担割合を考えてみるのがコツです。
3. ふたりで、毎月の目標貯金額を決める
別財布のままだと、ふたり合わせていくら貯まっているのかが見えにくくなります。
いざ大きな支出があった際に、『手元にお金が無い』といったトラブルにもなりかねません。
そこで、
- 毎月いくら貯めるか、という目標額
- 貯金をする目的
だけでも決めておきましょう。
同じ口座に入れる必要はありません。それぞれが自分の口座に貯める形で構いません。
目標額をそろえておくだけで、片方だけが貯めている状態を防げます。あとは年に数回、ふたりの貯金状況を確認してみてください。
それでも不安が消えないときは
ここまでの工夫を試しても不安が残る場合、問題は財布の形ではなく、お金に対する考え方のズレかもしれません。
「使うことを楽しみたい人」と「将来に備えたい人」。どちらが正しいということはなく、大事にしているものが違うだけです。ただ、その違いを言葉にしないまま暮らしていると、財布を合わせても分けても、同じところで揉め続けます。
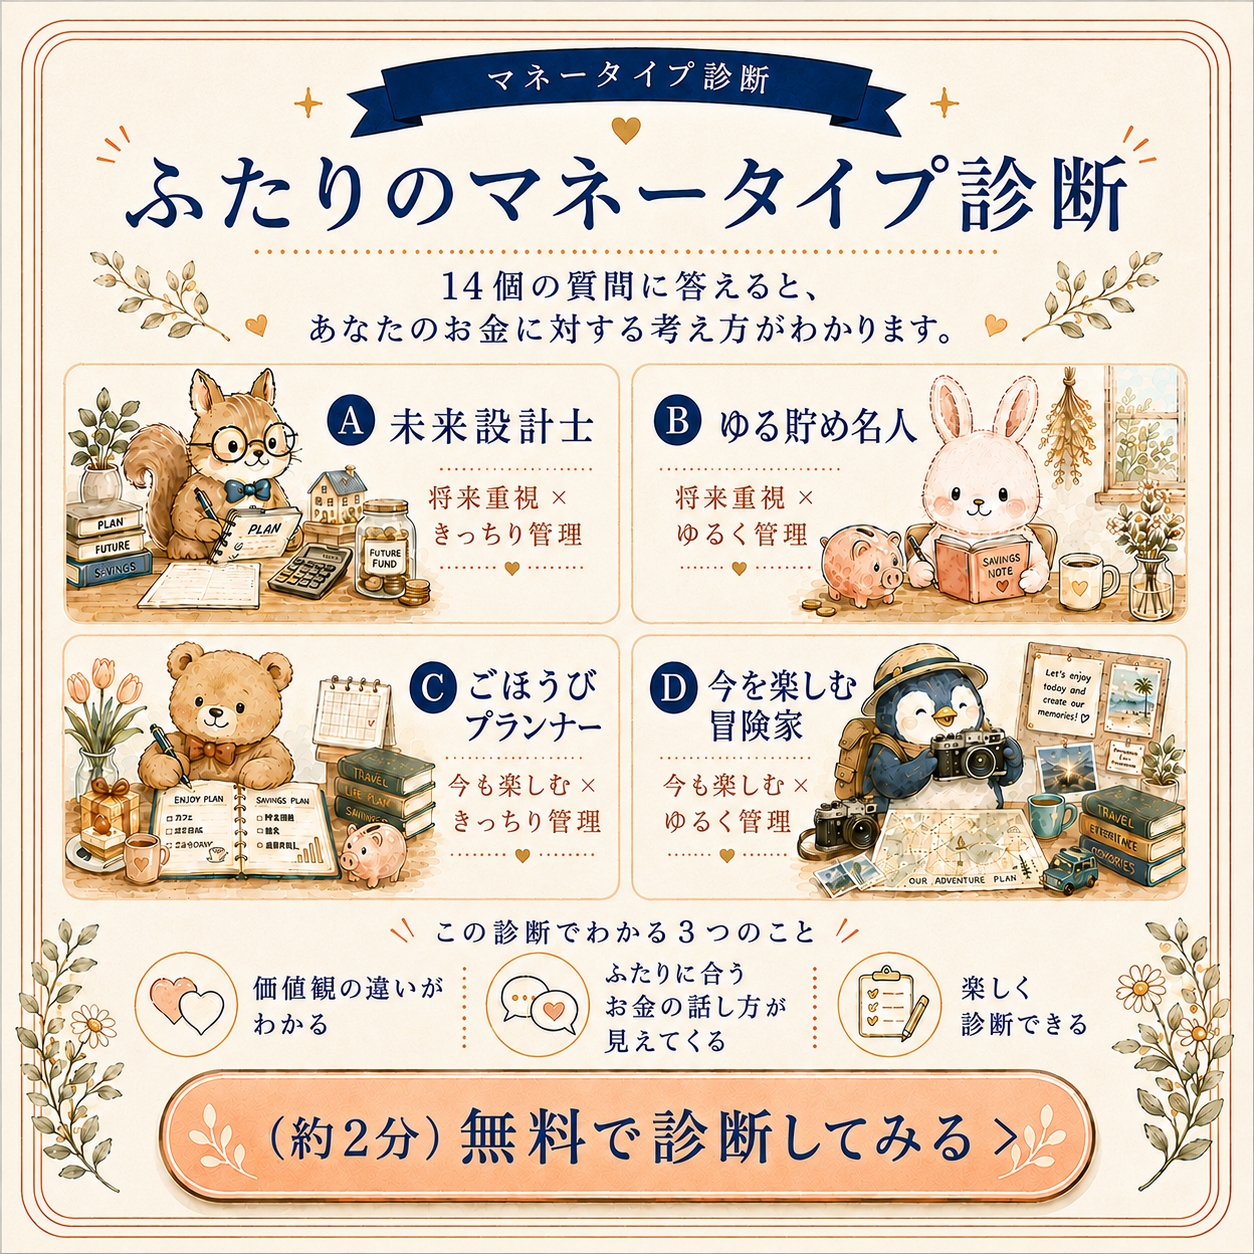
お互いがどんな“マネータイプ”なのかを知ることから始めてみると、『話し合いの入り口』や『ふたりに最適なルール』が見つかりやすくなります。
よくある質問
Q. 相手が収入を教えてくれません
収入そのものを聞き出す必要はありません。「生活費に出せる上限はいくらか」だけを共有する方法もあります。金額を聞く理由を「責めるため」ではなく「最適な分担方法を決めるため」と伝えると、受け入れられやすくなります。
Q. 別財布だと、貯金は貯まりにくいですか
形式の問題ではありません。目的と金額を決めているかどうかで決まります。
- 貯金をする目的
- ふたりが無理なく貯金出来る、毎月の金額
- 目標金額を貯金するためのコツ
などをしっかり話し合っていけば、別財布でも問題なく貯まります。
Q. 別財布のままで、住宅ローンは組めますか
組めます。ただし、ペアローンや収入合算を利用する場合は、お互いの年収や借入状況、資産を開示する必要があります。住宅を検討し始めた段階で、しっかり話しておくとスムーズです。
Q. いまさら財布を合わせたいと、言い出せません
別財布が必ずしも悪だ、ということはありません。
まずは、別財布でも上手くやっていける方法を考えてみましょう。
- 将来の支出について話し合う
- 生活費の分担方法を見直す
- 毎月の目標貯金額を決める etc.
家計管理の改善策は、他にも色々ございます。
まとめ
『夫婦の別財布は離婚率が高い?別れる家と続く家を分ける3つの違い』
- 別財布と離婚率を結びつけた公的データは存在しない
- 問題は財布の形ではなく、お互いのお金の状況が見えないこと
- 将来の大きな支出は、金額と分担方法を先に話し合っておく
- 生活環境が変わったら、収入・家事の量・時間的な余裕から負担割合を見直す
- 毎月の目標貯金額と、貯金をする目的だけでも決めておく
- 不安が消えないときは、お互いのマネータイプを知ることから始めてみる
別財布であること自体を、心配しすぎる必要はありません。
まずは、いちばん話しやすいところから決めていきましょう。
FUTARI NO OKANE KAIGI
ふたりのお金会議
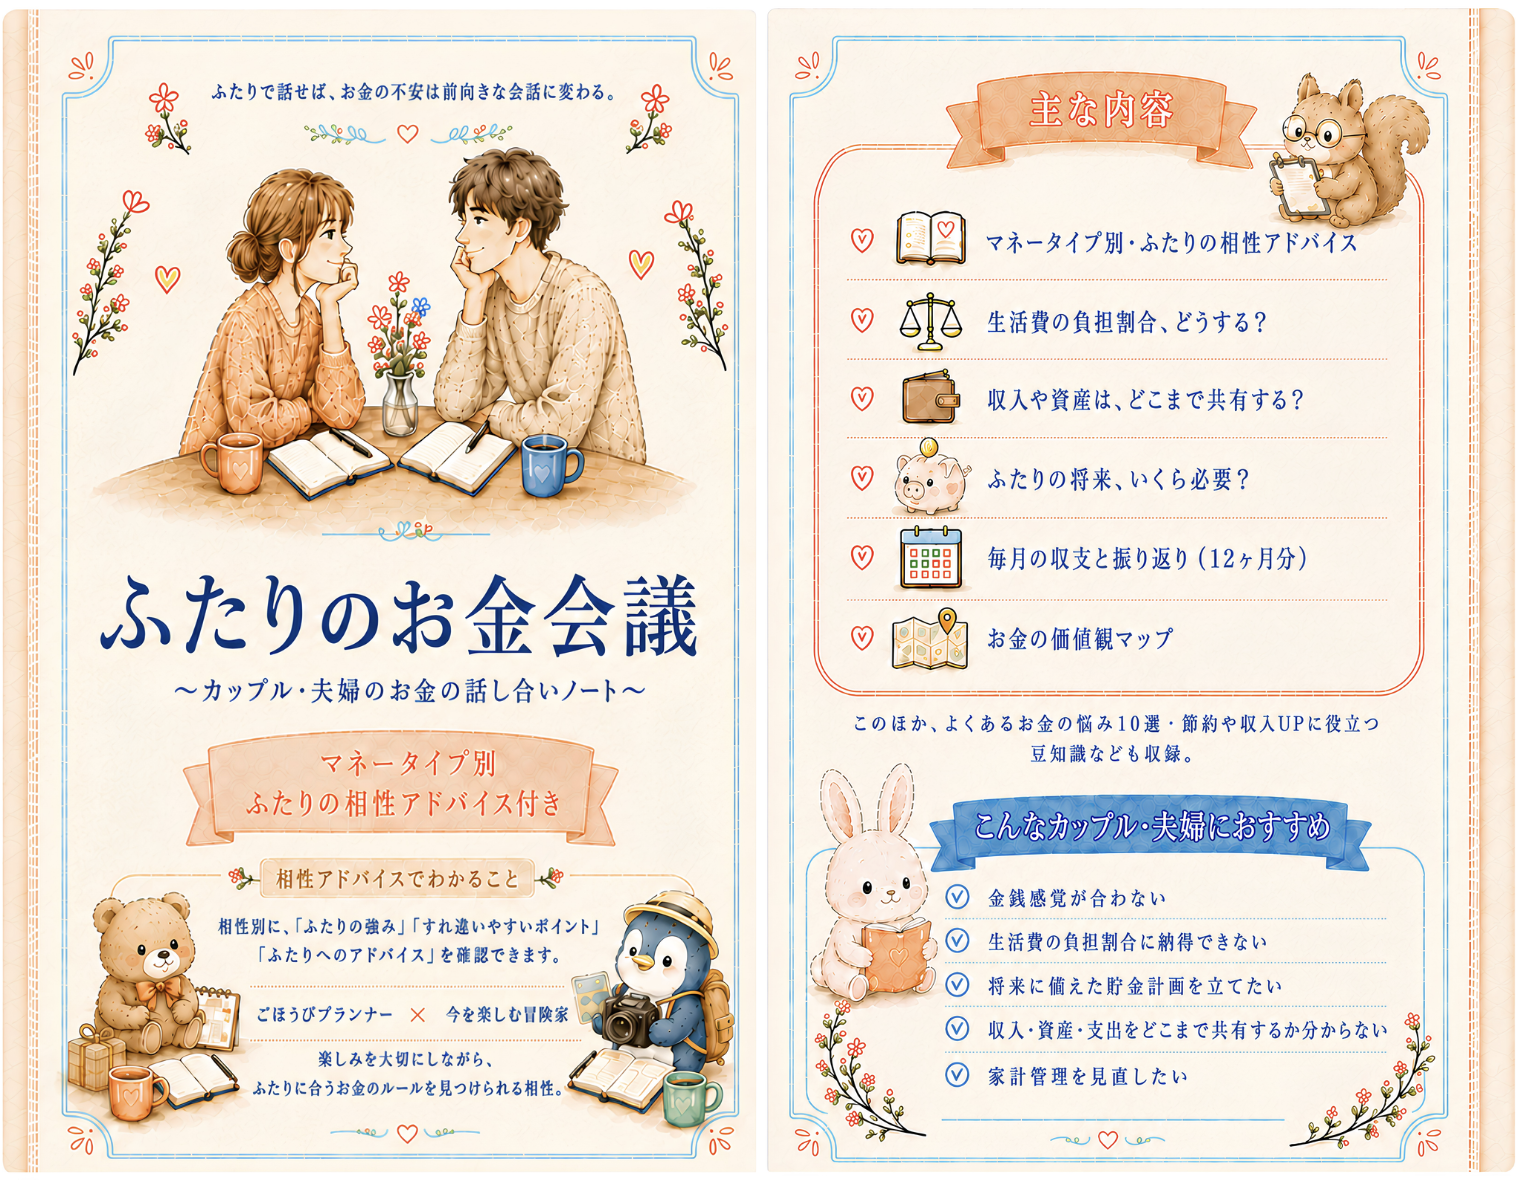
お金会議ノート 1冊(全64ページ)
- マネータイプ別の相性アドバイス
- お金の価値観の共有
- 生活費の分担や将来設計
- 毎月の収支と振り返りetc.
2027年 発売予定
- ふたりのお金会議ノート予定価格 2,998円(税込)
カップル・夫婦の“お金のモヤモヤ”を整理するためのノートです。
これからも心地よい関係を続けていくために、ぜひ、ふたりで取り組んでみてください。