「結婚したら、お金ってどう管理するんだろう」
収入をひとつにまとめるのか、生活費だけ出し合うのか、それとも別々のままでいくのか。決めないまま入籍して、あとからモヤモヤするふたりは少なくありません。
実際、子どものいる共働き夫婦のうち40.0%が、結婚前・結婚当初にお金の話し合いをしていません。そして68.8%が「もっと話しておけばよかった」と後悔しています。
この記事では、結婚後のお金の管理3つの方法と、入籍前にふたりで決めておきたい7つのことをまとめました。
※ 出典:スマートバンク「共働き夫婦のお金のホンネ調査」(2026年7月、25〜49歳の子どものいる共働き既婚男女)
結婚後のお金の管理は、大きく3つ
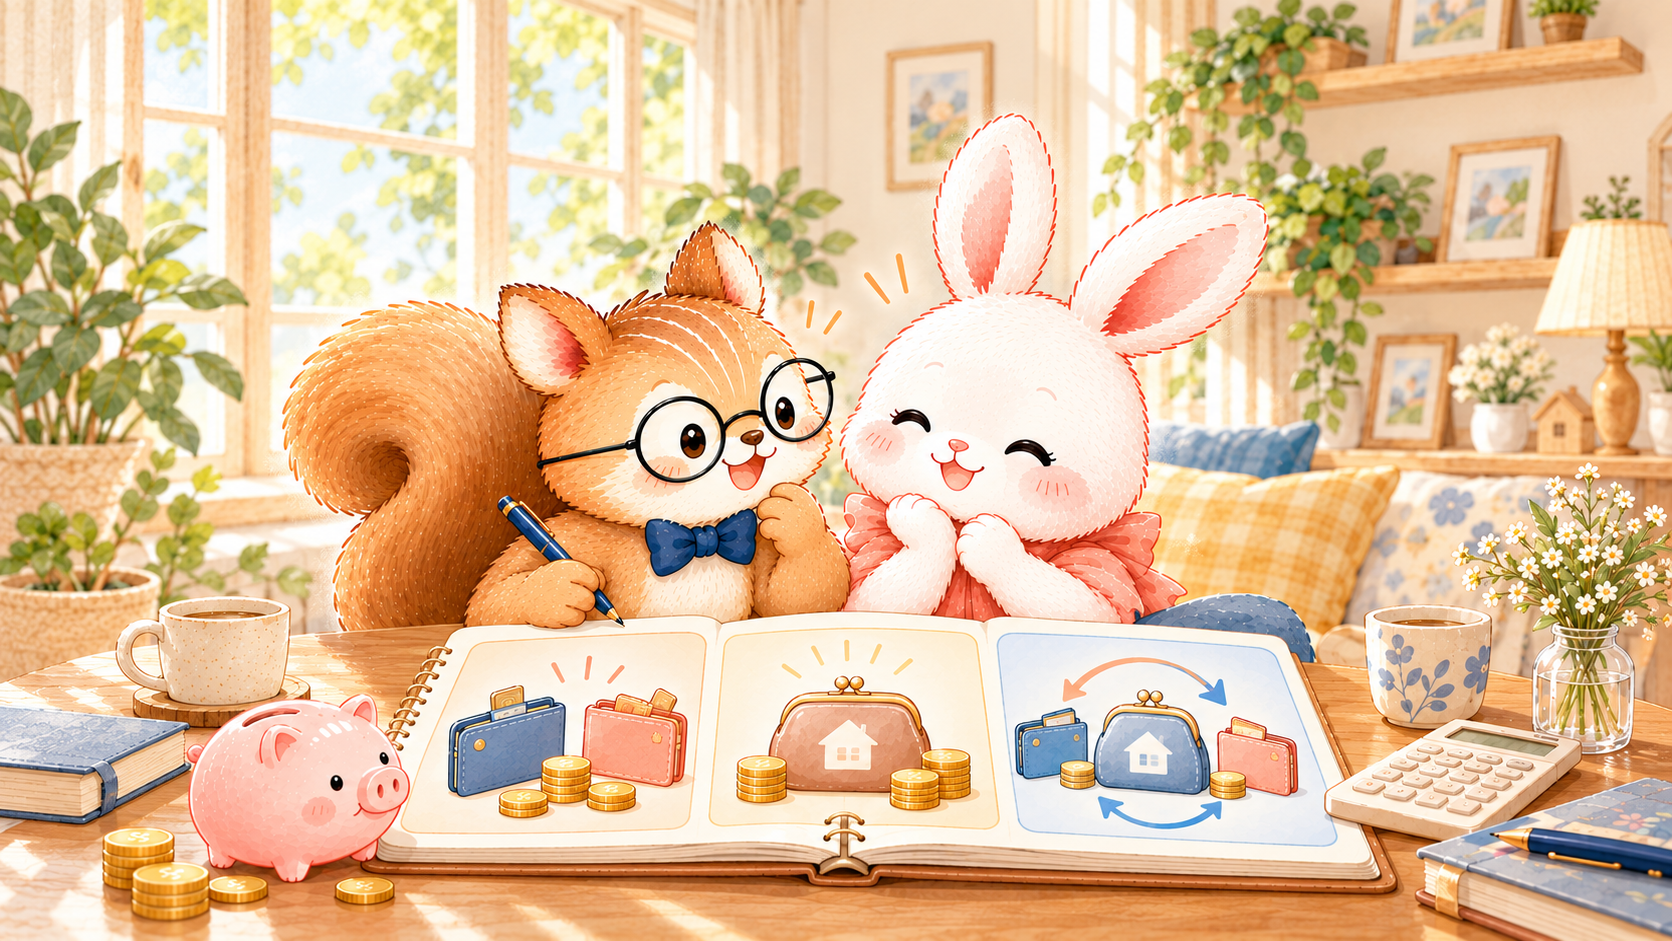
やり方はいろいろありますが、整理すると3つのパターンに分かれます。
| 方法 | 向いているふたり | 気をつけたいこと |
|---|---|---|
| ①全部まとめる 収入を全額ひとつの口座へ入れ、そこから生活費もお小遣いも出す | 片働き | 働いていない側が、お金を使いづらいと感じやすい |
| ②生活費だけ共同 決めた額を共同口座に入れ、残りは各自が管理する | 共働き | 片方だけ貯金していなかった、ということも起こりやすい |
| ③まとめない(別財布) 共同の口座は作らず、担当を決めて各自が払う | 共働き | 相手の収支や貯金額が見えにくい |
結婚して3年以内のふたりに「どう管理したいか」を聞いた調査では、①が46.0%、②が43.9%とほぼ半々。③の別財布は9.6%にとどまりました。
共働きが増えた今も、何らかの形で共同のお金を作るのが主流です。
どれが正解ということはありません。ただ、片方だけが全体を把握している状態は、あとで不満が出やすくなります。
※ 出典:スマートバンク「新婚夫婦の家計管理に関する調査」(2023年6月、直近3年以内に結婚した20〜30代の男女426名)
共同口座を作るかどうかで、貯まり方が変わる
3つのうち①と②は、ふたりのお金をまとめる口座を用意することになります。この共同口座があるかどうかで、数字にはっきり差が出ています。
| 共同口座あり | 共同口座なし | |
|---|---|---|
| 金融資産 | 約1,919万円 | 約1,365万円 |
| 毎月の貯蓄額 | 74,555円 | 64,046円 |
| 相手が家計に協力的 | 85.1% | 70.8% |
資産の差は約550万円。もちろん、共同口座を作ったから貯まるというより、ふたりで家計を共有できている状態が貯蓄につながっていると考えるほうが自然です。
共同口座を作ったきっかけで最も多いのも「結婚」で50.9%。入籍のタイミングは、仕組みを作るのにちょうどいい区切りです。
※ 出典:スマートバンク「夫婦の共同口座と家計の実態調査」(2026年3月、配偶者と同居する25〜59歳の既婚男女441名)
入籍前に決めておきたい7つのこと
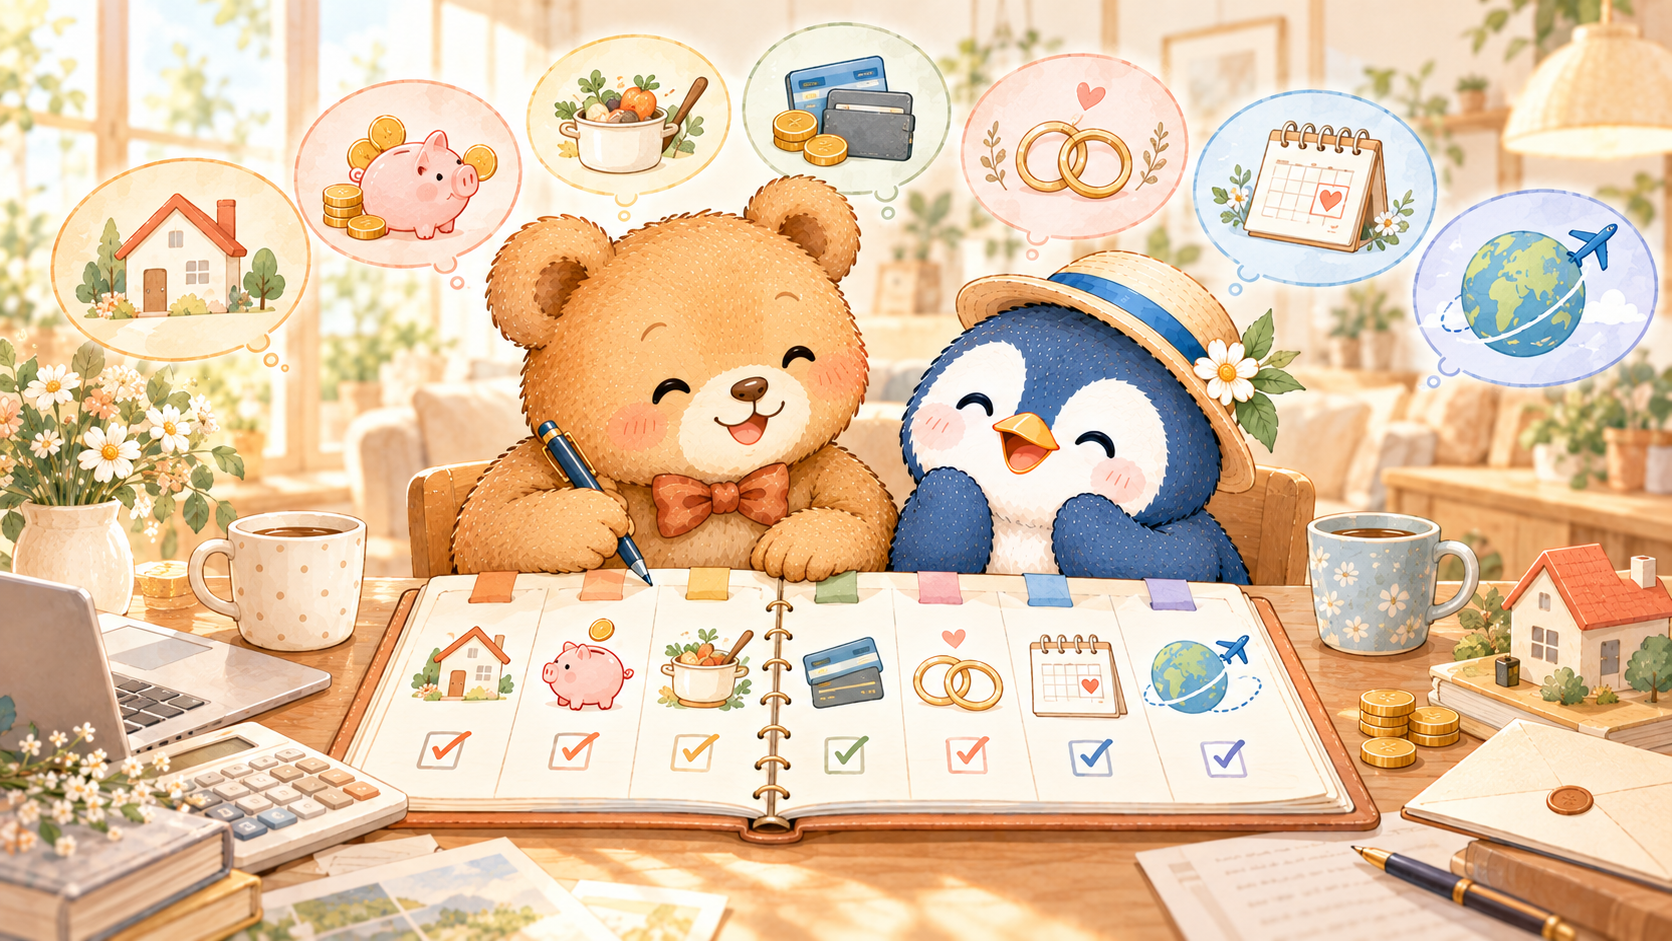
後悔している人が多かった項目は、「貯蓄や資産形成のルール」24.2%、「ライフイベント出費の分担ルール」20.0%、「将来の出費の見通し」16.7%でした。この順番を踏まえて、決めておきたいことを7つにまとめます。
1. 生活費を、いくらずつ出すか
家賃・食費・光熱費を合わせていくらかかるかを出し、それをどう分けるか決めます。収入に差があるなら、同額ではなく割合で決める方法もあります。
2. 共同のお金と、各自のお金の線引き
どこまでを「ふたりの支出」にするか。たとえば美容院や被服費、友人との食事。ここが曖昧なままだと、あとで「それは自分で払うものでしょう」となりやすいところです。
3. 貯金の目標額と、毎月いくら貯めるか
いちばん後悔が多かった項目です。何のために、いつまでに、いくら。この3つをセットで決めると、毎月の金額が自然と決まります。
金額の決め方は、カップル・夫婦の貯金、毎月いくらずつ?でくわしく書いています。
4. お小遣いの金額と、何を含めるか
- 毎月のお小遣いは、いくらにするか
- どこまでをお小遣いから出すか(昼食代・スマホ代・散髪代など)
同じ3万円でも、含める範囲でお小遣いの重みは変わります。ふたりが納得できるルールを話し合って決めましょう。
5. 大きな買い物は、いくらから相談するか
「3万円を超えたら声をかける」のように金額で線を引いておくと、いちいち確認する手間も、黙って買ったと責める場面も減ります。
6. 収入・貯金・借入を、どこまで共有するか
全額を見せ合う必要はありませんが、借入だけは先に伝えておくほうが安全です。あとから分かると、金額以上に信頼の問題になります。
どこまで共有するかの決め方は、収入や貯金、資産。どこまで共有する?も参考にしてください。
7. 働き方が変わったとき、どう見直すか
産休・育休・転職で、収入は変わります。「変わったら、その月のうちに話す」とだけ決めておけば、見直しのきっかけを逃しません。
よくある質問
Q. 結婚後のお金の管理は、どちらがやるべきですか
どちらでも構いませんが、片方だけが全体を把握している状態は避けたいところです。管理する側と、パートナー。月に一度、ふたりで毎月の収支を共有すると安心です。
Q. 入籍前なのに、お金の話を切り出しづらいです
まずはマネータイプ診断のように、相手が興味を持ちやすそうなテーマを会話のきっかけにしてみると良いかもしれません。
まとめ
『結婚後のお金の管理、どうする?3つの方法と、入籍前に決めること7つ』
- 結婚後のお金の管理は「全部まとめる」「生活費だけ共同」「まとめない(別財布)」の3つ
- 共同口座がある夫婦は、ない夫婦より金融資産が約550万円多い
- 共働き夫婦の40.0%は結婚前に話し合っておらず、68.8%が後悔している
- 入籍前に決めるのは生活費・線引き・貯金・お小遣い・相談の基準・お金の共有範囲・見直し方の7つ
一度で全部を決めきらなくて大丈夫です。
まずは生活費の分担方法と貯金計画から、ふたりで話し合ってみましょう。
FREE CHECK
FUTARI NO OKANE KAIGI
ふたりのお金会議
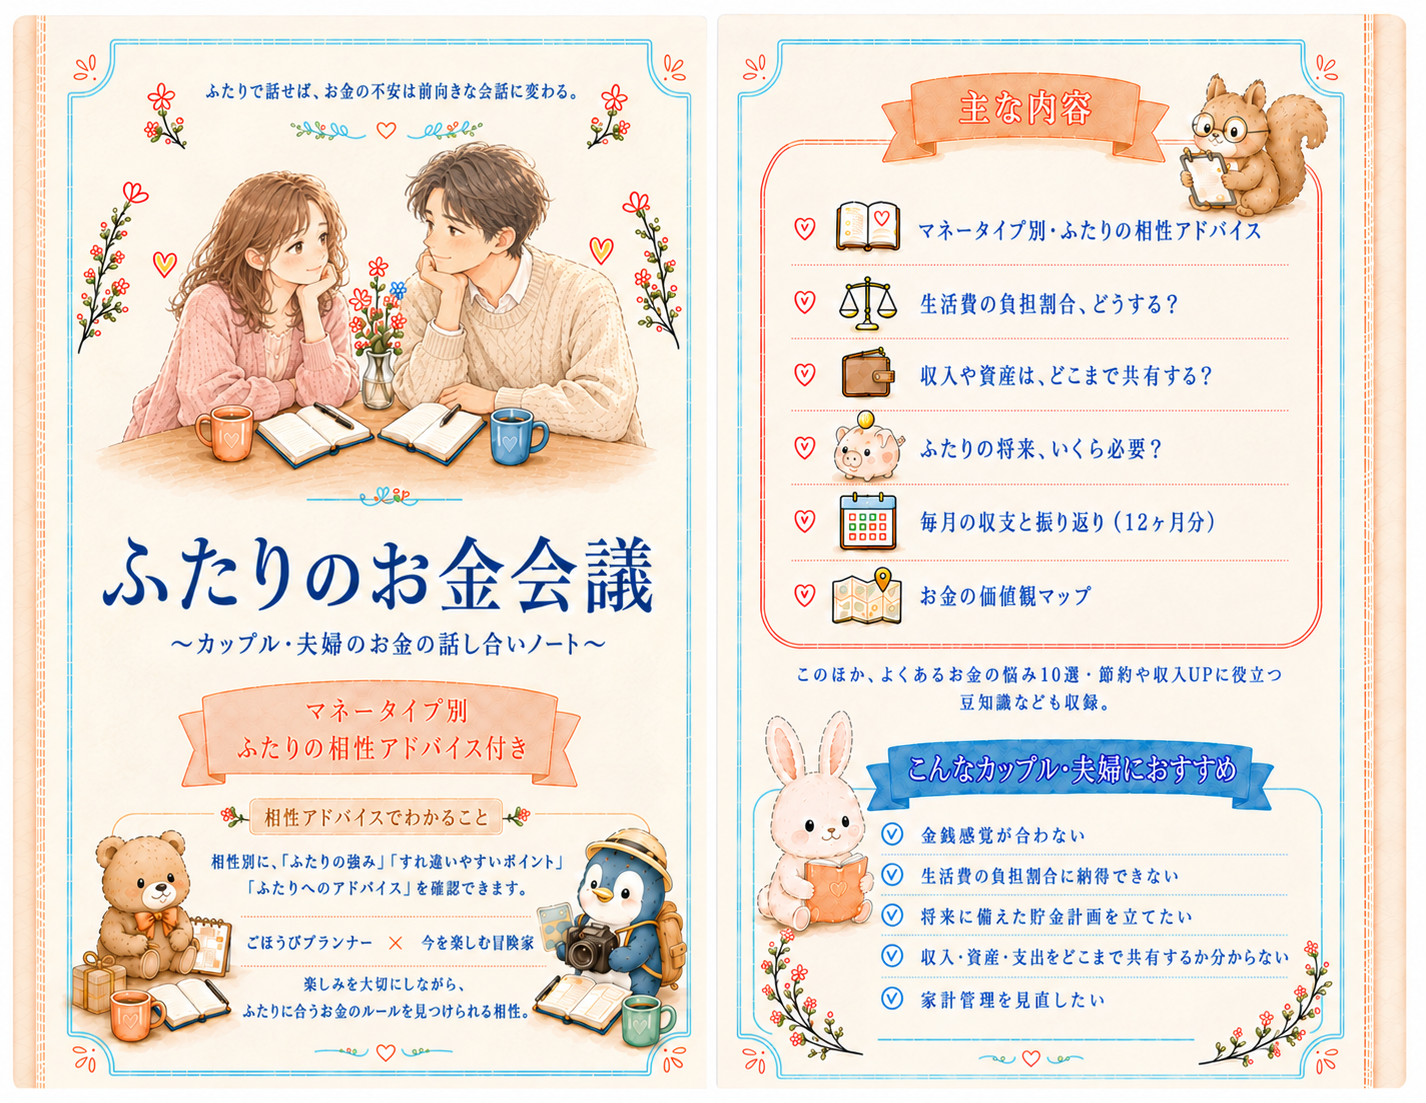
お金会議ノート 1冊(全64ページ)
- マネータイプ別の相性アドバイス
- お金の価値観の共有
- 生活費の分担や将来設計
- 毎月の収支と振り返りetc.
2027年 発売予定
- ふたりのお金会議ノート予定価格 2,970円(税込)
カップル・夫婦の“お金のモヤモヤ”を整理するためのノートです。
これからも心地よい関係を続けていくために、ぜひ、ふたりで取り組んでみてください。